上周帮朋友整理家里的保单,她突然翻到自己交了6年的终身寿险,抬头问我:”这玩意儿除了出事赔钱,还能干嘛?我最近进货款差点凑不齐。”
我当时就笑了。
她白交了6年保费,居然不知道自己手里攥着个随时能用的备用金通道——就是很多人听了好几年,却从来没仔细搞明白的保单贷款。
别上来就算能借多少钱,先搞清楚你的保单有没有贷款资格
不是所有保单都能走这个通道的。
那种交一年保一年的意外险、百万医疗险,别想了——这类产品根本没有积累的现金价值,你交的保费大部分都换了对应周期的保障,没有可抵押的余钱,自然贷不了。
真正具备贷款资格的,是那些有长期储蓄属性的人身险:比如交满一定年限的终身寿险、带身故责任的长期重疾险、年金险这类,核心判断标准就一个:你的保单里现在有多少实打实的现金价值。
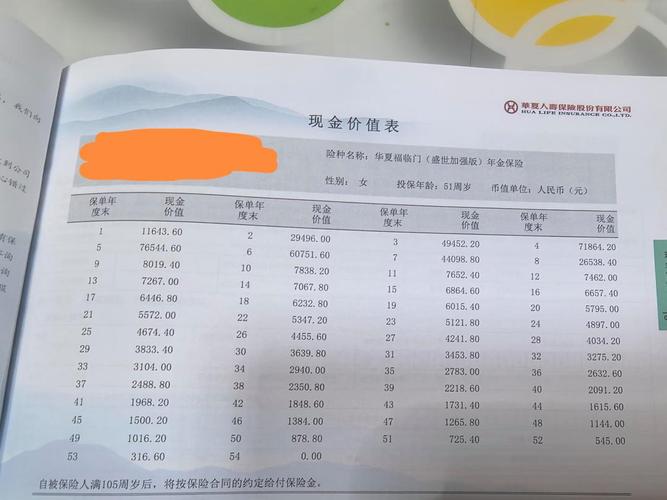
对,就这么直接。一般来说,符合条件的保单,可贷额度是当前现金价值的70%-80%,具体比例多少,翻你自己合同里的”保单贷款”条款,写得明明白白。真别信网上那些”交几千保费能借几十万”的噱头,他要是真能从保险公司借出来超出你保单现金价值的钱,我算他厉害。
很多人对这个流程有误解,觉得找保险公司借钱要查征信、要打流水、要找担保人?根本不是。
你借的这笔钱,抵押品就是你自己存在保单里的现金价值,保险公司根本不关心你钱借去干嘛,只要材料对得上,线上点几下,快的话当天钱就能到你绑定的银行卡里。对吧,比你找网贷平台填一堆资料方便多了。
关于保单贷款的几个常见误会,别等踩坑了才反应过来
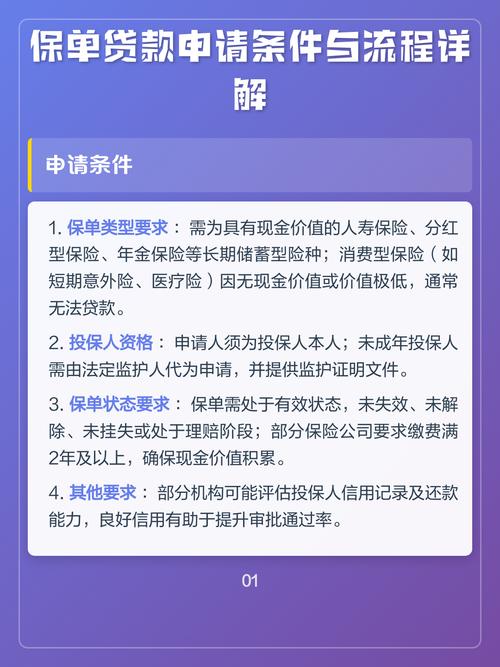
我接触过好多人,一提保单贷款第一反应是”借了钱会不会影响我以后理赔?”
先把话撂这:只要你贷款之后,按时把利息结清,保单的保障状态和你正常缴费、没借过钱的状态是一样的,符合合同约定的理赔申请,不会因为你办过保单贷款就受影响。
别自己吓自己。
还有人说,那这个贷款是不是能借好几年?不是的。目前行业内保单贷款的常规期限是6个月,到期之后你把本金和产生的利息结清,要是还需要资金周转,重新走一遍申请流程就行,不用重新核资质,比你去银行办经营贷快多了。
利息怎么算?也是写在合同里的,一般比市面上的普通消费贷利率稍低一点,但也别把它当成什么低息薅羊毛的门路——毕竟你借的是自己保单里的钱,本质上是拿自己的资产做抵押,付一点利息换资金的临时使用权,天经地义。
哦对,还有个很多人不知道的细节:如果你贷款之后,到了还款日暂时拿不出钱还本金,只要把当期的利息结清,本金是可以续期的,不用逼着你一次性把钱全掏出来。
不过话说回来,要是你连利息都不想还,那也简单——保险公司会直接从你保单的现金价值里扣掉该还的利息和本金,等扣到现金价值覆盖不了剩余的贷款余额时,保单就会终止,这个过程没有什么套路,全是合同里提前写好的规则。
这几种情况,真的没必要碰保单贷款
不是所有急用钱的场景,都适合走保单贷款这条路。
第一种,你本来就打算过一两个月就把这份保单退掉的。那你真没必要折腾贷款——算上贷款要付的利息,加上退保本来就可能产生的损失,最后算下来你花的成本,还不如直接退保有多少钱拿多少钱划算。
第二种,你借了这笔钱,是打算投到那种承诺高收益、完全看不懂规则的理财里的。别。真的。你要是投亏了,连利息都还不上,最后保单的现金价值被扣光,保障没了,投出去的钱也收不回来,两头空的滋味真不好受。
第三种,你连自己保单里有多少现金价值都没算清楚,听别人说能借钱就跟风操作。最后借出来的那点钱,可能连你半个月的信用卡账单都覆盖不了,还要平白付一笔利息,纯纯给自己找事。
真的,我见过太多人,把保单贷款当成什么天上掉下来的低息福利,借出来就乱造,最后保单的现金价值被抵扣得干干净净,原本的保障没了,想重新买的时候年龄超了、身体出问题了,拍大腿都来不及。
说实话,保单贷款从来不是什么能让你发财的门路。
它就是个藏在保险合同角落里的备用通道。
平时你可能根本注意不到它的存在,真遇到个临时周转的坎儿——比如店里临时补货款、家里临时需要凑一笔应急的钱,又不想动给孩子存的教育金、不想找亲戚朋友欠人情、不想点乱七八糟的网贷碰征信,那这个通道的便利性,真的会超出你的预期。
别高估它的作用。
也别小看它的便利。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然