买保险总被卡的「既往症」,到底是个啥?
2026-10-04 08:39:57
上周下楼扔垃圾,碰到住对门的张姐蹲在花坛边叹气。问了半天才说,她琢磨大半年想买份医疗险,结果核保出来,甲状腺结节被除外了。她气不过:“我这结节都三年了,既没开刀也没吃药,医生都说不用管,怎么就成了要被排除的既往症?”
其实啊,不止张姐,我接触过的很多朋友,买保险第一个坎就是栽在既往症这儿。
先掰扯清楚:哪些情况算既往症?
说实话,保险公司说的既往症,真不是随便找个由头拒保的。行内一般的定义,就是你投保之前就已经存在的疾病或异常症状,不管你治没治,只要已经有记录或者自己已经知道了,都可能算。
分几种常见情况给你捋:第一种,已经明确确诊,长期需要治疗或者控制的,比如原发性高血压、Ⅱ型糖尿病、类风湿性关节炎这种,肯定是跑不了的。第二种,虽然还没拿到最终确诊报告,但已经有明显的症状,半年内反反复复去医院做检查的,比如长期咳嗽查肺结节,一直腹痛查肠胃息肉,这种也算。第三种,之前得过,已经治好了,但留下后遗症或者需要持续随访的,比如之前得过心肌梗死,放了支架,哪怕术后恢复得再好,也算。
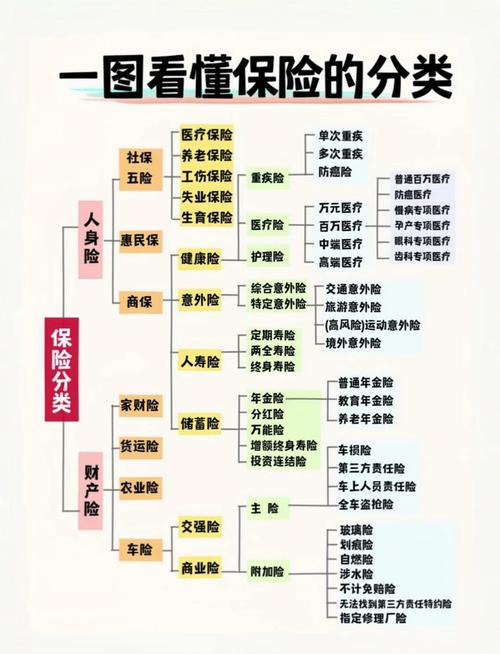 保险常见既往症分类说明图
那有人问了,我十年前得个急性肺炎,治好了之后再也没犯过,这算吗?
其实真不一定。不同保险公司的定义不一样,有的只问你近五年的病史,那十年前的痊愈病例就不用提。有的问到了“既往所有确诊疾病”,那你说出来也没事,因为痊愈的小病,大多不影响核保。
别自己吓自己。
这些坑,90%的人都踩过
我整理了几个问得最多的误区,挨个说。
第一个误区:“我没在医院确诊过,就不算既往症。”不对哦。比如你自己在家量血压,天天都高,但就是没去医院挂号确诊,你觉得不算?不对,只要你已经知道自己血压异常,投保的时候问到了,就得说。还有那种单位体检出了结节,报告在你自己手里,你没去医院进一步查,就觉得不算?只要有体检报告的记录,那就妥妥算。
第二个误区:“已经治好的病,肯定不算既往症。”也不对。比如不少人五年前得甲状腺癌,治好了之后各项指标都正常,在绝大多数保险产品里,还是会被归为既往症的。当然也不是说完全买不了,只是核保的时候会特别注意。
第三个误区:“我不说,保险公司也查不到,瞒过去就没事了。”这句话真的坑死不少人。我之前听业内朋友说过一个案子,一个大叔投保前就有乙肝,没告知,交了八年保费,后来得肝癌申请理赔,保险公司去医院调记录,十年前的体检报告都调出来了,最后直接拒赔,保费也就退了现金价值,亏得底掉。
现在医院、体检中心的记录都是联网可查的,真到理赔这一步,保险公司比你自己记得都清楚。别赌。
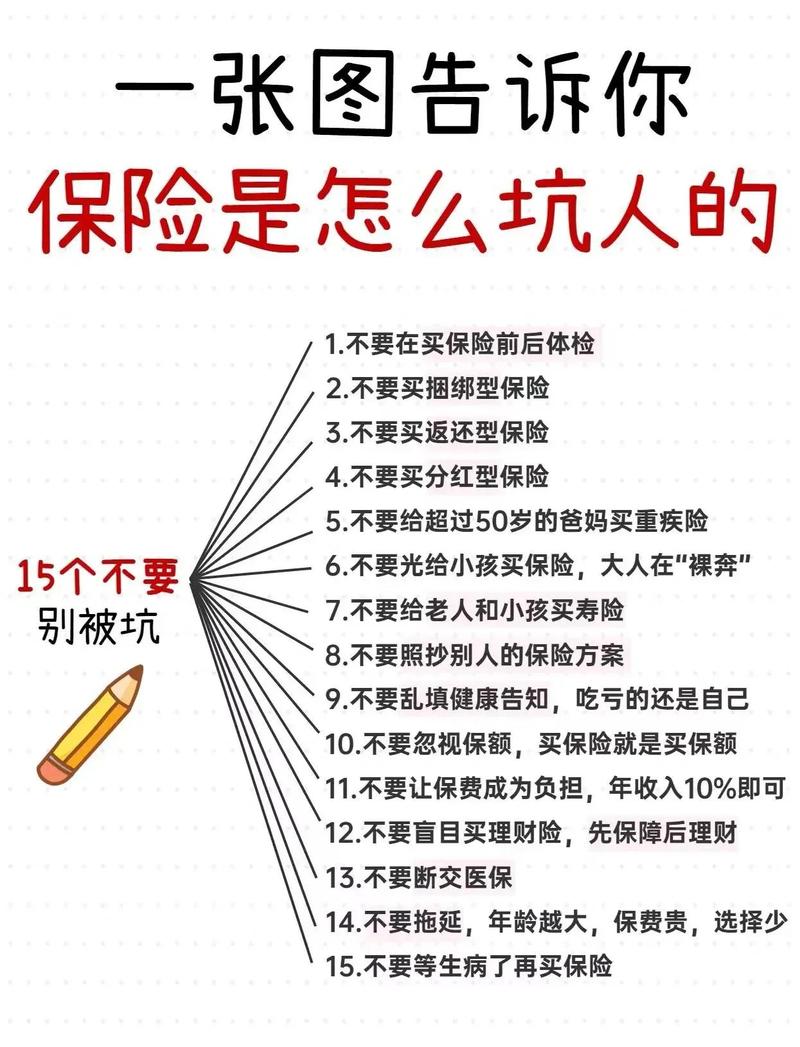 投保既往症常见误区整理图
不过话说回来,也不是说保险公司就是故意针对有既往症的人。保险本质是分摊未知的风险,要是人人都等查出病了才买保险,那本来用来帮大家出险赔钱的池子,很快就空了,最后吃亏的还是老老实实投保的普通人。这么说应该能懂吧?
真有既往症,投保的时候该注意啥?
 真有既往症,投保的时候该注意啥?
第一点,也是最重要的一点:问什么答什么,不问不主动告知。国内的健康告知都是询问式的,没问到的问题,你不用主动往上凑。比如人家只问你“近一年有没有住院手术,近半年有没有体检异常”,你十年前切阑尾的事儿,不说完全没问题。
第二点,别隐瞒,也别瞎多说。比如人家问你有没有高血压,你说有,血压一直控制在正常范围,如实说就完了,不用把你二十年前得过一次肠胃炎这种八竿子打不着的事儿也说出来,给自己找不必要的麻烦。
第三点,核保结果出来别慌。不是说有既往症就一定买不了保险,很多小异常,比如小于1cm的甲状腺结节、单发的乳腺结节,很多时候就是除外责任,还是能买的。哪怕是比较严重的情况,也有其他的选择,不用直接放弃。
哦对,还有一个最关键的提醒要先说在前头:就算你买的时候标体通过了,投保前已经有的既往症,后续因为这个病产生的治疗费用,大多也是不赔的。这个是行业通用的规则,提前说清楚,别到理赔的时候觉得被骗了。
最后再提醒大家:本文内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺,所有关于健康告知、核保、理赔的规则,都要以对应保险合同和保险公司的官方说明为准。
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买保险总被卡的「既往症」,到底是个啥?
文章链接:https://www.xinminbao.com/a/1251.html