前几天在小区楼下菜店碰着对门张姐,拎着半兜青菜唉声叹气。我问她怎么了,她掏出手机给我看扣费短信——上个月刚签了两份保险,每个月自动扣2100,她每个月到手才七千多,扣完保费,再还房贷车贷,连给上高中的儿子买牛奶都要犹豫半天。
「当时脑子一热就签了,现在退吧,说只能退几百块,不退吧,日子过的紧巴巴」。
你看,这不就是很多人的现状吗?买保险之前,根本没算过自己到底能拿多少钱出来。
保险预算,从来不是让你苛责自己
很多人一听到预算两个字,第一反应就是「我没钱,那是不是不用买保险了」?不对。或者反过来,「买保险就要多花钱,不然保额不够没用」,也不对。
说实话,预算就是帮你把兜里的钱分好堆:哪部分给房租饭钱,哪部分给孩子学费,哪部分留着应对万一出的事儿。
保险就是帮你兜那个「万一」的底,不是让你把吃饭的钱都填进去。
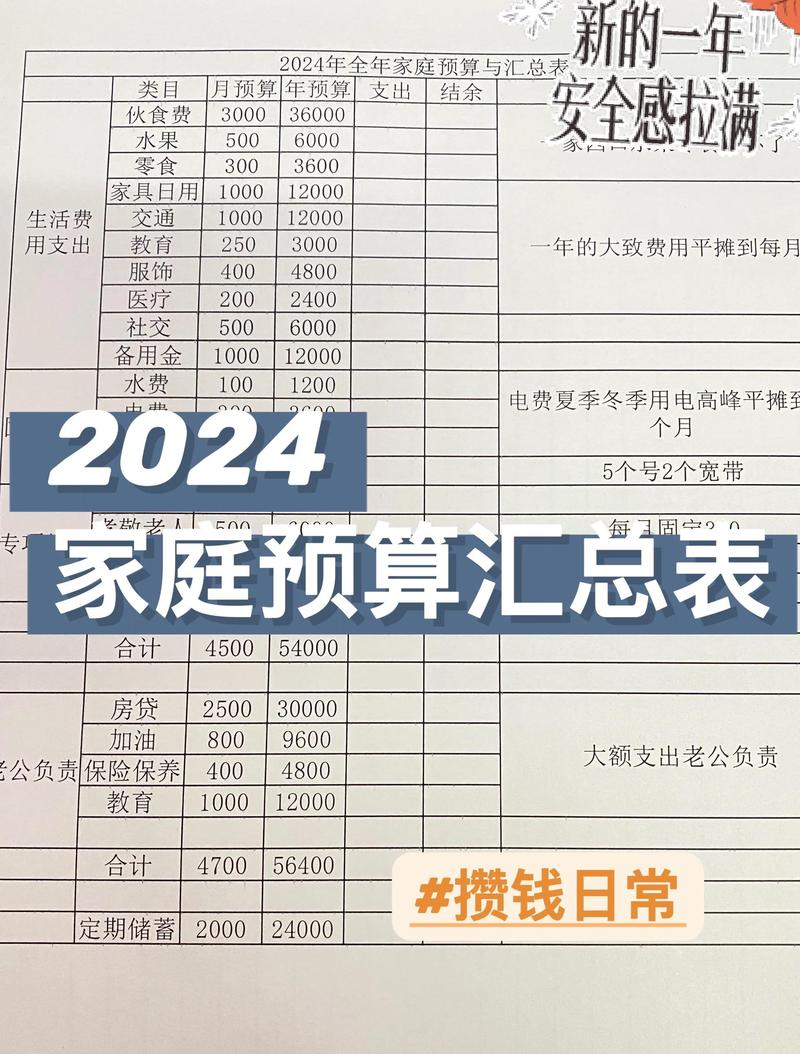
很多人犯的第一个错,就是要么一毛不拔,要么用力过猛。我见过刚毕业的小姑娘,月薪四千,咬着牙每个月交一千二买长期险,每天顿顿吃泡面,这图什么呀?真的犯不上。也见过工作十几年的大哥,一家四口一分保险都没买,说手里的钱要拿去做投资,真出点事儿反而套牢拿不出来,硬生生把小风险熬成了大危机。
普通人能直接用的预算思路
大家常听到的一个入门说法:保费占年收入的10%左右,保额做到年收入的10倍。这个说法其实挺友好的,但是千万不要把它当成必须遵守的铁律。
比如你刚工作,年收入六万,10%就是六千一年,合一个月五百,其实够把该配的基础保障都做足了。如果你上有老下有小,年收入二十万,拿10%也就是两万一年,也不会对生活有太大影响。
不过话说回来,不管你收入多少,保费绝对不要超过你年收入的20%,超过这个线,你的生活质量会明显下降,一旦遇到收入波动,交不上保费,退保只能拿回来很少的钱,亏的还是你自己。
预算要分优先级排,不能乱花。什么意思呢?先给家庭的经济支柱留足预算,再给孩子和老人配置。很多人反过来,刚生孩子就先给孩子买一堆,自己什么保障都没有,大人要是出事了,孩子的保费都交不起,这不就全乱套了吗?
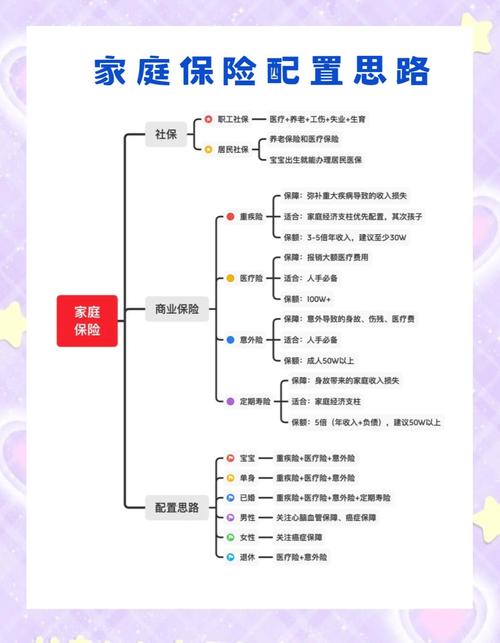
预算不够的时候,记住一个顺序:先把保额做够,再谈保多久。比如你现在只有每年三千块的预算想买重疾保障,就别硬扛着买保终身的,选个保到70岁的,能多出来几十万的保额,真出事的时候,几十万保额比保终身但只有十万额度有用多了。等以后收入涨了,再慢慢调整保障就行,不用强求一步到位。
这些坑,别往里面跳
第一个坑:为了要返还,硬买贵好几倍的保险。很多人觉得,不出事能把钱退回来,不亏。但是算一算,同样的保额,返还型的保费比纯保障型贵两三倍,直接就把你的预算占满了,最后保额还买不够,真出事不够用,不出事你的钱也被占用了十几年,得不偿失。
第二个坑:买一堆重复的保障,占了预算没用处。比如有人买了百万医疗险,又买了三四份住院报销型的产品,其实大部分医疗险不能重复报销,多买的这些,平白占了一大半预算,真用的时候也拿不到双倍赔付,完全是浪费。
第三个坑:东买一点西买一点,加起来预算超了,自己都不知道。很多人听这个说这个好,听那个说那个好,今天买一份,明天买一份,到扣保费的时候才发现,加起来一个月要扣两三千,早就超出自己能承受的范围了,退也亏,不退也难。
其实避免这个坑很简单,买保险之前,拿个手机备忘录记一下,把已经买的所有保费加一加,算清楚总共占了收入多少,心里有数就不会错。
说白了,保险预算规划,核心不是卡比例,是让你买了保险之后,还能踏踏实实过好日子,不用为了交保费紧巴巴。你有多少钱办多少事,适合当下的就是对的,不用跟别人比。
合规提醒:以上内容仅供学习参考,不构成任何投保建议。投保前请仔细阅读保险条款,关于健康告知、免责范围、等待期、续保规则等内容,一切以保险公司官方说明和保险合同约定为准。
作者|dananjin
排版|dananjin
审核|白杨