你手里的保单,真不是一张交钱收据
2026-10-16 11:16:24
很多人拿到保单的第一反应,是拆封。
看一眼封面印的公司名,确认是自己买的那个,然后把塞在封皮里的缴费凭证抽出来,剩下的厚厚一摞合同纸,直接塞抽屉最底层。
三年五载过去,连自己买过这份保险都能忘。
真到要理赔的时候,翻遍整个家找不到合同,急得满头大汗,才开始拍大腿后悔当初没好好存。
保单根本不是缴费回执,是一份有法律效力的双务约定
别觉得你交了钱,保险公司就该啥都赔。这份合同里,明明白白写着双方的权利义务。你要按时交保费,要如实做健康告知,要符合合同约定的理赔条件;保险公司要在你满足条件的时候,按约定给你赔对应的钱。
错一个字都不行。
之前碰到过一个用户,拿到保单的时候没注意,被保人的身份证号最后一位打错了。等到申请理赔的时候,系统直接卡了信息不符,来回提交材料、走变更流程,折腾了快两周才把问题理顺。本来拿到保单花30秒扫一眼就能发现的错,非要等到要用的时候才补,平白多添一堆麻烦。
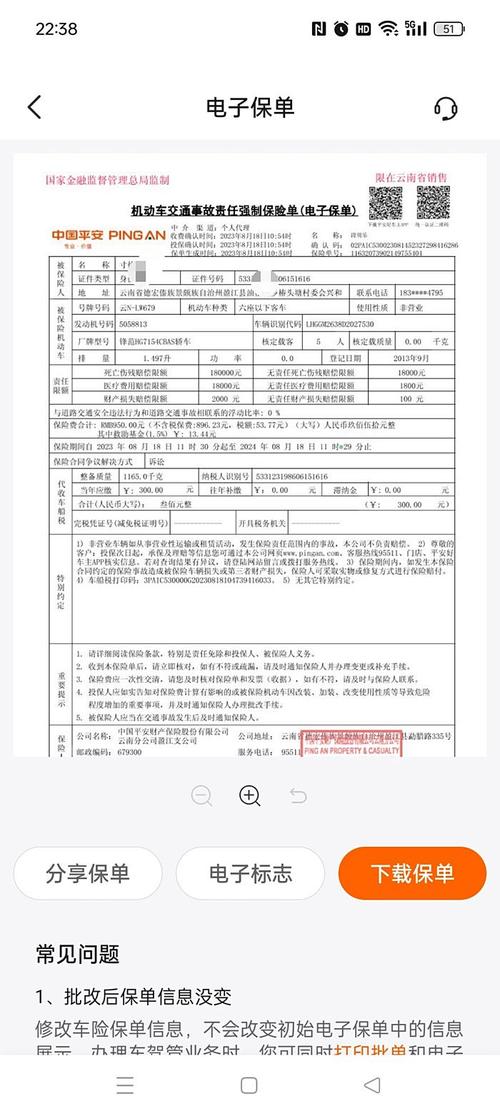 纸质人身保险保单内页实拍
拿到保单的第一件事,别着急看保障责任,先把首页上的所有个人信息核对一遍。投保人、被保人、受益人的姓名、身份证号、联系方式、银行账户,错一个都要第一时间找保险公司变更,别嫌麻烦。
翻保单别先找“保什么”,先盯紧这三个关键栏
很多人翻合同,上来就找“保险责任”那一页,盯着“确诊即赔”“住院就报”的字样看半天,越看越觉得买得值。
但说实话,决定你能不能顺顺利利拿到理赔款的,往往不是“保什么”,是这三个容易被忽略的部分。
第一是等待期。
合同里会明确写,保单生效之后的一段时间里,哪怕确诊了合同约定的疾病,保险公司也不承担赔偿责任。这个设置本来是为了防范有人明知道自己已经生病,才临时突击投保。但对你来说,必须记清楚这个时间有多长,别刚过了观察期就确诊,稀里糊涂踩了规则的坑。
第二是免责条款。
就是合同里明确列出来的,哪些情况哪怕符合保障范围,也不赔。比如常见的酒驾、故意自伤、参与违法犯罪活动导致的损伤,这些基本是所有合同都会列的通用免责。但不同合同的免责范围会有细微差别,有的会把部分既往症、特定高风险运动导致的损伤列进去,你得自己逐字读,别听别人口头说“啥都能赔”。真的别嫌读合同麻烦,你现在花10分钟读的条款,能帮你未来省掉几个月的扯皮时间。
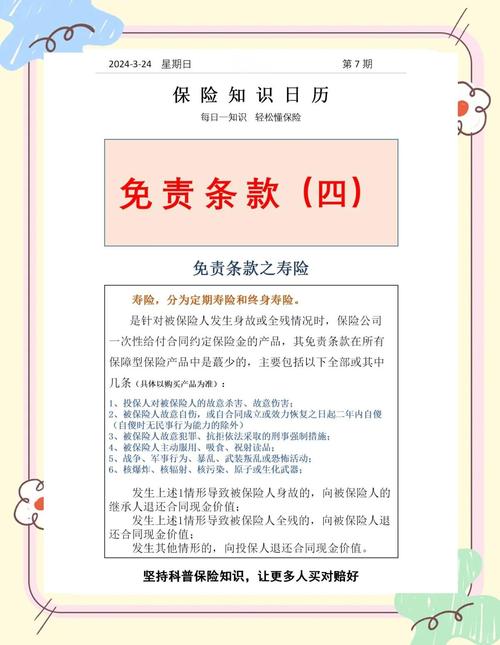 保险合同免责条款条目排版实拍
第三是续保规则。
如果是一年期的保障类产品,一定要看清楚合同里写的续保条件,是不会因为你之前出过险就不给续,还是到期需要重新审核健康状况才能续。这些规则全是印在合同里的,不是销售嘴上说“保证能续”就算数的。
保单存哪儿,直接决定这份保障能不能真的用上
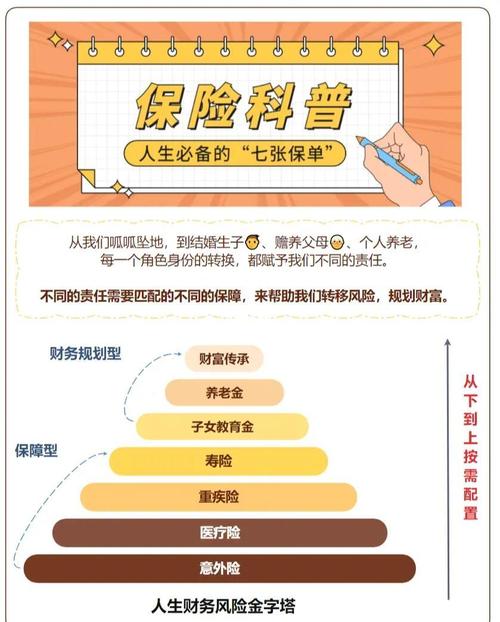 保单存哪儿,直接决定这份保障能不能真的用上
我见过太多人,把保单当绝密文件藏着。
藏在自己书桌最带锁的抽屉里,藏在只有自己知道的文件袋夹层里,甚至连电子保单的存储密码都只有自己记得。
万一哪天你自己因为意外或者疾病住院,家里人根本不知道你买过这份保险,也不知道该找谁申请理赔。那你交了好几年的保费,就真成了一笔糊涂账。
存保单其实没那么复杂,记住三个实用的小方法就行:
第一,所有电子保单统一存在一个公共的云盘文件夹里,把文件夹的访问权限开放给家里的核心成员,别只存在自己私人的微信收藏里。
第二,纸质保单别塞太隐蔽的角落,就放在家里常用的文件收纳盒里,旁边贴个便签,简单写清楚一共有几份保单、分别是啥类型的保障,找的时候一眼就能看到。
第三,把每年的保费缴费提醒设在手机日历里,提前一周弹通知。别因为工作忙忘了交保费,过了宽限期导致保单失效,等到真需要用的时候才发现保障早就停了。
宽限期的具体时长是写在合同条款里的,并非所有产品的宽限期都一样,一定要以合同约定的内容为准。
很多人对保单的认知,其实还停留在很表层的阶段。
比如有人觉得“保单交了就不能退”,其实不是。合同里明确约定了犹豫期,在犹豫期内申请退保,是可以全额退还已交保费的,最多扣除少量的工本费。过了犹豫期再退保,退还的是合同约定的现金价值,这个现金价值的具体金额,是按缴费年限逐年列在合同后面的现金价值表里的,翻到最后几页就能找到,不存在“退不了”的情况。
还有人觉得“只要我没理赔过,保单就永远有效”,也不对。长期险的保障期限是写在合同首页的,到了约定的保障期限,合同就终止了;一年期的产品更是交一年保一年,到期没有完成续保流程,保障就自动失效了,不会因为你之前交过费就自动续上一辈子的保障。
以上内容都是通用的保险常识整理,不构成任何投保建议、核保结论或者理赔承诺。所有涉及健康告知、免责条款、等待期、续保规则、理赔申请要求的内容,全部以你持有的保险合同原文、以及保险公司官方渠道发布的正式说明为准。如果对保单内容有疑问,可以直接拨打保单上印刷的保险公司官方客服电话咨询,不要轻信非官方渠道的口头承诺。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
你手里的保单,真不是一张交钱收据
文章链接:https://www.xinminbao.com/a/1862.html