关于保费的那些实在话:别光盯着数字算小账
2026-10-16 10:40:18
上周下楼取快递,碰到同单元张姐蹲在单元门门口,攥着手机皱成一团,看见我就赶紧招手。说上个月刚给刚上小学的娃交了3200的少儿保障保费,转头刷短视频看见有人晒同类型的方案才1100,当场就觉得自己被坑了,越想越气,连晚饭都没吃踏实。
我当时拉着她在石凳上坐了十分钟,把她手机里的两个方案翻了个遍——哪是什么同类型啊,人家那个1100的,连少儿特疾额外赔的责任都没有,医疗报销的范围还只报社保内的费用,和她手里那个带特疾额外赔、能报自费药的方案,根本不是一回事。
你交的保费,从来不是保险公司随口报的数
很多人觉得保费就是销售想赚多少就报多少,真不是。
拆开了看,你交的每一分保费,两部分组成。
一部分是风险池的钱。简单说,就是同一年龄、同一类保障的所有投保人,凑在一起的公共基金——大家平摊可能遇到的风险损失,谁真的遇到了符合合同约定的风险,就从这个池子里拿钱给人做补偿。这部分钱的多少,是精算师根据长期的疾病发生概率、意外出事概率测算出来的,不是拍脑袋定的。
另一部分是附加的成本。比如保险公司要做客服、要维护保单系统、要付场地租金、要交合法的税费,还有合理的经营利润,这些钱都会平摊到每一份保单的保费里。
上次帮三楼李哥算他买的那款一年365块的意外险,其中302块都是进风险池的钱,剩下63块才覆盖各种运营成本,他当时听完就笑,说原来自己没当冤大头。
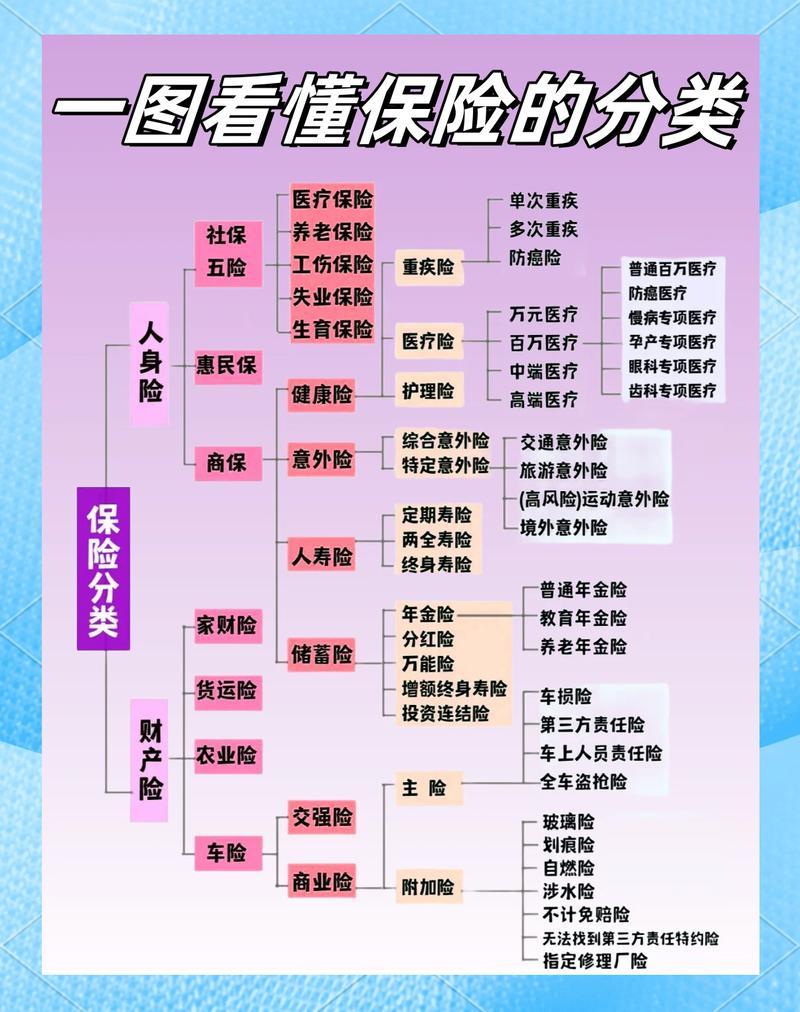 普通人交的保费构成拆解示意图
算保费的常见误区,踩中了真的容易闹心
我见过太多人算保费,全程只盯着”一年要交多少钱”这个数字,别的啥都不看,最后要么买亏了,要么出险的时候闹得不愉快。
大家常踩的头一个误区,就是”保费越便宜越好”。
真的别。
你想啊,如果两款产品保费差了快一半,你不仔细看责任,上来就买便宜的,真到要报销的时候,才发现人家的医疗报销有1万的免赔额,或者只报社保范围内的费用,那时候后悔都来不及。
还有个误区更可惜:觉得自己年轻身体好,等以后有闲钱了再买也不迟。
哪有那么多以后啊。
保费和年龄是强绑定的。年纪越小,风险发生的概率越低,保费就越便宜;等你年纪大了,身体多多少少会有点小毛病,不仅保费涨上去了,还可能因为健康问题被加费、被除外责任,甚至连买的资格都没有。
上周接的那个48岁的阿姨,之前总觉得自己身体倍儿棒,不用急着买重疾保障,今年体检查出甲状腺三类结节,再去问投保的事儿,不仅保费比她35岁的时候买贵了快一倍,结节相关的治疗费用还被排除在保障范围外,她当时坐在我对面叹了半天的气,说早知道十年前就把这事办了。
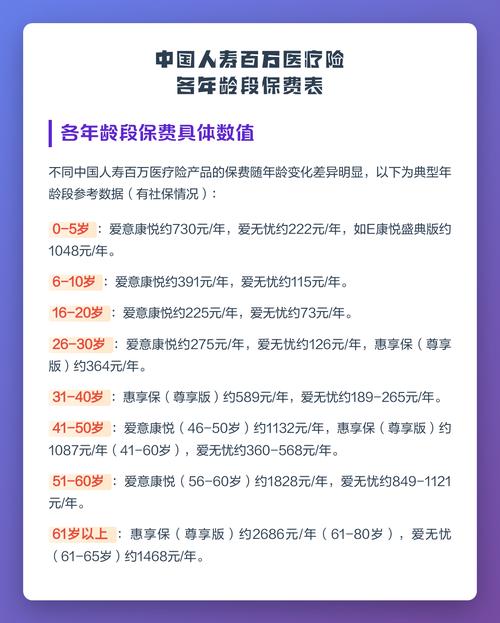 不同年龄阶段投保保费差异对比表
想把保费算明白,先搞懂这几个隐形规则
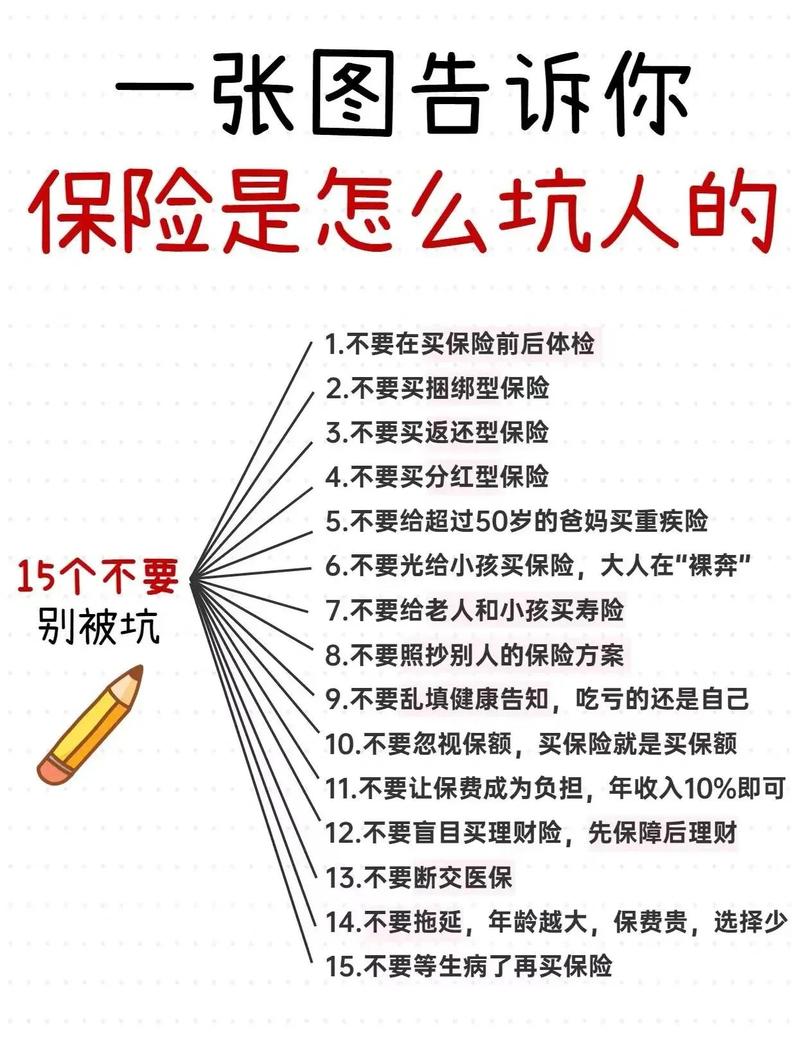 想把保费算明白,先搞懂这几个隐形规则
很多人算保费的时候,总觉得”总保费交得少就是划算”,其实真不是这么简单。
比如缴费期的选择。有人觉得我一次性把几十年的保费全交完,省了利息,肯定更划算。但你换个角度想,现在的钱和二十年后的钱,购买力能一样吗?而且如果选了长缴费期,万一交了没几年就遇到合同约定的理赔情况,后面剩下的保费说不定就不用交了——当然,具体的豁免规则,一定要仔细看保险合同上的约定,别听别人随口说。
还有,保费高低从来不是判断产品好坏的标准,是和你选的责任挂钩的。比如你选了带身故责任的重疾保障,和只保重疾的消费型保障,保费肯定差一大截。没有哪个更好,就看你自己的需求:有的人想”如果一辈子没生大病,走了之后能给家里留一笔钱”,那带身故责任的方案就符合他的预期;有的人就想”我就覆盖生病时的大额医疗支出,身故的钱有别的渠道准备”,那选不带身故责任的方案,保费低,也完全没问题。对吧?
哦对,还有个很多人忽略的点:你选的保障额度,也直接影响保费。比如同样的保障责任,你选20万的保额,和选50万的保额,保费肯定差一倍多。别为了便宜选个很低的保额,真到出事的时候,那点钱根本覆盖不了损失,那才是真的浪费保费。
说实话,我从来不会劝大家一定要买多贵的保险,也不会说哪个保费档位的就一定好。毕竟每个人的收入情况、家庭责任、风险承受能力都不一样,算保费的时候,别光盯着数字抠那几百块的差价,先把合同里的保障责任、健康告知要求、免责条款、等待期、续保规则这些核心内容看明白,再结合自己的预算算,才是真的不花冤枉钱。
以上内容仅为保险知识科普参考,不构成任何投保建议、核保结论或理赔承诺。涉及健康告知、免责条款、等待期、续保、理赔等具体规则,请以对应保险合同及保险公司官方说明为准。作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
关于保费的那些实在话:别光盯着数字算小账
文章链接:https://www.xinminbao.com/a/1861.html