需求分析不是列保额,是排优先级
很多人对需求分析的误解,就是上来掏出计算器,算我要50万重疾,100万寿险,算完就完了。 不对。 你家的可支配资金就那么多,不可能一口气把所有额度买全。尤其是刚工作没几年的年轻人,手里余粮本来就不多,要是把钱都砸在不着急的需求上,真正需要保障的地方反而没买到,这不就本末倒置了。 需求分析的核心,是先排风险的优先级,先兜住最坏的底,再谈其他。 比如你刚毕业,单身,没房没车没负债,那对你来说,发生概率最高、发生了承受不起的风险是什么?是意外摔了碰了,或者突发大病要花几十万。那优先级肯定是意外险、百万医疗险先配上,重疾险可以看预算慢慢加,寿险根本不急。 要是你已经结婚,背了200万房贷,上有老下有小,你是家庭主要收入来源,那你的定期寿险,必须排在靠前的位置。万一出事,房贷能还完,小孩老人的生活费能留出来,这就是兜住了家的底。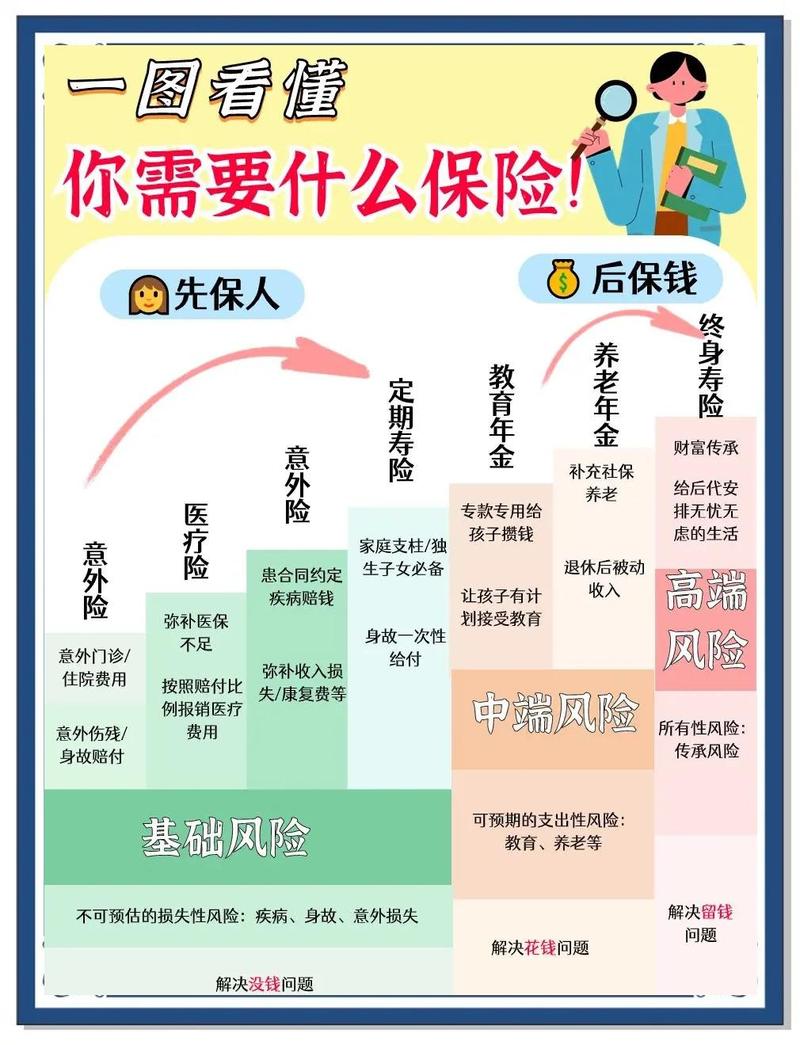
做需求分析,只需要搞清楚三件事
不用搞特别复杂的表格,也不用算一堆绕来绕去的数据,自己坐下来半小时,想清楚三件事就行。- 你要解决什么具体问题 别模糊说“我要保障”,要具体。 是怕生病花光积蓄?还是怕自己走了家人还不起房贷?还是想老了多一笔钱养老?还是想给孩子留一笔上学的钱? 一件一件写出来,排好顺序,一次解决一个问题,比一张保单想解决所有问题靠谱得多。
- 你每年能拿出多少钱?
预算一定是需求分析的前提,不是买完再想够不够钱。
说实话,我见过太多人,月收入八千,硬要每年交五千买储蓄险,最后交了两年,生活费都挤不出来,只能退保,亏了好几千,得不偿失。
一般来说,保障类保险的年交保费,占你年收入的10%以内,大部分家庭都不会有压力。这个数字不是固定的,你根据自己的日常开支调整就行。
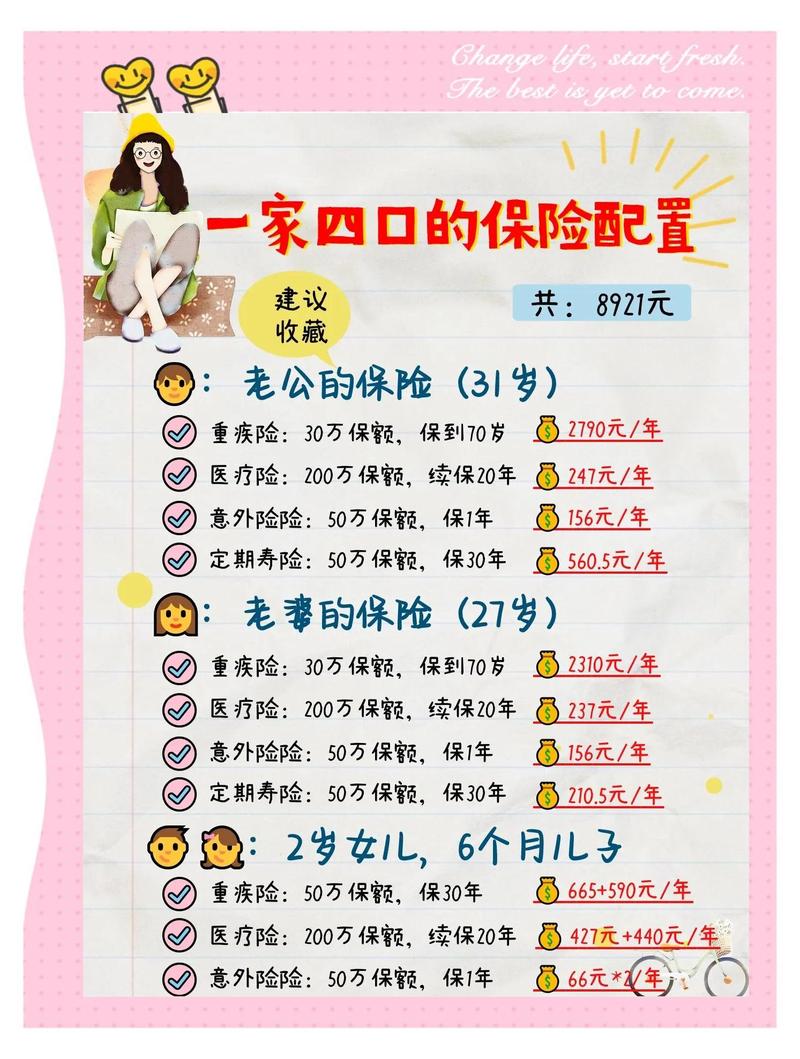
家庭保险年交保费预算比例参考图 - 你现有的保障有哪些?身体情况怎么样? 单位交的社保算不算?算,这是最基础的保障。单位有没有给你买团体医疗险、团体寿险?都算进去,别重复买,也别漏了。 更重要的是身体情况,有没有体检异常,有没有结节、息肉、高血压、糖尿病这些慢性病?需求分析的时候就得摆出来,不然你看好了产品,最后核保过不了,白忙活半天。
这些需求分析的坑,别踩
作者|dananjin
排版|dananjin
审核|柚子