问他为啥选这么低,说当时对接的人提了句“先买上有保障就行”,他也没多想,顺着就签了。
10万啊。
现在做个常见的甲状腺癌手术,光住院加后续半年的复查、买药,差不多就得花这个数。更别说后续两三年没法正常上班的收入缺口,根本覆盖不住。
说白了,保额才是保险合同里,真到需要用钱的时候,能实打实按规则兑现的核心——别的花里胡哨的宣传,都没这个数字实在。
先掰扯清楚:保额到底是什么
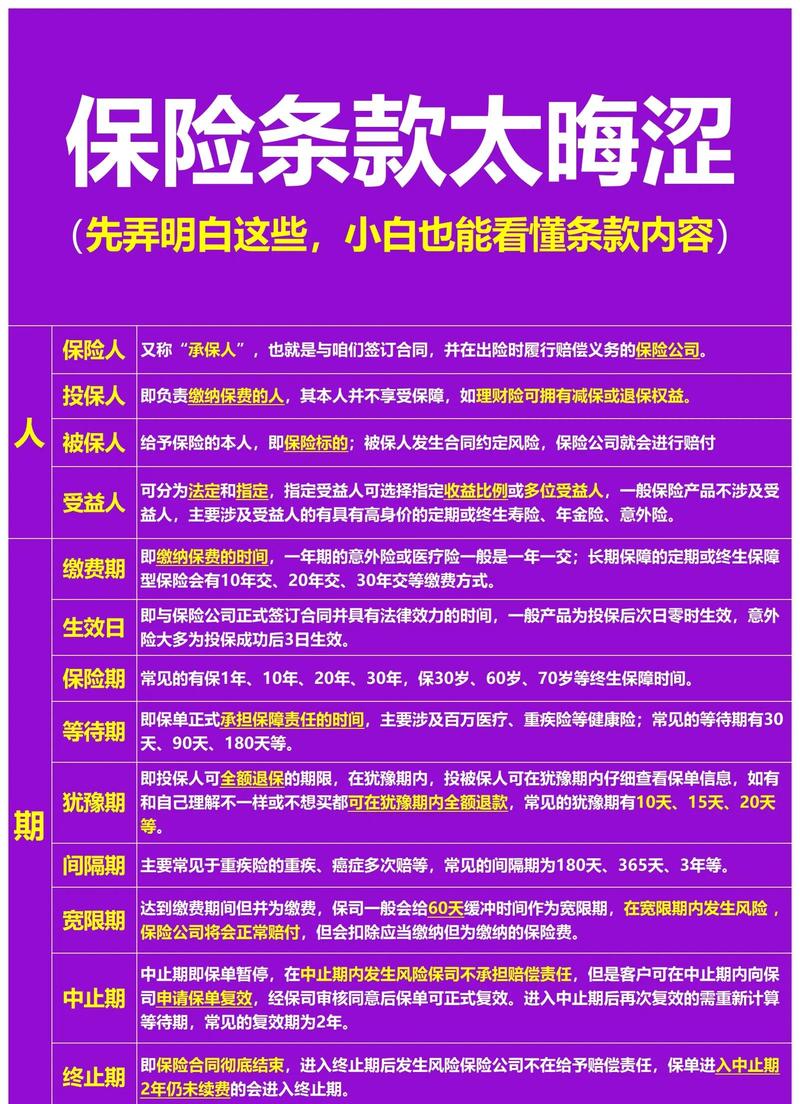
别被条款里绕人的“基本保险金额”“年度限额”这些名词搞晕。
它就是你和保险公司签合同的时候,提前白纸黑字说好的、所有赔付计算的基准线。
举个很直白的例子:
你买的百万医疗险,条款里写着年度保额200万,意思是这一整个保单年度里,符合合同约定的医疗费用,保险公司按规则报销的累计上限是200万。
你买的重疾险,条款里写着基本保额50万,意思是确诊了合同里列明的、达到对应赔付条件的重疾,保险公司会按这个标准给你一次性赔付。
这里要补一句:别觉得写了多少保额,出事就一定能拿到满额。
比如医疗险,如果今年已经累计报了120万,那剩下的年度可用报销额度就只剩80万;如果是带多次赔付责任的重疾险,第一次赔付之后,后续的赔付额度可能会按条款约定的比例调整——这些细节,都得翻合同原文看,不能想当然。
不少人都踩过的保额误区
第一个误区:交的保费越多,保额就一定越高。
错。
同样一年交5000块保费,有人选30万保额交20年缴清,有人选50万保额交30年缴清——差的只是缴费期限、保障责任的搭配,没有必然的等号。别觉得自己掏的钱贵,就肯定能拿到高保额,翻合同上印的数字才作数。
第二个误区:买保险“有就行”,保额高低无所谓。
真等到要赔钱的时候,再后悔就晚了。
之前碰过个阿姨,早年买的意外险保额才5万,后来下楼踩空摔了腿,做康复加理疗花了快4万,最后赔的钱连康复费都没覆盖完,更别说那段时间没法出门买菜、请钟点工的额外开销。
第三个误区:保额买太高,就是白扔钱。
也不对。
保额是你能拿到的赔付上限,不是让你打肿脸充胖子,硬掏超出日常预算的保费去追高保额,而是在你每年能轻松承担的保费范围内,尽量把保额拉到能覆盖风险的水平。毕竟没人会为了“不浪费钱”,在下暴雨的时候特意选一把遮不住肩膀的伞,对吧。
算保额的时候,别光拍脑袋
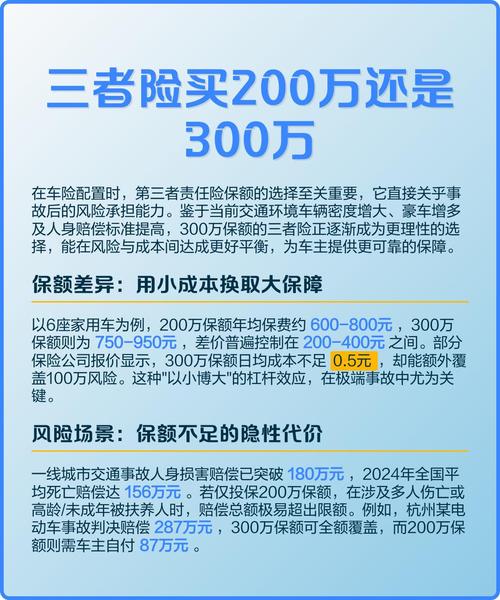
很多人算保额,全靠刷短视频的时候听别人说“要买到年收入的5倍”“至少要300万才够”,转头就照着填,根本没结合自己的实际情况。
其实不同类型的保险,算保额的逻辑从根上就不一样:
比如医疗险,你要先看自己的社保能报多少,当地的住院平均费用在什么水平,再结合自己能承担的免赔额范围,去匹配对应的保额就行——没必要盲目追着几百万的额度选,也别为了省几百块保费,选个连常见病住院都覆盖不住的低额度。
比如重疾险,别光算治病要花的钱。
你得算一笔账:真要是得了需要长期休养的病,这两三年没法正常上班,房贷要还吧?孩子的学费要交吧?家里日常的水电、吃饭的钱不能少吧?这些刚性的支出,都是要靠保额来覆盖的。
还有个容易被忽略的点:别拿同一种逻辑算所有保险的保额。
意外险的保额,是对应意外身故、伤残的赔付标准;寿险的保额,是对应身故后留给家人的生活备用金;医疗险的保额,是对应医疗费用的报销上限——把这几个的计算逻辑混了,很容易买错。
另外啊,别买完保险就把保单塞抽屉再也不看。
10年前你觉得30万的保额很高,现在30万可能连半年的康复费都不够。
不是要求你每隔半年就折腾着调整保额,而是每隔两三年,抽个10分钟翻下自己的保单,看看现在的保额,能不能覆盖当下的刚性支出缺口——如果差得太多,再结合自己的预算考虑要不要调整,调整的规则也要严格按照合同约定来。
最后得说句实在的:
所有涉及保额的约定、赔付规则、调整要求,最终都要以你所持有的保险合同条款、保险公司的官方公开说明为准。
以上内容只是通用的保险知识梳理,不构成任何投保建议,不推荐任何具体的保险产品,也不对任何核保、理赔结果做承诺。如果对自己保单上的保额有疑问,可以直接联系保险公司的官方客服渠道咨询确认。
作者|dananjin
排版|dananjin
审核|见微