买保险绕不开的一个问题,到底买多少保额才合适?
有人拍脑袋,买个十万八万算了,出事才发现根本不够。
有人咬咬牙买了上百万,交了两年保费撑不住,断保了,之前的钱打了水漂。
说白了,保额规划就是找一个够花又不心疼的平衡点。
不同险种,保额逻辑天差地别
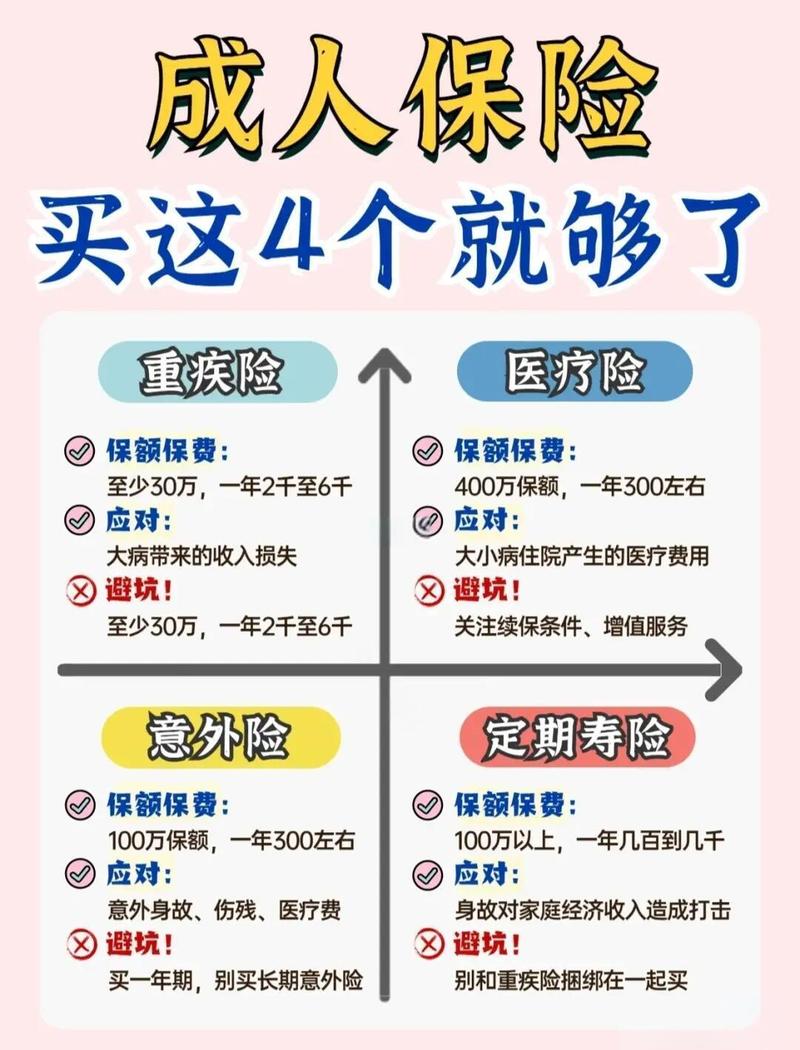
意外险:核心是身故/伤残责任,伤残是按比例赔的,所以保额尽量做高。一般来说,一二线城市工薪族,至少要配50万起步,要是经常出差开车,再往上加也没问题。意外医疗责任的保额,不用追求太高,够覆盖常见门诊住院就行。
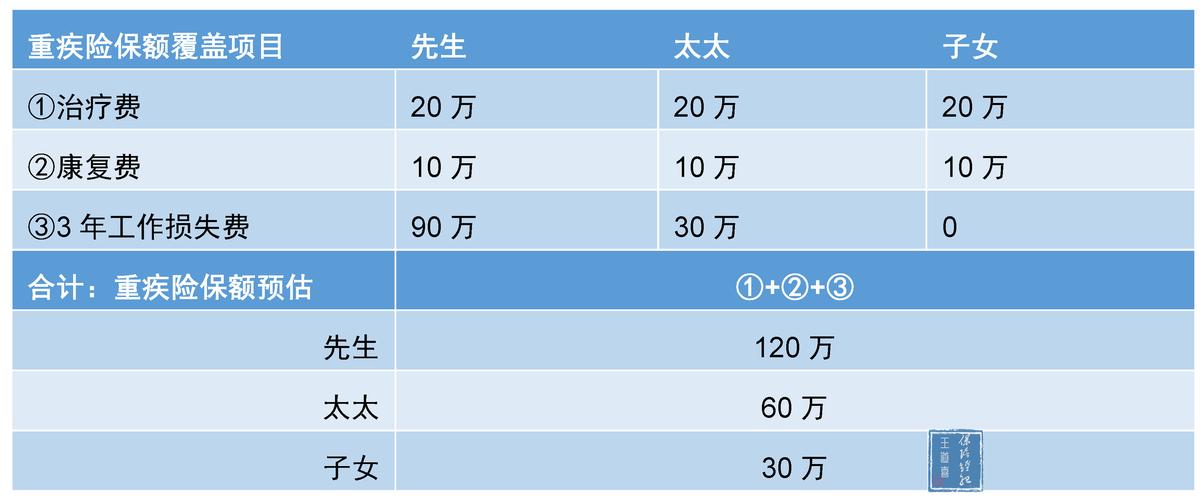
重疾险:得了重疾不能上班,要补收入损失,还要覆盖康复营养费。所以核心逻辑是,覆盖你3-5年的年收入就好,比如你一年赚20万,那保额就是60万到100万,就够了。别忘记,如果你还有房贷,也要把这部分算进去。
定期寿险:买定寿的都是家庭经济支柱,责任就是走了之后,帮你把家里的坑填上。所以保额直接算你的家庭负债加未完成的责任,剩下多少年房贷,孩子要养到大学毕业要多少钱,父母养老要准备多少钱,加起来就是基本保额。
百万医疗险:这个不用担心保额规划,现在多数产品都是几百万保额,足够用了,不用特意纠结。
几种常用的保额计算方法,按需选
第一个就是大家听的最多的双十原则。什么意思?保费占年收入的10%,保额是年收入的10倍。
说实话,这个就是给新手入门的参考,不用死卡。你手头紧,降到5%也没问题,只要保额够基础需求就行。
第二个是家庭责任法。适合已经结婚生子,上有老下有小的朋友。公式大概是:总保额 = 剩余房贷/车贷 + 子女教育金 + 父母赡养费 + 家庭5-10年的基本生活费。你欠多少钱,要给家人留多少钱,算完直接明了,不会差太多。
第三个是收入损失法。主要用在重疾险和寿险。就是你从出事到退休,一共能赚多少钱,保额就配多少。这个算出来一般比较高,如果预算够就配,预算不够就先配够定期的,以后加保也行。
不过话说回来,没有哪一种方法适合所有人,你根据自己的预算调整就行。
这些误区,多数人都踩过
1. 大人不给自己买,先给孩子买超高保额。我见过有人给自己刚满月的孩子配了一百万寿险,自己作为家庭支柱只买了十万,这不是本末倒置吗?大人是孩子最大的保障,大人先配够,再给孩子配,顺序不能乱。
2. 跟风买保额,别人买50万我也买50万。你年薪百万,和人家年薪十万,怎么可能用同一个保额?每个人家庭情况不一样,负债不一样,保额当然不一样。
3. 为了高保额,把预算拉得太高,影响日常生活。每年交保费占了收入三分之一,出去吃顿火锅都要算计,不出两年你肯定断保。断保之后,保障没了,退回来的现金价值少得可怜,亏到心疼。
4. 买完一次就放着,从来没想过加保。五年前你年收入十万,买了50万保额,现在年收入翻了五倍,房贷也加了一倍,原来的保额早就不够用了。结婚、生娃、涨薪、买房,只要家庭责任变了,就得想着调整保额。
合规提醒
本文仅做保险知识科普,不构成任何投保建议,不推荐任何保险产品,不评价任何保险公司或产品优劣。不同保险产品的保额规则、投保要求、理赔条件均不相同,具体请以保险合同和保险公司官方说明为准。
保额规划本来就不是一锤定音的事,你现在的情况,和十年后的情况肯定不一样。先搭好基础保障的架子,以后慢慢加,不急。
作者|dananjin
排版|dananjin
审核|小准