上个月刷朋友圈,看见高中同学去云南玩摔了膝盖,住了一周院,晒了账单配文:省了几十块保费,亏了大几千。
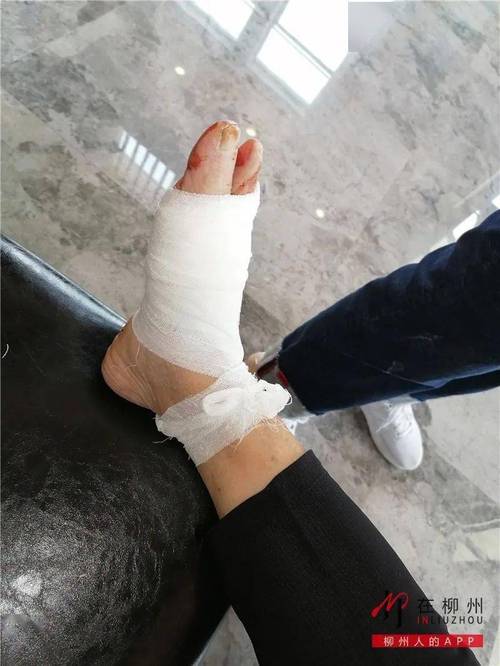
想起前年我跟我姐去三亚,她嫌旅行险没用,不肯买。我下水捡贝壳,脚划了个大口子,缝了五针花了两千多,最后走旅行险报了一千八。她站旁边看着,一言不发,回去的时候主动让我帮她讲明白旅行险到底是个啥。
旅行险到底保什么?别搞混保障范围
很多人觉得旅行险就是保大灾大难的,跟自己手里的意外险差不多,没必要多花钱买。
其实真不是。
咱们普通人出去玩,用得最多的其实是意外医疗责任。摔了碰了,蚊虫叮咬过敏严重,路边猫抓了打狂犬疫苗,吃坏肚子上医院挂水,这些小毛病大花费,大多都在这个责任的覆盖范围内,对吧?
第二个常用的是行程变更与财产损失责任。起飞前两小时通知航班取消,或者突发生病没法出发,已经付了的不能退的机票酒店钱,符合合同约定就能赔。行李托运被弄丢,随身物品被偷,身份证护照丢了补证的费用,也能报一部分。
还有比较冷门,但关键时刻能救命的,是紧急救援服务。你去高原玩突发高原反应,需要转去低海拔地区治疗,或者去国外出了意外需要转运回国,这笔钱动辄几万几十万,大部分普通保险不会覆盖,正规的旅行险大多会包含这项服务,还能帮你联系当地医疗机构,真出事的时候不用你慌慌张张自己乱找资源。
当然,旅行险不是万能保险箱,什么都管。具体保什么不保什么,一切都要看具体产品的合同条款。
这些常见误区,八成出行的人都中过
第一个误区:我有百万医疗险和意外险,不用再买旅行险了。
说实话,真不是这样。
普通意外险的免责条款里,大多会把潜水、攀岩、冲浪、滑雪这些常见的旅行高风险运动列进去。你去滑雪场摔了骨折,普通意外险不赔,但是专门的旅行险,很多是可以保这些项目的。
百万医疗险呢?虽然能报医疗费用,但管不了航班延误、行李丢失、行程取消这些财产损失,更别说境外救援的服务了。如果你去国外看病,大部分百万医疗险也不会报销境外的医疗费用,对吧?
第二个误区:跟团游,旅行社已经买过保险了,我不用再买。
这真的是最多人踩的坑。
旅行社买的那个,叫旅行社责任险。只有当事故是旅行社的过错造成的,它才会赔。比如旅行社安排了不合格的车出了事故,这个它赔。要是你自己走路没注意摔了,自己下海游泳腿抽了筋,这个锅旅行社不背,那这个保险也就不会赔你。
真的,太多人栽在这儿了。我那个高中同学,就是跟团去玉龙雪山,自己高反进了医院,回去找旅行社,人家说责任险不管,小两万的医药费全自己掏。
第三个误区:反正便宜,随便买一份就行,不用看条款。
谁出门不是订机票的时候随手加购,九块九十九块九,看着划算就买了。结果出事了才发现,航班延误要满四小时才赔,你晚了三个半小时,不赔;你要玩的潜水不在保障列表里,不赔;甚至你去的地区被列在免责里,直接拒赔。
这点钱省得太亏。
买之前确认这几件事,少吃亏
首先,出境游先看目的地的硬性要求。比如办申根签,官方要求必须买满足最低保额的旅行险,不然不给过签,这个一定要提前准备,别耽误签证进度。
其次,保障期限一定要算对。很多人图省事,按出行天数算,比如1号出发,5号落地到家,偏偏买成1号到4号,差一天,保障就断了,真出事完全不赔。其实多买个一两天也花不了几块钱,别省这个。
然后,要玩高风险项目,一定要提前确认能不能保。你去滑雪、去潜水、去登山,提前翻一下条款里的免责,看看这些项目在不在保障范围内,别等出事了才找补。
还有,没必要重复买。旅行险里的医疗责任都是报销型的,你花多少钱报多少钱,买好几份也不可能重复理赔,纯粹浪费钱。
不过话说回来,旅行险本身就不贵,几十块钱买个心安,真没必要省。谁也没法打包票说出门一定顺风顺水,小磕小碰能报一点,真出大事有救援托底,就够了。
内容仅供学习参考,不构成任何投保建议,所有保障责任、免责范围、理赔规则都以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小北