说人话:责任险保的是什么?
其实核心逻辑特别简单。我们买的大部分保险,要么保自己的身体,要么保自己的财产。 责任险不一样。它保的是你因为过失,给别人造成了人身伤害或者财产损失,按照法律你必须赔的钱。 你撞了别人的车,你全责要修,这就是你要负的责任。你开咖啡店,客人在台阶摔了,法院判你赔十万,这也是你要负的责任。 责任险帮你出这个钱。就这么简单。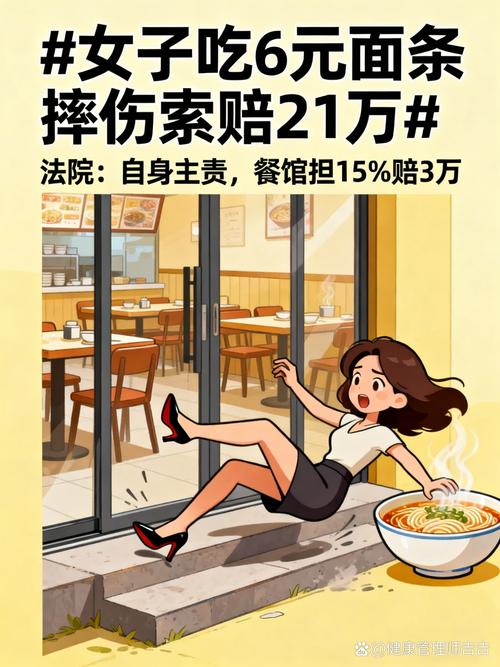
日常能见到的责任险,都对应哪些场景?
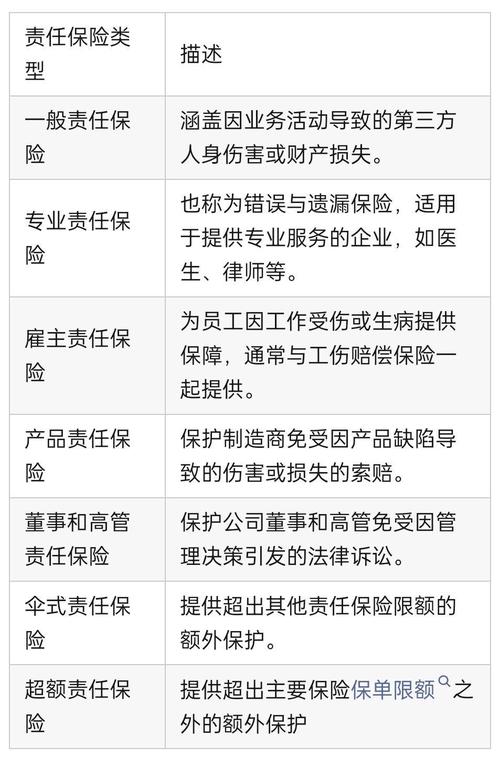
给你列几个最常见的,一眼就能对上: 1. 公众责任险只要你是对外开放做生意的地方,基本都能用上。商场、饭店、健身房、菜市场…只要是别人进到你地盘,因为你的设施或者管理出了事,你要赔,它管。
很多房东租商铺给商家,都会要求买这个,就是怕出事自己跟着担责。 2. 雇主责任险
很多人把它和员工意外险搞混。这里掰清楚:员工上班的时候受伤,按照法律老板本来就要赔钱,雇主责任险赔的是老板本该出的这笔钱,钱直接打给老板。员工意外险是不管谁的责任,直接赔给员工个人。完全两码事。 3. 产品责任险
你生产、卖东西,只要你的东西有问题,把别人伤了或者把别人东西弄坏了,你要赔,它管。比如食品出了问题,电器短路烧了客户房子,都是产品责任险的赔付范围。哪怕你是朋友圈卖手工酱,吃坏了人找你赔,也能用得上对应的产品责任险。 4. 职业责任险
针对靠专业手艺吃饭的人。比如医生出了医疗差错,律师给人延误了诉讼时效,设计师出图写错参数给甲方造成损失…这些因为职业失误要赔的钱,职业责任险兜着。 5. 承运人责任险
拉人拉货的都要配。客车出事故伤了乘客,货车拉货碰坏了货主的货物,都是它赔。我们买大巴票、长途汽车票额外加的几块钱保障,很多就是这个的一部分。
几个常见误区,大部分人都搞错过
不对。车险里的第三者责任险其实就是责任险的一种,保你撞了别人要赔的钱,你自己的车损车盗抢那才是保你自己财产的。意外险更不用说了,只保你自己受伤,你伤了别人要赔,意外险一分钱都不出。完全不是一回事。 第二个误区:只要是我要赔的,责任险都赔。
哪有这种好事。
首先,你故意干的坏事肯定不赔。你跟人有仇故意把人打了,故意砸人店铺,这叫故意行为,免责条款里写得清清楚楚,一分不赔。
其次,免责条款里列的都不赔,比如战争、核辐射这种,还有合同明确说不保的责任,都要自己看清楚。 第三个误区:只有大公司才需要买,个人小生意不需要。
别这么想。现在只要你对外提供产品或者服务,就有可能摊上事。你开个淘宝C店卖手工饼干,吃坏一个人,对方张口要几万,你扛不扛?你个人接私活做设计,施工图错了一个数,甲方返工要几十万,你赔不赔?
风险不分大小,只看你担不担得起。 最后说几个必须记下来的点: 所有责任险都有赔偿限额。合同写清楚单次最多赔多少,累计最多赔多少,超出限额的部分,还是得你自己出。 责任险只赔合法的民事赔偿责任。你干违法犯罪的事,本身就不受保护,肯定不赔。
合规提醒
1. 本文仅做科普知识分享,不推荐任何具体保险产品,不评价任何保险公司。 2. 不同产品的条款差异很大,具体的保障范围、免责内容都要以你手里的保险合同和保险公司官方说明为准。 3. 本文不构成任何投保建议、理赔承诺,具体问题请咨询对应保险公司官方渠道。作者|dananjin
排版|dananjin
审核|见微