前阵子在地铁站碰到以前小区的张阿姨,拉着我躲到柱子后面偷偷问。说去年体检查出来肺结节,当时想给自己买份重疾险,怕被拒,就没说,现在天天睡不好,就怕以后出事不赔。
很多人一听到带病投保,第一反应就是「骗保」。不对啊。不是所有带点小毛病投保,都叫恶意带病投保。
什么情况才会影响理赔的带病投保?别自己吓自己
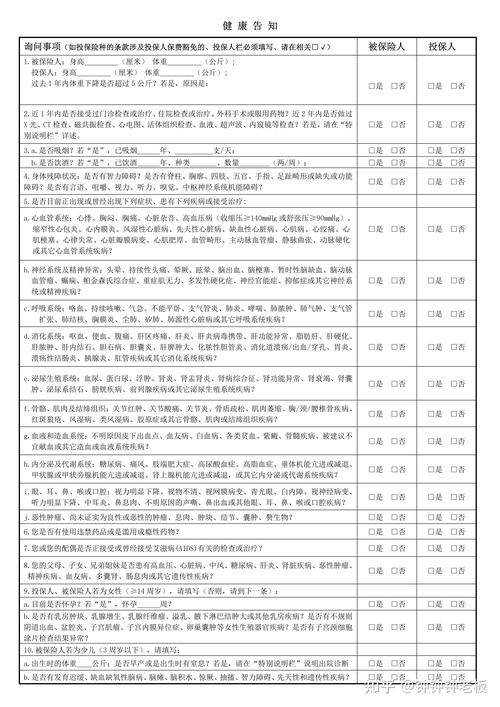
咱们国家买人寿、重疾这类保险,实行的是询问告知原则,不是什么无限告知。说白了就是:保险公司问什么,你答什么。没问到的,不用主动往上凑。
比如保险公司的健康告知只问了「近两年有没有住院手术」,你五年前切过阑尾,早就痊愈了,也没在询问的时间范围内,完全不用说。这不叫带病投保。
只有一种情况,会给后续理赔埋雷:健康告知明明白白问到了你这个病,你明明知道,却故意隐瞒,或者填了「无异常」。这才是会出问题的带病投保。
隐瞒病史,真的能蒙混过关吗?
我听过太多人抱着侥幸:我这就是体检查出来的小结节,没住过院,没刷过医保卡拿药,保险公司哪查得到?
说实话,现在的数据联网程度,比你想的高太多。社区门诊的记录,连锁体检机构的报告,甚至你在电商平台买过相关的处方药,只要保险公司想查,都能调得到。
之前碰到一个三十多岁的男生,投保重疾险的时候隐瞒了乙肝小三阳,五年后查出来肝癌申请理赔,保险公司调了他六年前单位体检的报告,直接拒赔,连已交的保费都没全额退。你说亏不亏?
别信网上那些谣言说什么「熬过两年就肯定赔」,那是给如实投保的人准备的规则,故意隐瞒病史的,不适用。
真体检查出异常,该怎么正确投保?
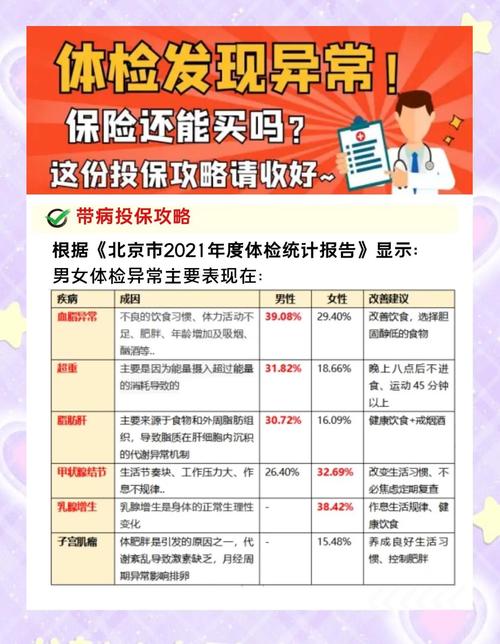
好多人搞反了顺序:明明知道自己有异常,先想着瞒,过了之后天天担惊受怕。其实完全没必要,现在核保尺度比十年前宽松太多,很多常见病都能正常投保。
给你说几个实打实的操作方向,不会错。
第一,健康告知不问不说,问到如实说。别自作聪明隐瞒,也别没事把十年前发烧住院、小时候摔断胳膊这种八百年前的事都写上,平白无故给核保添乱。问什么答什么就够了。
第二,小异常先走智能核保。现在大部分线上产品都有智能核保,你对着问题一步步选,几分钟就出结论,就算被拒了,也不会留下核保记录影响你买别的产品,很方便。
第三,异常稍复杂就走人工核保,多试几家。同样的甲状腺结节3级,有的公司会直接除外甲状腺责任,有的公司看了最新的复查报告,直接给标准体承保,核保尺度每家真的不一样。别一家拒了就直接放弃。
不过话说回来,真要是身体异常比较严重,就算加费或者除外一部分责任,也比完全没有保障强,对吧?总比你抱着侥幸隐瞒,最后拿不到理赔,坑了自己和家人强。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知