下班接娃路上想到的:买寿险先给谁买
2026-09-25 10:45:55
上周陪闺蜜去保险公司柜台办手续,她坐在那里签字,手没抖,出来在停车场抱着我哭,说幸好当年老公听劝多买了一百万,不然现在房贷都断供,娃的高中补习班都停了。
这事过去快半个月,我天天接娃的时候都在想,好多人问的那个问题,答案其实早就摆在这了。
别先盯着孩子,扛事的人得先有保障
说实话,我接触过快一百个咨询家庭,八成上来第一句话都是“我想给我家娃买份寿险”。
剩下两成,就是想给父母买。
问他们大人自己买了吗?大多摇头,说我们一大把年纪了,买了浪费,孩子先安排上才安心。
真的搞反了啊。
寿险的作用,说白了就是如果你走了,这笔钱帮你继续扛你原来扛的那些事。还房贷,养娃,给父母养老,哪一样不需要钱?
要是顶梁柱先走了,家里没了主要收入,还背着几百万债,剩下的人怎么过?反过来,要是孩子先走,大人顶多伤心,家里的债不会压在一个孩子身上对吧?大人赚的钱还能继续过日子,不需要孩子留钱给家里啊。
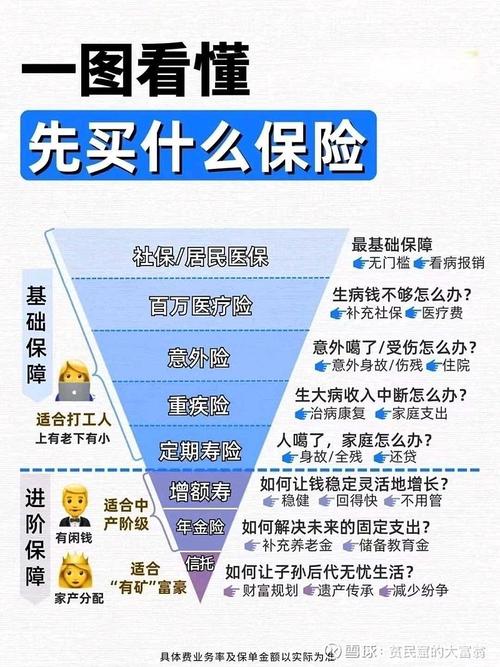 家庭不同成员寿险优先级排序图
什么时候,才轮得到老人孩子买寿险
不是说老人孩子绝对不能买寿险。顺序错了而已。
如果你家顶梁柱的保额已经买够了,每年交完保费还有闲钱,想配置,那没问题。
举个小例子,我前两年接触过一个客户,老两口为了给儿子买房,自己把退休工资卡压了,背了两百万的房贷,儿子刚工作还没能力全承担,那这种情况,给老两口买个定期寿险,保到房贷还清,完全没问题。
那孩子呢?一般未成年的孩子,真没必要。除非孩子已经成年工作,是家庭的主要收入来源,不然真的轮不到。
我见过一位妈妈,每个月赚八千,给刚上小学的儿子买了每年交两万八的终身寿险,自己只买了十万块的定期寿险,每年交三千。
说出去谁信啊。十万够干嘛?她家房贷还有一百八十万呢。
不过话说回来,钱是人家的,咱也不好说什么,只是觉得可惜,同样的三万多,给妈妈买够两百万寿险,剩下的钱给孩子买个好点的医疗,不香吗?
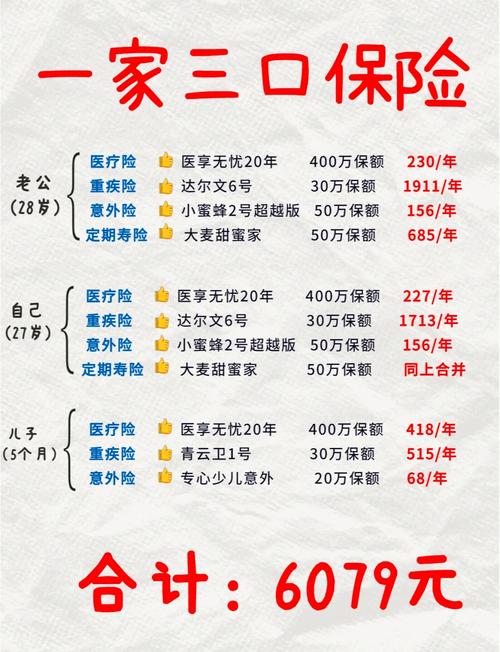 三口之家寿险保费分配对比图
花一分钟,就能捋清你家的顺序
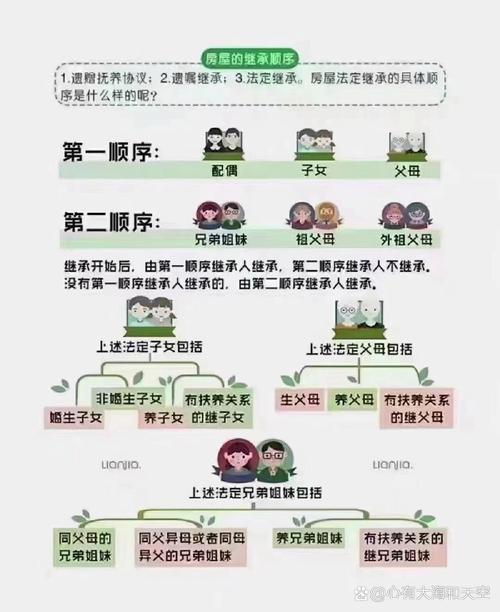 花一分钟,就能捋清你家的顺序
其实没那么复杂,不用算来算去绕晕自己。
就按这个来:
第一步,家里赚钱最多、负债最多的那个人,先买。不管是老公还是老婆,谁扛着大部分房贷车贷,谁赚的钱占家庭收入一半以上,谁先来。保额大概覆盖掉你的总负债,加上孩子到成年的生活费,就差不多。
第二步,另一个大人,跟上。哪怕赚的少,只要也分担了债务,有要养的人,就一定要配。多少无所谓,先有了再说。
第三步,才轮到老人和孩子。记住,是你已经把前面两步都搞定了,还有余钱,再考虑,别反过来。
很多人会说,我预算少怎么办?预算少就更要把钱花在刀刃上啊。几百块就能买一百万定期寿险,先给顶梁柱配上,总比你花大几千给孩子买,大人裸奔强吧。
也别听人瞎忽悠,说什么孩子现在买便宜,以后划算。那是他想赚你佣金啊。你大人都没保障,孩子的便宜占得有意义吗?真出事的时候,能帮上忙吗?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
下班接娃路上想到的:买寿险先给谁买
文章链接:https://www.xinminbao.com/r/776.html