前几天在小区楼下便利店买冰饮,碰到对门的张哥,拎着菜篮子唉声叹气。说刚换了大房,添了老二,最近总刷到各种保险科普,越刷越慌,不知道自己这个家里唯一赚钱的,该买什么寿险。
其实很多人都跟张哥一样,上有老下有小,背着几十年房贷,知道自己不能出事,但真碰着保险,又全是乱麻,理不清楚。
为什么最先要给家庭经济支柱配寿险?
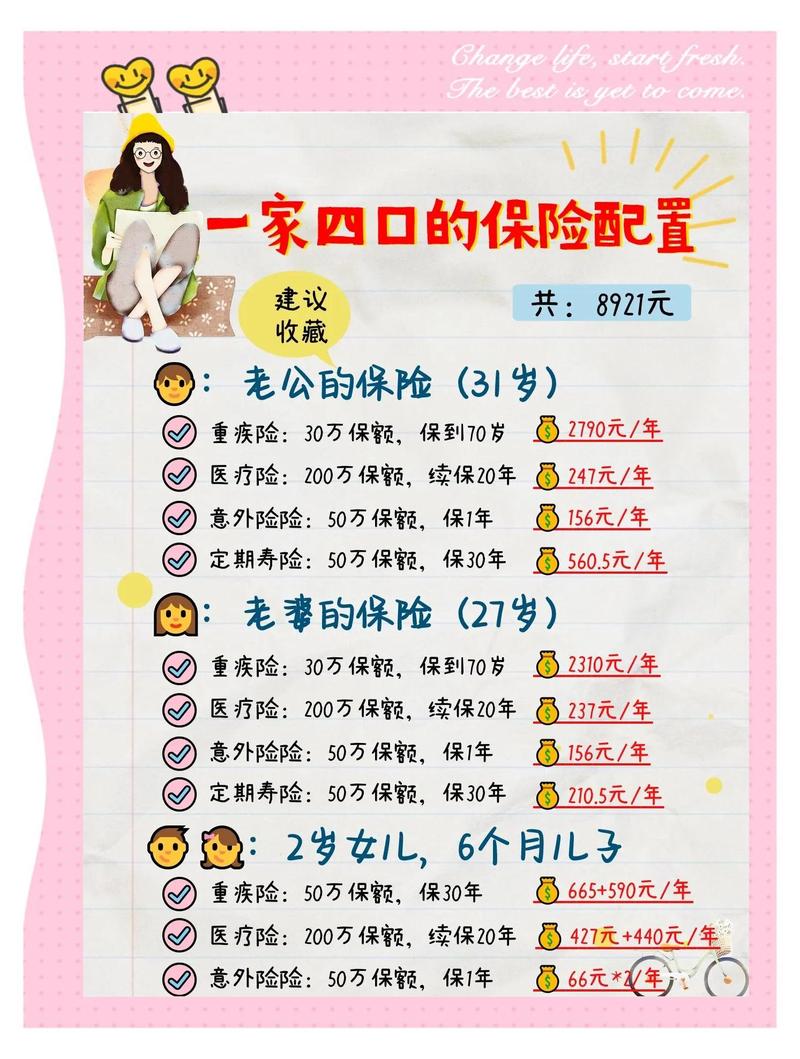
说实话,我见过太多反过来的操作。夫妻俩攒了钱,先给孩子买齐重疾、教育金,爷爷奶奶也有意外险,转头一看,顶梁柱自己身上,除了单位那点社保,啥都没有。
之前听朋友说过一个事,老家一对小夫妻,男方开货车跑长途,女方在家带两个孩子,攒了快十万,先给老大买了终身寿险加教育金,男方觉得自己身体好,舍不得买一年几百块的定期寿险,结果开高速出了事故,留下八十万房贷,女方带着俩孩子,连生活费都凑不出来。
讲这个不是要制造焦虑。就是想说明白一个最朴素的道理。
寿险的本质,就是把你未来该承担的家庭责任,折成一笔钱。万一你走了,这笔钱替你继续扛着这个家。你是家里赚钱最多的那个,你的责任最大,所以当然要先给你买。
哪有那么多复杂的道理?说白了,顶梁柱倒了,房贷不用还了?孩子不用上学了?老人不用养老了?哪一样不需要钱?
别踩这几个常见的选购误区
很多人一接触寿险,容易被带歪。说几个最常见的坑。
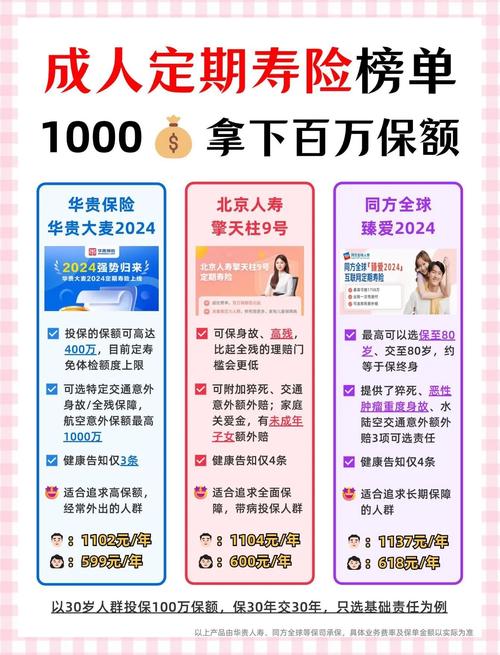
第一个坑:觉得寿险很贵,买不起。其实真不是。三十岁的男性,买一百万保额,保三十年,交三十年,一年也就几百块,也就相当于你每个月少出去吃两顿烧烤,少买两盒烟,真没你想的那么贵。
第二个坑:给孩子买寿险。说实话,孩子又不赚钱,也不需要承担家庭责任啊,买几十万上百万的寿险,完全是浪费保费,把钱花在刀刃上不行吗?
第三个坑:买带理财功能的寿险,说什么既能保障又能存钱。这种大多是保额低,保费高,真出事了那点额度根本不够用,想要收益也比不过正经的理财,两头不占好。
不过话说回来,也不是说储蓄型寿险完全不能买,只是得先把保障型的额度做足了,手里还有闲钱,再考虑别的,对吧?顺序不能乱。
选寿险,其实就抓这几个关键点
我帮张哥理的时候,就说了三点,没别的花里胡哨的。
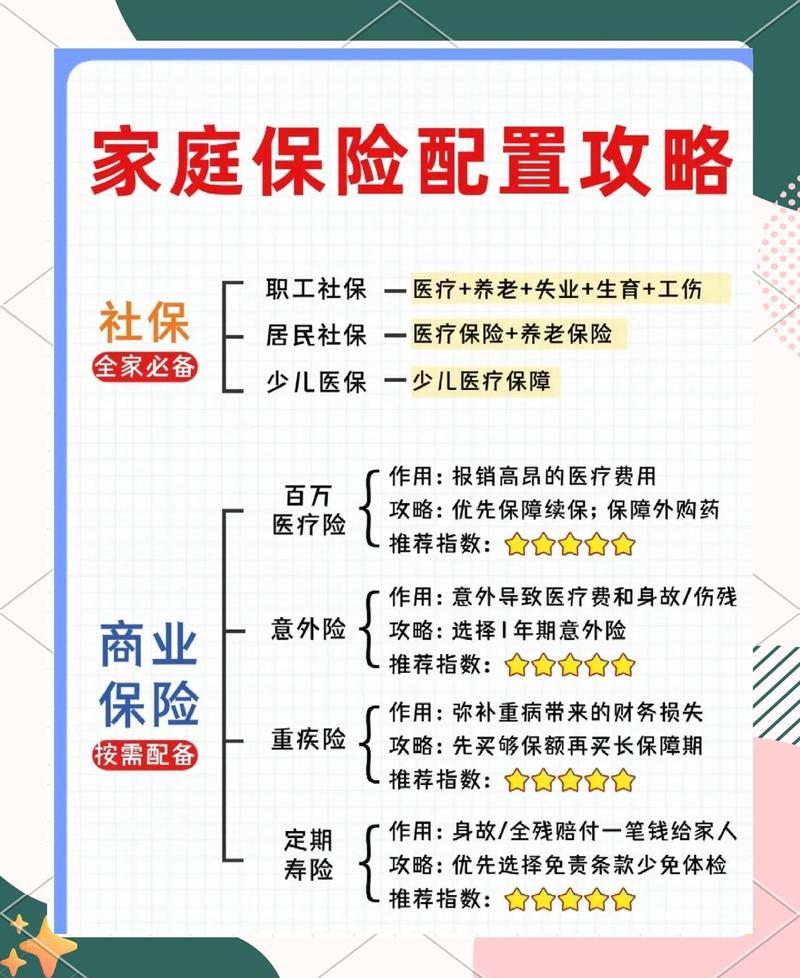
第一,先算保额够不够。别瞎买个几十万就完事。怎么算?至少要把剩下的房贷全部覆盖掉,再加上未来五到十年的家庭日常开支,再留出来孩子教育和老人赡养的钱,稍微多留点余量,别算得刚刚好。比如你房贷剩两百万,那保额至少做到三百万,不会错。
第二,选对保障期限。不一定非要一步到位买终身。如果预算有限,先保到退休就行。等你退休了,房贷还清了,孩子也长大工作了,你的家庭责任其实已经完成得差不多了,那时候需求就没那么大了。预算充足的话,再考虑保终身也不迟。
第三,健康告知如实填。问你什么你答什么,没问到的不用主动去说,别给自己加戏。现在很多定期寿险的健康告知都很宽松,大部分普通人都能顺利买到,不用太担心。
有人问,我有单位的五险一金,还要买吗?五险一金里的身故待遇,一般也就几万十几万,对于大部分背着房贷的普通家庭来说,真的不够用,补一个商业寿险,就是给家里多托一层底。
也有人说,我家里有存款有房产,不用买这个。那当然没问题,适合自己就行。只是大部分普通家庭,都是靠每个月的工资支撑开销,真出点事,一下子拿不出大几百万出来填窟窿,对吧?
寿险这东西,买了一辈子用不上,才是最好的结果。不过,该备着的时候,还是得备着。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|阿辰