先搞懂:什么情况下才能申请保单复效
很多人连宽限期和中止期都分不清楚,先捋明白:
你到了该交保费的日子没交,首先会给你留60天的宽限期,这60天里保障照样有效,真出了事保险公司该赔还是赔,你只要在这60天内把保费交上就行,啥影响都没有。
过了60天宽限期你还是没交,保单就会进入中止期,这时候保障直接停了,出事保险公司不赔,你想要把这份保障捡回来,就要走「保单复效」流程。
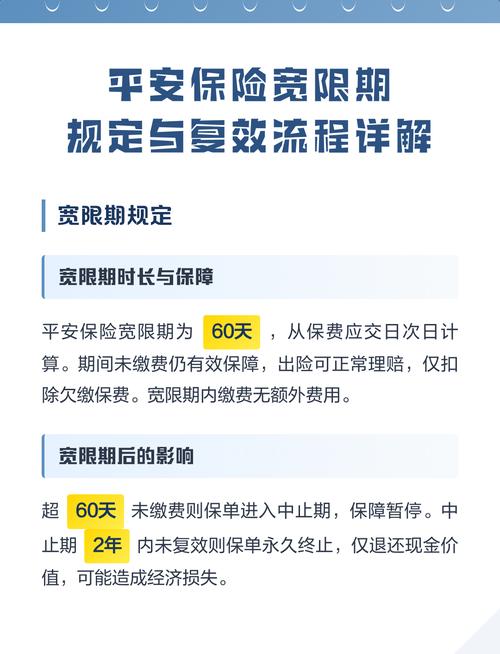
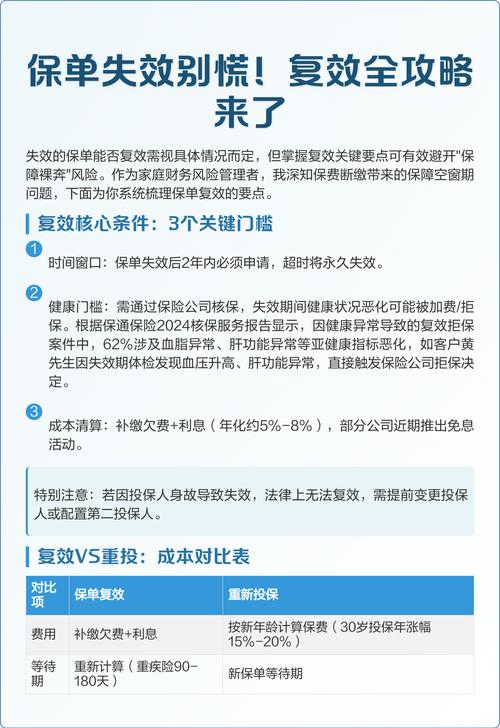
不是所有停效保单都能复效哦。记住,中止期最长只有两年,从宽限期结束那天开始算,超过两年没申请复效,保险公司会直接解除合同,你只能退保拿现金价值,没别的办法。
就算是在两年期限内,也不是你申请就一定能过。复效需要重新核保,你的身体条件、职业不符合现在的承保要求,保险公司是可以拒保的。
申请保单复效,最容易忽略这几件事
我见过太多人申请复效,稀里糊涂就签了字,最后才发现不对,这里几个关键点一定要提前记牢。
第一,复效后大部分产品要重新算等待期。很多人觉得,我这份保单都交了好几年了,原来等待期早就过了,复效之后肯定立马就能保。不对,绝大多数寿险、重疾险、医疗险,复效之后都要重新走等待期,短则90天,长则180天甚至一年,等待期内出险,保险公司是不赔的。少数产品约定不用重算,具体一定要看你的合同。
第二,复效要补保费和利息,不是只交欠的保费就行。你欠了几期保费,要全额补上,另外保险公司会收你一笔利息,利率一般不会很高,但也要提前有准备,别到了扣费的时候才发现钱不够。
第三,复效必须如实告知健康状况。你买保险的时候要告知,复效也要重新告知。这几年身体出了新问题,比如查出来结节、高血压、糖尿病,一定要说,不说后面理赔会被拒。说了之后,保险公司可能会加费、除外责任,当然也可能直接拒保,这些都要提前有心理准备。
复效原保单,还是退保买新的?怎么选
很多人遇到保单失效第一反应就是,这份原来的保单本来就不太满意,现在停了,我是复效还是干脆退了重新买一份?
没有标准答案,给你捋几个判断的方向:
如果你原来的保单买了好几年,当时的保费比现在同类型产品便宜,或者你已经年龄大了,重新买保费会涨不少,而且你现在身体条件还能通过核保,选复效肯定更划算。毕竟你原来交了这么久,现金价值已经积累了不少,退了重新买,前几年的现金价值很低,反而亏了。
如果你身体条件已经变差,买新产品根本通不过核保,那哪怕复效要加费、要除外责任,也尽量保住原来的保单,总比完全没有保障强。上个月有个读者,42岁,保单停了一年半,现在查出来肺结节,复效的时候保险公司除外了肺癌责任,他还是同意了,毕竟现在想买新的重疾险,根本没人接,能有一部分保障就比没有好。
那什么时候选退保重新买?如果你原来的保单保障太差,价格又虚高,你现在身体条件还符合新产品的投保要求,算下来总保费也差不了多少,那可以考虑退了买新的。不过话说回来,这种情况其实不多,大部分时候复效的性价比比重新买要高。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|白杨