前阵子帮闺蜜整理旧文件,翻到她2021年买的那份重疾险合同。
她去年裸辞躺了大半年,保费扣款卡余额不够,拖了快8个月没交。
本来以为这保单直接打水漂,重新买的话,今年长了一岁不说,上次体检查出的乳腺结节3类,说不定直接被除外。
结果翻到合同页边的小字,她突然拍桌子——原来还有保单复效这回事?
先掰明白:保单失效不是直接“死透”
很多人以为保费断了,保单马上就没了。
不是的。
长期险的合同里,一般都会写清楚宽限期,通常是60天。这60天里,哪怕你没按时交钱,保障还是正常的,真要出险了,保险公司会把欠的保费从理赔款里扣掉,该赔的还是赔。
过了60天宽限期还没交?保单就进入中止状态。注意,是中止,不是终止。
这时候保障是暂时停掉的,出险不赔,但保单还没彻底销户。只要在中止之日起的两年内,你满足要求申请复效,把之前的缺口补上,保单就能“复活”,之前交的年限、累积的现金价值都还在。
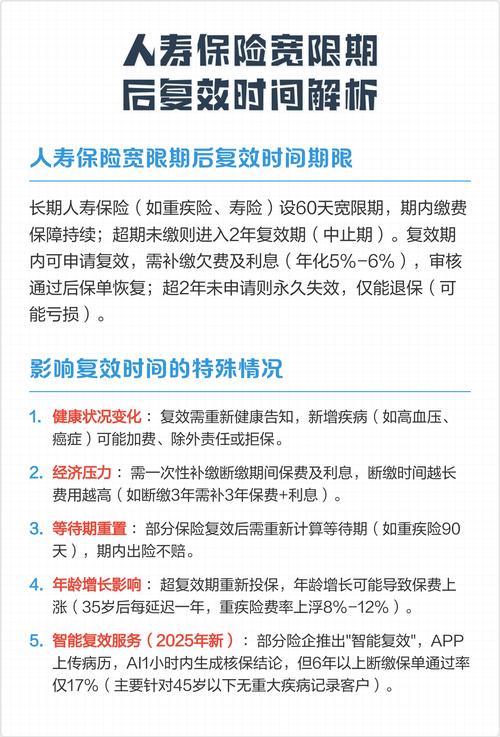
别小看这两年的时间窗口。很多人换工作、手头紧的时候断了保费,以为重新买就行,真到要重新核保的时候才发现,年纪涨了,身体小毛病多了,原来的保单如果能复效,能省不少事。
别想当然:复效不是把欠的钱补上就完事
我一开始也以为,复效嘛,就是把之前欠的保费连本带利交了就行。
太天真。
之前有个客户,寿险断缴了1年多,去申请复效,以为直接交钱就能过,结果保险公司要求他重新做健康告知——他这一年体检查出了糖尿病,直接被要求加费30%,不然不给复效。
说白了,复效的审核标准,和你第一次买保险的新投保审核,严格程度差不了多少。
你得提交申请,把欠交的保费、对应的利息全部补上,还要如实告知这期间的健康变化,有的时候保险公司还会要求你提供体检报告、生存证明,甚至重新走一遍核保流程。
还有个很容易踩的坑:复效成功之后,保单的等待期会重新计算。比如你之前买的重疾险等待期90天,早就过了,复效之后,可能又要从头等90天,这期间要是得了合同约定的重疾,是没法申请理赔的。
别想着在健康告知上耍小聪明。你这期间的就诊记录、体检报告,保险公司都能查到,不如实告知的话,等真要理赔的时候,反而会被拒赔,得不偿失。
算清楚账:什么时候该复效,什么时候不如重新买
不是所有断缴的保单,都值得折腾复效。
你可以对着这几个情况捋:
第一种,优先考虑复效的情况。比如你已经交了五六年的长期重疾险、寿险,当初买的时候身体完全健康,这两年要是体检查出了点小毛病,重新买不仅保费贵一大截,还可能被除外责任、甚至买不了。这种时候只要复效能通过,尽快办理就好。
第二种,可以对比着看的情况。要是你刚买了一两年,这两年身体还是和投保时一样健康,现在市面上同类型的产品保障更好、保费还更便宜。那其实完全可以对比下:复效要补的保费+利息,加上复效后要重新等的等待期成本,和新投保的保费、等待期比,哪个更划算。
哦对,这里要提醒,要是选择重新买,一定要等新保单过了等待期,再把旧的保单退掉,别让保障出现空窗期。
还有个误区要澄清:只有长期人身险才有复效的说法。一年期的医疗险、意外险,到期没交钱就直接失效了,没有复效的通道,别白跑一趟。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|满满