上周跟闺蜜吃饭,她吐槽说前年给娃买的教育年金,去年急用钱想退,交了快5万,只退回来1万2。她翻合同给我看,指着那页密密麻麻的数字骂,说当初销售说”钱放里面增值”,怎么退的时候扣这么多?
我凑过去一看。
哦,那页就是现金价值表。
别把它当收益表,这钱本来就是你的
很多人第一次见现金价值表,第一反应是”这是不是保险公司给的额外收益?”
真不是。
现金价值本质是保单里属于你的”可随时提取的储蓄余额”——你交的长期险保费,会分成好几块:一块是用来买保障的成本,一块是保险公司的运营费用、佣金,剩下的才是你账户里的储蓄部分。扣完所有该扣的钱,剩下的数字,就是现金价值。
举个最简单的例子:你买一年期的意外险,交100块,到期没出事,一分钱都拿不回来,因为这种短期险根本没有储蓄部分,自然也没有现金价值。但你买的20年交的重疾险、终身年金、增额寿这些,都是长期合同,才会有这张表。
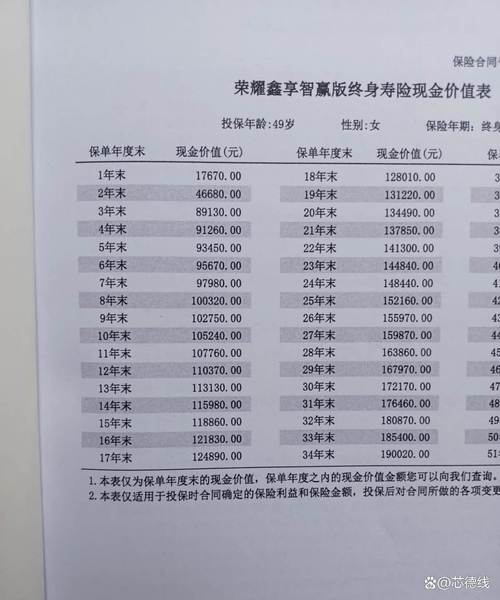
我见过太多人交了五六年保费,从来没翻到过这页。总以为退保能拿回”自己交的钱”,结果一看现金价值,连一半都不到,当场懵。
真不是保险公司坑人。
这些扣除的费用,在你签合同的时候就已经写清楚了,只是没人告诉你而已。
除了退保,这串数字还有两个很多人不知道的用处
大部分人对现金价值的认知,只停留在”退保能拿多少钱”上。其实它的用处多着呢,我挑两个日常用得上的说。
第一个,保单贷款。
你要是急用钱,又不想退保丢了保障,完全可以拿着这张现金价值表找保险公司贷款。一般能贷到当期现金价值的80%左右,利息比普通的消费贷、信用卡分期低不少,而且贷款期间,你的保单保障完全不受影响,该报销报销,该理赔理赔。
唯一要注意的是,这个贷款不是白给的,到期要连本带息还,要是一直不还,欠的钱超过现金价值了,保单就会失效。
第二个,减保。
要是你后面收入降了,交不起每年的保费,也不用硬扛着断保。可以申请降低保额,把超出你需求的那部分对应的现金价值取出来用,剩下的保额继续有效,保障不会断。
说白了,就是你账户里的钱,你想怎么用,只要符合合同规则,都可以安排。
别踩坑:这两个关于现金价值的说法我听一次骂一次
说实话,这几年被身边的保险销售忽悠的人太多了,关于现金价值的歪理我听了一箩筐,今天必须掰扯清楚。
第一个坑:”现金价值交够年限就肯定超过你交的总保费”。
真不一定。
你要是买的消费型重疾险,很多产品的现金价值增长特别慢,可能要到你七八十岁才会追上你交的总保费,还有部分纯保障型的重疾,终身都不会出现现金价值超过总保费的情况——毕竟人家核心是给你做保障的,不是做储蓄的。
举个短例子:30岁的年轻人买50万保终身的重疾,交30年,总保费大概20万左右,要是是纯保障型的产品,可能到80岁的时候现金价值才到18万,90岁才会超过20万。你要是刚交完30年就想退保,大概率拿不回20万。
第二个坑:”现金价值越高的保险就越好”。
这话说的跟”工资越高的工作就越好”一样蠢。
你要是买保险的核心需求是保障,那你当然要把钱花在刀刃上,给保障多留预算。要是某款重疾险的现金价值做的特别高,那对应的保障成本肯定更高,你交的保费自然也更贵,对你这种要高保额的人来说,反而不划算。
反过来,你要是买年金、增额寿这种储蓄型的保险,那现金价值的增长节奏就很重要——比如你计划10年后要拿这笔钱给孩子交学费,那你就得看清楚,10年的时候对应的现金价值是多少,能不能满足你的需求。
没有绝对的”好”现金价值,只有匹配你需求的现金价值。
不过话说回来,其实了解现金价值根本没那么难。
你买长期险的时候,不用听销售吹的天花乱坠,直接翻合同,找到那页现金价值表,算两个数:
第一个,要是你交3年、5年、10年的时候想退保,能拿回多少钱,能不能接受。
第二个,要是你后面急用钱,需要贷款或者减保,能拿到的钱够不够用。
就这两个数,算完你心里就有底了,根本不会被人忽悠。
对了,别信那些说”现金价值可以随便取”的鬼话。
每一种提取方式都有对应的规则,要么走退保,要么走减保,要么走贷款,提前看清楚合同约定就行,没什么玄乎的。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|安然