上周接了个读者的微信,凌晨一点发的,字都打错好几个。
他两年前咬咬牙买了50万重疾险,当时单位体检查出甲状腺3类结节,觉得就是个人人都有的小毛病,没必要写上去,健康告知那页全勾了”否”就提交了。最近复查,结节评级升到4a,医生说大概率要做手术切。
他翻遍手里的保险合同找不到半个字的相关说明,刷短视频刷到一堆博主拍着胸脯说”过了两年不可抗辩,保险公司想不赔都难”,半夜越想越慌,来找我问到底靠不靠谱。
我当时看完他的消息,真的想叹口气。
说实话,这问题我被问了没有一百也有八十。好多人把这一条当成了投保后悔药,觉得只要熬够两个年头,之前没说的啥小毛病都能自动”洗白”。
哪有那么好的事。
两年不可抗辩,根本不是”投保免死金牌”
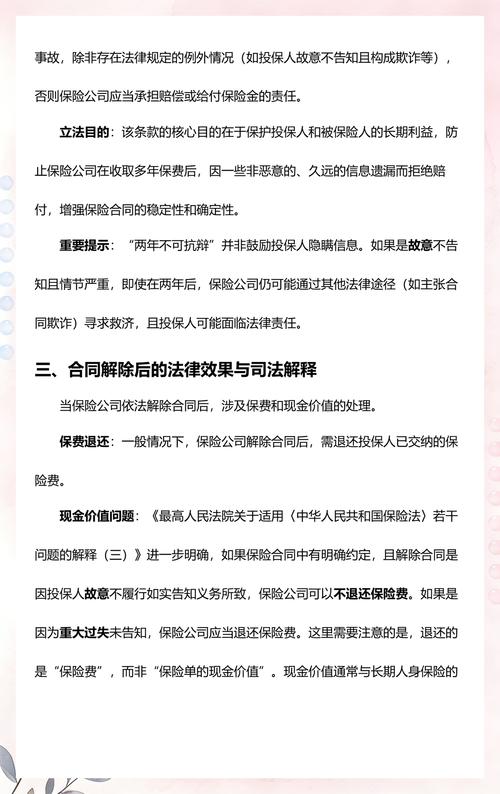
这一条本质上是《保险法》第16条定的规矩,不是哪家保险公司心善给的福利。
说穿了就是:保险公司从你投保当天开始算,两年之内要是查到你当初没有如实告知关键信息,是有合法权利解除合同的。但如果从投保日算起,合同已经成立满了两年,保险公司就不能随便拿”当初没如实说”当理由,直接把合同解了拒赔。
好多人看到这半句就拍大腿,觉得占了大便宜。
错。
这个条款的适用前提,从来不是”只要熬满两年就万事大吉”。如果你当初投保的时候,是带着明确的恶意——比如明知道自己已经确诊了重大疾病,故意把病史藏得严严实实,就等着熬够两年再申请理赔,就算满了十年,真闹到法院,该不支持还是不支持。
之前碰到过一个真实的咨询,有个男士投保前刚做完肺癌切除手术,没告知,第三年申请重疾理赔,保险公司调阅了他的就医记录,最后走完法律流程,也没赔。这就是典型的恶意欺诈,法律不会给这种行为兜底。
就算满了两年,这些坑也躲不开
好多人对这个条款的误解,就是把它当成了理赔的”万能通行证”。实际上真到理赔环节,要核对的东西太多了,远不是”满两年”这一个条件就能搞定的。
你当初隐瞒的病史,和这次申请理赔的疾病是直接因果关系,而且你当初明明知道这个病史的存在,就是故意不说,就算合同满了两年,保险公司查到完整的就医记录,该走争议流程还是会走。
再比如有人觉得,反正有两年不可抗辩兜底,投保的时候健康告知随便填,什么都不说也没关系。这想法真的是把自己往坑里推。你现在耍的小聪明,最后都会变成理赔时的麻烦事。
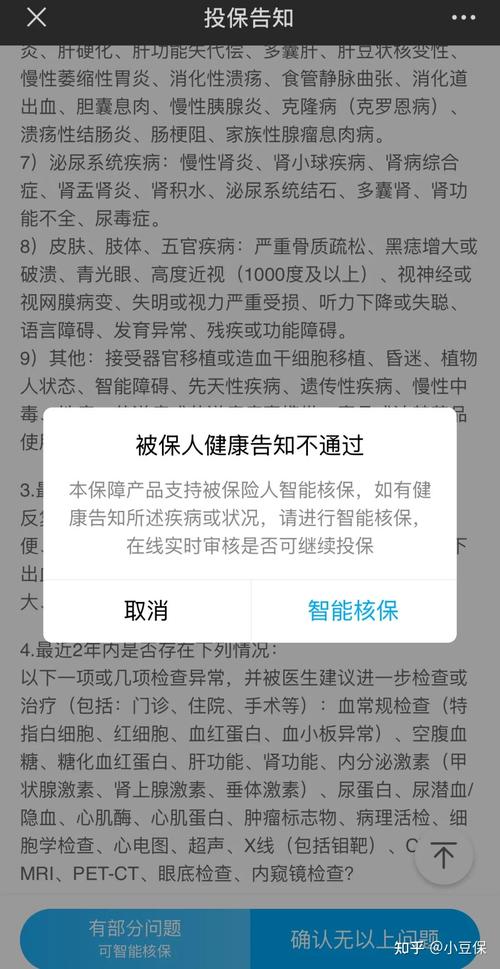
我见过太多抱着”熬两年就没事”心态的人,投保时把健康告知的选项全当空气,结果真到申请理赔的时候,保险公司把他过去五到十年的就医记录、体检报告翻个底朝天,只要发现他当初是故意隐瞒的重大病史,根本不会因为满了两年就随便妥协。
有人抬杠说,法律不是写了满两年不能随便解约吗?是,法律是这么定的,但法律从来没说过,要给恶意欺诈的行为当保护伞啊。就像你不能说,只要偷东西过了两年没被抓,你偷的东西就合法归你了,对吧?
想把这条款用明白,先记住这几个实在建议
首先,投保的时候,能如实告知的尽量如实说。别耍小聪明,觉得小毛病不说没关系。你大大方方告诉保险公司,人家愿意承保,以后不管过多久,理赔流程都顺。你藏着掖着,就算熬够了两年,心里也得一直悬着,何必呢?
要是真的投保之后才发现,当初漏说了什么小毛病,别硬扛着等两年过了再处理。在两年的可抗辩期内,主动找保险公司补充告知,该加费加费,该做责任除外做除外,比你硬熬到出险了再掰扯,省心太多。
还有,别信网上那些”过了两年保险公司必须赔”的绝对化说法。真到理赔的时候,要看的是你手里的合同条款,是你过往的就医记录,是你当初投保时的告知情况,不是看短视频里博主怎么说。
说回这个条款本来的初衷,它其实是给普通投保人托底的——毕竟你交了好几年保费,保险公司不能随便翻到你十年前的体检报告,就毫无征兆地把合同给你解了,这对投保人太不公平。但这个公平是双向的,你不能要求自己随便隐瞒病史,还要求法律站在你这边。
不过话说回来,如果你当初真的不是故意隐瞒,就是漏了个无关紧要的小问题——比如以前有过轻微的脂肪肝,投保的时候忘了说,满两年之后因为其他不相关的疾病申请理赔,那保险公司真的不能因为这点小事就随便拒赔。这才是这个条款真正的作用。
别总想着钻规则的空子,规则是用来保护守规矩的人的,不是给投机的人开绿灯的。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐