我给他指了指其中一行字。
他愣了。
哦?原来这一条跟他上次骑摩托车跑山的爱好还真有关系。
免责条款根本不是“保险公司耍赖清单”
很多人对这几页内容的抵触,从打开合同的第一秒就开始了。总觉得这是保险公司提前写好的“拒赔说明书”,满纸都是不想承担责任的小心思。
真不是。
说白了,免责条款的本质,是把哪些场景下的身故风险,不在这份保单的保障范围内,明明白白摆到台面上。既不是保险公司故意卡人,也不是为了后面扯皮找借口——要是把所有奇奇怪怪的风险都算进保障范围,最后保费定得高高的,反而对那些只想买基础身故保障的普通人不公平。
举个最直白的例子:要是被保险人在故意犯罪、服刑期间出了事,这时候本身就属于因为自身违法行为导致的风险,要是还正常赔付,对其他老老实实交保费的投保人来说,本来就不公平。
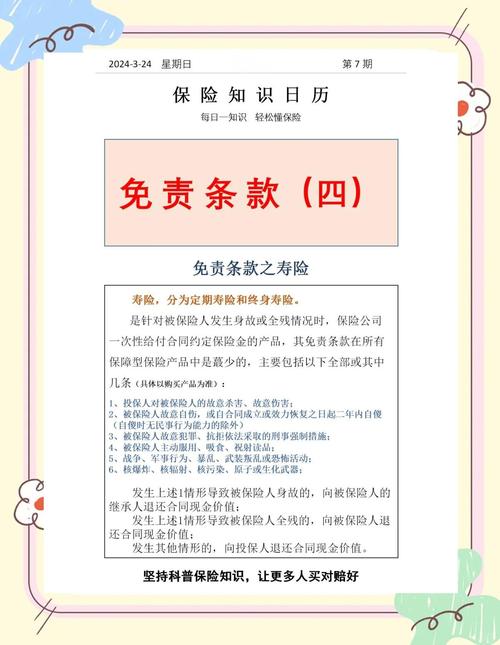
我见过太多人,翻到这页的时候扫两眼“战争、暴乱、吸毒、酒驾”几个常见的词,就觉得所有产品的免责都一模一样,直接把这页折个角跳过去。
差远了。
不同产品的免责边界,真的能差出很多。有的产品总共就列了3条免责,有的能列10多条。很多人对比产品的时候,一看到条数多就皱眉头,觉得这产品保障肯定不好。
别光数免责有几条,要盯着跟自己相关的那几条看
数条数选产品,本质是偷懒。
你想啊,你本身不吸毒、不涉黄赌毒、平时开车严格守交规,一辈子都不会碰的那些免责条款,就算列在合同里,对你来说根本没有任何影响。反过来,那些写得少的免责条款里,刚好卡到你日常的生活习惯、职业属性,那就算它只有1条免责,对你来说也可能是不匹配的。
之前碰到个做外墙清洗的师傅,对比了三款寿险,其中两款都把“无有效资质从事高空作业”列在免责里,剩下一款没写。他当时算过账,那款没写的比另外两款每年贵两百多,他纠结了三天,最后选了贵的那款。后来他说幸好当时没图便宜选那两个免责条数少的——他那两份看似免责更宽松的产品,刚好把他每天要面对的工作场景,划在了保障范围外面。
对吧?你不能拿个尺子硬量谁的条数少,就说谁更好。得把条款里的每一条,跟你自己的生活、工作、爱好对一遍。你平时爱骑摩托跑山,就重点看有没有把“无有效驾驶证驾驶摩托车”列进去;你经常去高原徒步,就看看有没有把“高风险探险活动”的边界划得太宽;你做的是外勤经常出差,就看看有没有把常见的交通意外场景排除在外。
免责条款不是一成不变的,别把老黄历套到新产品上
前两年我跟一个朋友聊起寿险,他说他三年前买的产品,免责里写着“感染艾滋病身故不赔”,所以现在所有的寿险肯定都不赔这个情况。
我给他翻了翻现在在售的几款产品的条款。
他又愣了。
这几年随着行业规范的推进,很多之前的通用免责边界,其实已经悄悄调整了。比如之前不少产品一刀切把感染艾滋病的情况全算在免责里,现在有的产品就把边界拆得更细:因为输血、职业暴露这些非主观恶意的途径感染的,就正常在保障范围内;只有因为吸毒、不安全性行为这些明确的高风险行为导致的,才会算在免责里。
当然也有一些条款,是全行业通用的规则,不是某家保险公司故意定的。比如大家都熟悉的“投保两年内自杀不赔”,很多人看到这条就觉得保险公司太冷血。其实换个角度想:要是刚买完保险就自杀也能赔付,那整个保单池的风险就完全失衡了,最后涨的还是所有正常投保人的保费。这条规则从一开始,就是为了保护大多数人利益设的。
说实话,我第一次翻寿险合同的时候,也觉得那几页免责全是套话,直到后来碰到那个骑摩托的客户,才反应过来——哦,原来这些字真的跟自己有关系。
不用看到免责条款就炸毛,也别完全跳过这几页不看。遇到拿不准的,就直接把你实际会碰到的场景摆出来问,别自己脑补。比如你周末喜欢去玩攀岩,就别自己觉得“我这是业余爱好肯定不算高危”,直接问清楚这种情况如果出险,是不是在保障范围内。
毕竟买保险本来就是为了买个踏实,要是连哪些情况不赔都没搞清楚,那买的时候的踏实感,都是假的。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|知知