上个月月底,表姐攥着手机在我家沙发上坐了半小时。
刚发的工资被她转去还房贷,忘了给续交的寿险留钱。
扣保费的失败短信弹出来的时候,她脸都白了——以为自己交了快5年的保单直接作废,之前攒的几万块全打了水漂。
我当时没急着劝,先把她翻出来的合同摊在茶几上,指着那行印得不算大的字给她看。
就是大家常听的,宽限期。
别把宽限期当“保险公司送的逾期福利”
很多人第一次听到这四个字,第一反应是“保险公司人还怪好的,欠着钱也不催”。
真不是。
这是银保监会对长期人身险的合同要求,白纸黑字写在条款里的规则,不是谁开恩给的福利。
只有长期人身险(定期寿险、终身寿险、长期重疾险等)才会在合同里约定宽限期,一年期的短期医疗险、意外险基本没有这个设置——你要是买的一年期意外险,到期当天没交钱,第二天保障就直接失效,半点儿缓冲都不会给。
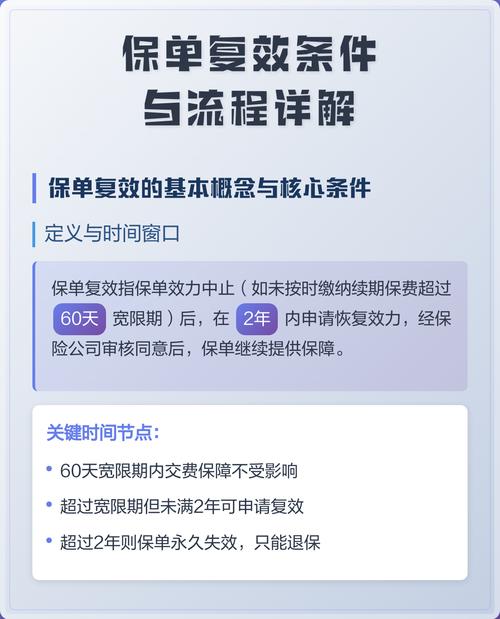
我表姐那份是交20年保到60岁的定期寿险,合同里写的宽限期是60天,不是很多人印象里的30天。从保费应缴日的第二天开始算,整整两个月的时间,你哪怕一分钱没交,这份保单的保障效力都不会停。
别觉得这是保险公司怕你跑了故意留的宽限。本质上,这个规则是为了覆盖那些真的不是故意拖欠的情况:比如换了银行卡忘了绑定新卡扣款、工资晚发了半个月、临时住院交了医药费手头紧转不开、甚至就是年纪大了记性差忘了交保费的日子。
它存在的意义,是不让普通人因为一点小疏忽,就把攒了好几年的保障直接弄丢。
但话说回来,别把这个缓冲期当尚方宝剑。你要是故意卡着宽限期最后一天交钱,甚至干脆忘了这茬,那后面的麻烦,全得你自己扛。
宽限期里的两个“隐形边界”,踩中真的亏
我见过太多人对宽限期的认知,停留在“晚俩月交钱没事”的层面,根本不知道这里面藏着两个很容易踩的边界。
第一个边界:宽限期内出险,不是“白嫖保障”。
按照合同约定,这时候如果发生符合条款的保险事故,保险公司确实会承担对应的保障责任,但会把你欠缴的那笔保费,从应付的保险金里直接扣掉。
举个很实在的例子:你今年该交的保费是5000块,刚过了缴费日20天出险了,符合理赔条件能拿50万理赔金。这时候保险公司不会让你先把5000块补上再打钱,而是直接从50万里扣掉5000,剩下的49.5万打给你。
没什么额外罚息,也不会因为你晚交了20天钱就拒赔,但该扣的钱一分不会少。
第二个边界:宽限期满了还没交钱,保单不是直接“没了”,是“中止”。
很多人搞混“中止”和“终止”的区别。
终止是保单彻底结束,你交的钱按现金价值结算,之后再想恢复保障根本不可能。
中止不是。它是给你留了两年的复效窗口期,但这期间——注意,是宽限期满的第二天开始,你哪怕是当天摔了碰了、生病了要理赔,保险公司半毛钱责任都不会担。
更麻烦的是,你要是想把中止的保单恢复效力,得重新走一遍健康告知。这时候要是你这两年里查出了高血压、结节、甚至更严重的健康问题,保险公司很可能直接不同意你复效。
我之前碰到过一个客户,宽限期过了12天去医院体检查出了肺结节,这时候保单刚好在中止状态。他想着把欠的保费补上就能恢复保障,结果申请复效的时候,因为已经有明确的结节诊断记录,保险公司直接给了拒保的结论。最后他只能办退保,拿回来的现金价值,连之前交进去保费的三分之一都不到。
亏不亏?
真的亏。
真碰到交不上费的情况,别硬扛着等宽限期耗完
谁都有手头转不开的时候。
我从来不会说“你就算砸锅卖铁也得把保费交上”这种站着说话不腰疼的话。
但真到了缴费那天拿不出钱,别往沙发上一瘫,等着宽限期慢慢耗完。你主动往前迈一步,能选的路其实比你想的多。
比如你只是临时忘了存钱,那就在宽限期内把钱补到卡扣上就行,系统会自动划扣,没有任何额外成本,保障也不会断。
比如你接下来一两年确实手头紧,暂时拿不出这笔保费,别直接断交,先打保险公司客服电话问一句,你的保单能不能申请减额交清——简单说就是你不用再交后续的保费,之前交的钱对应多少现金价值,就折算成对应保额的保障,继续有效。当然这个不是所有产品都有,得看合同里的约定。
最傻的做法是什么?
就是觉得“反正有60天宽限期,我不急”,然后把这事儿彻底忘到脑后。等过了半年突然想起要交保费,翻合同才发现保单已经中止,这时候要么重新过健康告知复效,要么退保拿那点可怜的现金价值。
何必呢。
说实话,买寿险本来就是给生活留个兜底的底,别因为自己的疏忽,把这个兜底的东西给弄丢了。
宽限期是给你托底的,不是给你拆底的。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|小准