前几天跟朋友喝咖啡,她掏出手机给我翻聊天记录,拍着大腿叹气。买了一份长期寿险,扣款之后忙着加班,快递寄来合同扔在玄关,整整放了八天才拆。翻到第一页就傻了——犹豫期刚好前一天截止。
想退退不了,心里跟卡了个苍蝇似的,膈应得慌。其实不止她,好多人买完长期寿险,根本没把犹豫期当回事,要么不知道,要么记错时间,踩坑的真不少。
犹豫期到底是啥?本来就是给你的冷静缓冲期
说白了,这不是保险公司好心给的福利,是监管要求给投保人的法定反悔权利。
你掏钱投保,拿到正式合同之后,给你固定的一段时间重新捋一遍,要是觉得产品不对、需求不对,怎么想都觉得不合适,直接申请退保就行,保险公司必须全额退你保费,顶多收个十块二十块的合同工本费,大多时候连这个钱都免。
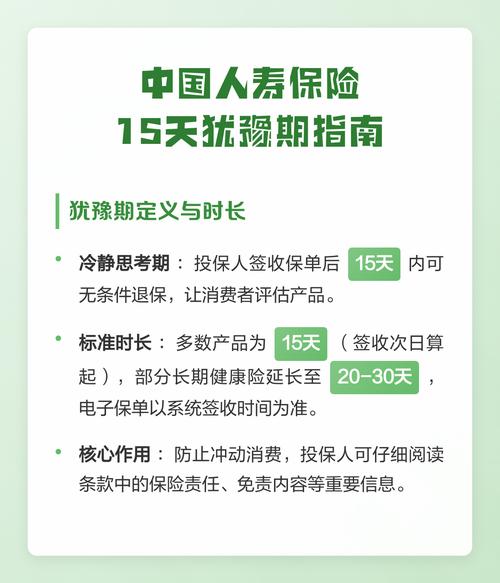
很多人搞不清的一个点:犹豫期到底从哪天开始算?
不是你扣款投保那天,是你拿到正式合同、签字确认收到的那天。电子保单的话,就是保险公司给你发送电子合同、你确认收到的那天开始算,别自己瞎从扣款日算起,平白无故少了好几天,最后刚好卡着点过了,亏不亏。
这两个坑,十个买寿险的有三个踩过
第一个坑刚才已经说了,就是算错起算时间。我见过有人一月份扣款,二月中才收到纸质合同,自己算犹豫期从一月就开始,以为早就过了,其实本来还有一周时间,白白亏了退保的机会。
第二个坑,就是被销售忽悠:犹豫期退保会影响你的征信,以后再也买不了保险。
说实话,这纯纯是瞎扯。犹豫期退保是你法定的权利,走正常流程,既不上征信,也不会给你留什么不良记录,更不会影响你以后买其他任何保险,别被这种话吓住,该退就退。
对了,顺便说一句,不是所有保险都有犹豫期。只有长期型的人寿保险,比如保二三十年、保终身的寿险、重疾险这些,才会有犹豫期。监管要求最少不能少于15天,现在市面上大多产品都是15天,部分银保渠道的产品会做到20天,具体只看你合同上写的,别听说多少就是多少。一年期的短险,比如意外险、医疗险,一般都没有犹豫期,这个要分清楚。
犹豫期这十几天,别躺着等,一定要做这几件事
别觉得反正我肯定要买,就把合同扔一边不管了。拿到合同的第一天,抽二十分钟,把这几件事核对完,心里踏实。
第一,先找出合同里的犹豫期条款,把截止日期抄下来,存进手机日历,设个提前三天的提醒,不怕忘。
第二,核对产品信息:你买的是不是当初选的那款?保的是什么?缴费期、保额对不对?别遇到不良销售给你换了产品,你过了半年才发现。
第三,核对健康告知:你告诉过销售的病史、异常体检,有没有都写进去?别销售说“没事不用填”,结果合同里全给你填了“无异常”,真等到出险,保险公司以未如实告知拒赔,哭都没地方哭。我之前听过一个朋友的亲戚,就是这个情况,甲状腺结节没填,过了两年查出甲状腺相关问题,被拒赔了,要是当初犹豫期发现,直接退了重新投保补告知,哪有这摊子烂事。
不过话说回来,真要是觉得不对,别不好意思退保。花自己的钱,买错了当然要退,销售拿不拿提成,那是他和保险公司的事,轮不到你内疚。
过了犹豫期再退,就只能退现金价值了,第一年的现金价值大多很低,交一万可能只退一千多,这个损失真的没必要吃。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北