前几天帮一个刚买房的95后梳理投保思路,卡在缴费期限这卡了半小时。一会说“长缴总保费贵好多,划不来吧?”一会又说“短缴我现在拿不出那么多钱啊”。绕来绕去,把自己绕晕了。
其实哪有那么复杂。无非就是几个小问题想明白就行。
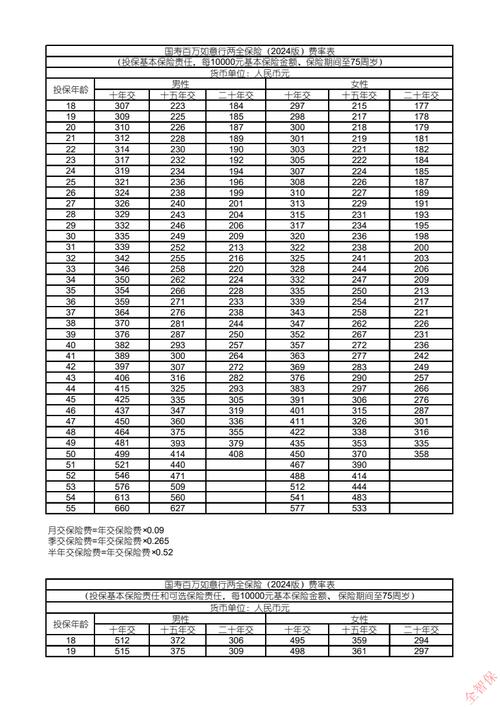
选长缴还是短缴,先捋清楚两个核心
第一个,你手里的现金流,能扛得住每年多少保费?
别管别人说什么长缴好短缴好,你先摸摸自己口袋。现在刚买房,首付掏完口袋只剩三万块,你非要选一次性缴清八万的总保费?那不是给自己找不痛快吗?真遇到个急事要花钱,你找谁借去?
反过来,你四十多岁,手里攒了几十万闲钱,本来就是要留给孩子的,就想早点交完了事,不想六十岁了还要每年掏钱缴保费,那短缴或者一次性缴清也没毛病。
第二个,你买这份寿险,要解决什么问题?
你三十岁背了三十年房贷,要保到房贷还完,那缴费期选三十年,跟房贷期限对齐不就完了?刚好在你压力最大的几十年,每年花最少的钱,拿到最高的保障。
这几个常见误区,别踩
第一个误区:长缴总保费比短缴贵,所以长缴亏了。
说实话,这是我见过最多人掉进去的坑。
买寿险看的是什么?是杠杆啊朋友。你花越少的钱,越早拿到足额保障,才是真划算。
举个小例子,30岁男性买100万定期寿险,保到60岁。就算分30年缴的总保费比一次性缴清高几千,你刚交第二年出事,只花了两千多块,就拿到100万保额。一次性缴清要花十几万拿100万,哪个杠杆高?
傻子都能算明白这个账吧。
第二个误区:不管自己情况,硬拉最长缴费期,就为了最高杠杆。
追求杠杆没错,但你得看看自己收入稳不稳啊。
我之前碰到一个朋友,做新媒体的,前两年赚得多,选了最长的30年缴费,每年保费三千多,去年行业调整,收入掉了大半,现在每个月还完房贷剩不了几千,每年三千都觉得费劲,想退又觉得亏,进退两难。
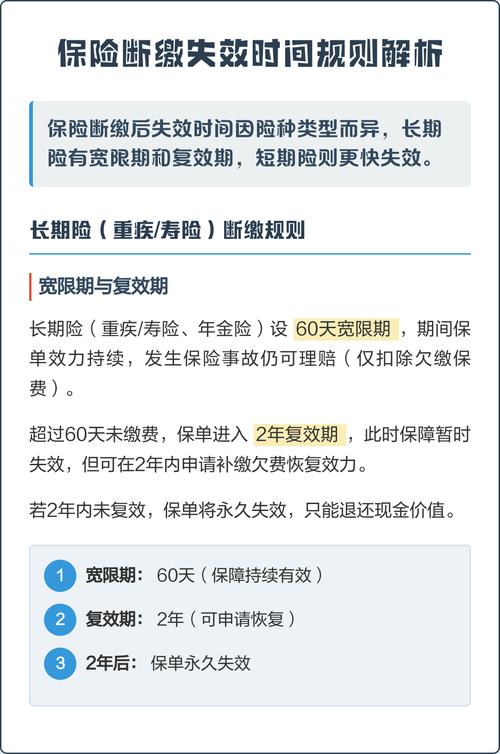
不过话说回来,真遇到临时困难,大部分保单都有两个月宽限期,还可以申请减额缴清,不会说一断缴就直接没了。但一开始选对,总比后面折腾强啊。
第三个误区:觉得缴费期越长,越容易交不完就出事,亏了保费。
嗨,你买保险不就是为了出事的时候有钱赔吗?真要是刚交几年就出事,那才是保险发挥作用了,怎么会亏呢?要是平平安安一辈子,那才是赚了啊,对不对?
直接套这个决策逻辑就行
不用翻各种攻略纠结,对着自己情况套:
如果是年轻人,工作没几年,背着房贷,收入稳定但手头不宽裕,选能选的最长缴费期限。把每年保费压到最低,拉满杠杆,剩下的钱留着应对生活开销,没压力。
如果是中年,已经还完大部分贷款,手里有一笔闲置资金,就想给家人留确定的钱,不想交几十年保费,选短缴或者一次性缴清。早交完早安心,不用一直记着这件事。
如果你的收入波动很大,未来几年收入大概率会下滑,选比最长缴费期短个五到十年的。总保费多不了多少,但缴费压力小,不会因为交不起保费让保单失效。
哦对,还有人问,选完能不能改?一般来说是不能直接改缴费期限的,真要调整,可以做减额缴清,或者根据情况重新规划,不过不要随便操作,一定要看清楚合同条款。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐