买人寿保险绕不开的保障期限,别等签字才拍脑袋
2026-09-24 19:32:43
很多人选人寿保险,上来就问保额要多少、保费贵不贵。
翻来覆去算半天,临了到选保障期限,随便勾一个就完了。
要么听销售说”越长越好”直接选终身,要么图便宜直接选一年期。
最后过了三五年才发现,不对啊,要么交不起保费了,要么保障到期了自己还没卸责任。
保1年和保一辈子,到底差在哪?
一年期人寿保险,就是交一年钱,保一年出事。
年轻的时候真便宜,三十岁买一百万,几十块就能拿下。
但问题在哪?
它保费会随着年龄涨。你今年三十岁几十块,五十岁就大几百,六十岁可能几千块。而且产品说停售就停售,真到你年纪大了身体出点小问题,想买都买不到。
定期人寿,就是约好保20年、30年,或者保到60岁、70岁。
保费是定好的,交多少年每年都是这个数,不会涨,也不会随便停售,很稳。
终身人寿,就是从你买了之后,一直保到身故,只要符合合同约定,都会赔付。它的保障是终身的,所以保费比定期贵不少,同样的保额,可能是定期的两三倍不止。
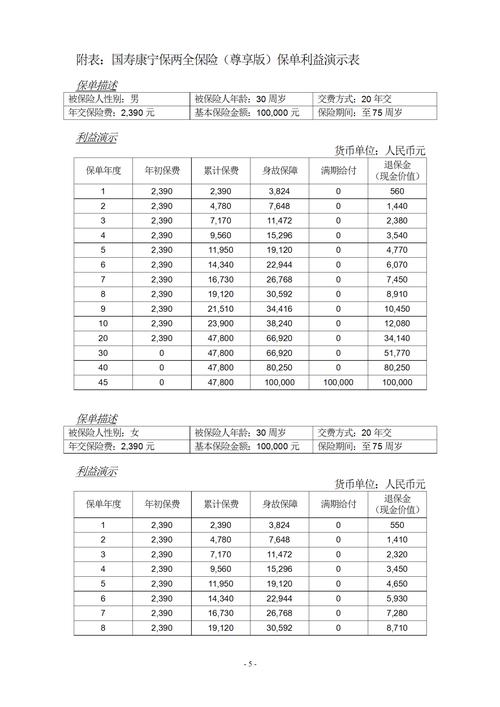 人寿保险不同保障期限保费对比表
选保障期限,别被”一步到位”绑架
我见过太多人被洗脑,说买保险就要一步到位,直接上终身,不然就是白买。
说实话,真不是这么回事。
你上有老下有小,房贷还有25年才还完,孩子还要15年才大学毕业,这段时间是你家庭责任最重的时候,对吧?
你预算有限,本来能出三千块买一百万保额保到70岁,非得咬咬牙出五千块买五十万保额的终身,真要是出事,五十万够干嘛?
还完房贷剩不下多少,孩子学费都不够,这不就白买了吗?
保障期限的本质,其实是匹配你的家庭责任期。
你责任最重的这些年,保障不能断,保额得够。至于之后,孩子成家了,房贷还完了,就算保障到期,也没什么大的压力了。
 家庭责任期对应人寿保障期限示意图
几个简单的判断,不用纠结到失眠
 几个简单的判断,不用纠结到失眠
很多人选期限纠结半个月,其实没必要,对着这几点捋就行。
第一,预算有限先保核心责任期。
什么是核心责任期?就是你身上扛着大额负债、要养孩子老人的这段时间。房贷剩30年就保30年,孩子要养到18岁就保到你60岁,先把保额拉够,比什么都重要。
第二,预算宽松想留确定的钱,再选终身。
如果你已经做好了其他规划,手里还有余钱,就是想不管自己什么时候走,都给家人留一笔钱,不管是传承还是养老补充,选终身没问题。但真没必要强求所有人都买。
第三,别全押在一年期上。
一年期确实便宜,拿来临时凑保额可以,别把所有保障都放上面。真要是产品停售,你年纪大了身体过不了健康告知,到时候哭都没地方哭。
对吧?
有人说我就想保到65岁,不行吗?当然行。有人说我就想买终身,给孩子留一笔钱,也没问题。
没有对错,只有适合不适合。
别为了追求长期限,牺牲了当下最需要的保额,这才是很多人容易踩的坑。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买人寿保险绕不开的保障期限,别等签字才拍脑袋
文章链接:https://www.xinminbao.com/r/739.html