前阵子跟闺蜜喝冰美式,她掏出手机翻出两年前买的寿险保单给我看,叹着气说当年脑子昏,为了凑业务员说的‘轻松月供’,选了个绑了一堆没用责任的产品,算下来三十年总保费比我买的同保额贵了快三万。
说白了,买人寿保险,绕不开的就是保费这回事。太多人只关心交多交少,没搞懂保费里的弯弯绕绕,平白多扔钱。
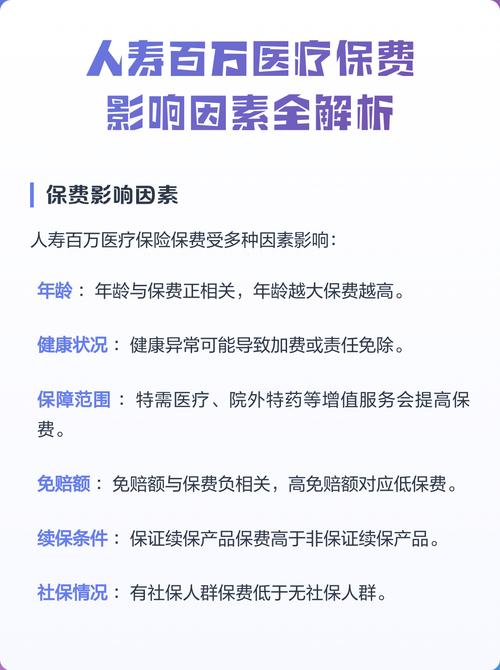
同样三十岁买寿险,为啥两个人保费差一倍?
很多人买保险第一反应就是:哪家保费便宜买哪家。
这句话本身就错了。
你得先把前提对齐了,才能比价格。影响人寿保费最核心的三个东西:保额、保障期限、被保人身体状况,哪一个不对,价格差一倍都很正常。
保额越高保费越贵,这个大家都懂。但很多人忽略了保障期限的影响:同样三十岁买一百万保额,保到六十岁和保终身,保费能差出两三倍。拿我知道的产品举例,保定期一年只要三千多,保终身可能就要七八千,换谁看都觉得便宜,可根本不是一个东西啊。
还有最容易被忽略的,身体状况。我之前接触过一个客户,甲状腺结节三级,投保之后被要求加费15%,同样的保额,他每年就是比标准体的人多交几百块,这不是保险公司坑他,是风险确实不一样,定价本来就是跟着风险走的。
选「趸交」还是「分期交」?别只听销售说哪个好
关于交费方式,永远有人吵,有人说趸交便宜,有人说分期杠杆高。
说实话,哪有什么绝对的好坏,只有适不适合你。
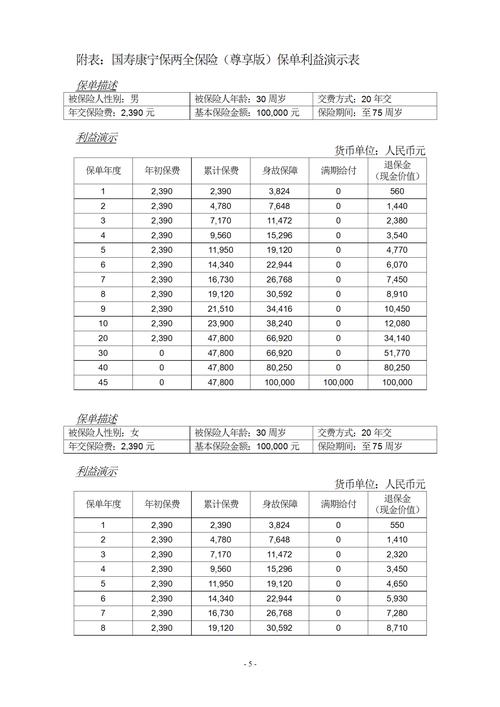
趸交的优点就是总保费更低,交一次完事,不用惦记每年扣费,也不会出现忘交保单失效的情况。但缺点也很明显,一次性拿出一大笔钱,压力大,杠杆率低。如果你手里有一笔十年八年都用不到的闲钱,没有更好的增值去处,那选趸交没问题,确实能省点总保费。
反过来,分期交的核心优势就是杠杆够高,还能享受到保费豁免。刚工作的年轻人,手里没多少积蓄,每年交几千块,交二三十年,第一年就拿到上百万的保障,万一刚交两三年就出事,剩下的保费不用交了,保险公司照样赔全额保额,这不比你一次性交清划算?要是带被保人豁免,得了约定的病后续保费都免了,这点优势趸交可没有。
不过话说回来,分期交期限选越长,总保费越高,杠杆也越高,怎么选还是看你口袋里的钱。
那些悄悄多收你钱的保费猫腻
我见过太多人平白多交保费,都是踩了这些隐形坑。
第一个坑:捆绑没用的附加险抬总保费。很多产品主险定价看起来很低,吸引你进去,结果必须捆绑一堆你根本不需要的附加险,比如你只买寿险,硬给你绑一个一年三百多的意外险,再绑一个没用的重疾提前给付,加起来每年多交大几百,二三十年下来就是一两万,不知不觉就多扔了这么多钱。
第二个坑:只看月供,不算总账。现在宣传都喜欢说“每天只要一杯奶茶钱,就能买一百万保障”,听起来一天十几块没什么,对吧?算一下,一天十五,一年就是五千多,交三十年就是十六万多,其实换个纯保障的产品,同保额一年只要三千多,三十年才十万,差了六万多,够买一个普通家电了。
第三个坑:职业类别错填多掏钱。很多人不知道,职业类别也会影响保费。你本来是坐办公室的1类职业,结果业务员图省事给你填成了户外活动销售,直接按2类收费,每年多交几十上百,累积几十年也是不小的数目,买完保单一定要翻出来看看职业对不对。
买人寿保险,保费从来不是越低越好,也不是越高就越靠谱。你得知道你买的是什么责任,哪些钱该花,哪些钱是可以省的,别糊里糊涂买了单,好几年之后才发现自己平白多扔了好几万。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知