给娃买寿险,选30万还是100万?搞懂保险金额才不瞎掏钱
2026-09-24 18:16:50
上周帮楼下邻居整理家里的保单,翻到她给刚满16岁的儿子买的寿险,保险金额填了整整200万。我拿着那张保单,半天没说出话。
别被“保额越高越好”绑住钱包
很多人买寿险,第一反应就是“买高点总归没错”。
说实话,保险金额说白了,就是真出事的时候,保险公司给你赔的钱数。它直接跟你每年交的保费挂钩。
30岁的健康男性买保到60岁的定期寿险,100万保额一年差不多三百多,500万保额就得一千大几百。差四倍保额,保费差四倍,哪能不心疼?
要是预算本来就紧,硬扛着高保额,交个三五年交不动了,退保只能拿回一点点现金价值,亏的还是自己。
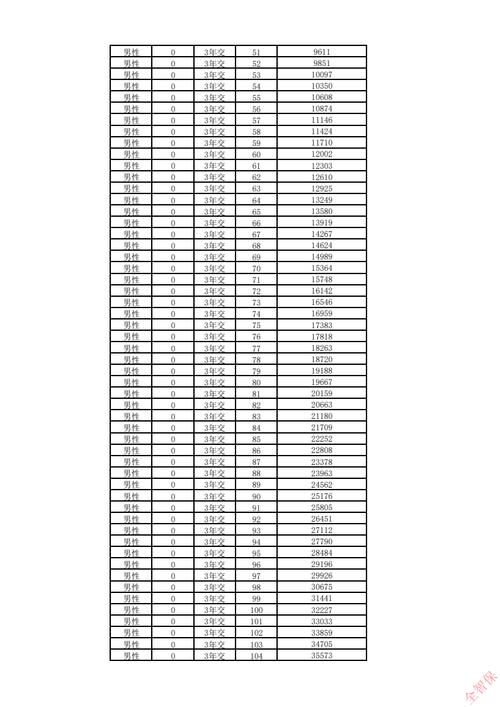 30岁男性定期寿险不同保险金额保费对比表
普通人选保额,两个逻辑就够用
不同的寿险,选保额的思路完全不一样,不用搞一堆复杂公式,记个大概就行。
如果买的是定期寿险,大多是给家庭经济支柱买的,核心就是覆盖你走了之后,家人要扛的债务和开支。房贷剩下200万,孩子未来十年还要花100万,那选个300万左右的保额,就差不多够顶一阵子了。不用精确到千位百位,大概齐就好使。
如果买的是终身寿险,更多是做财富安排用的,那就看你自己的预算和需求。想多留就买高点,只想留个意思,那选低一点也没关系。别为了凑高保额,把现在过日子的钱都挤没了。
我见过有人省吃俭用一年,就为了多十万保额,连孩子学费都差点凑不出来,真的没必要啊。
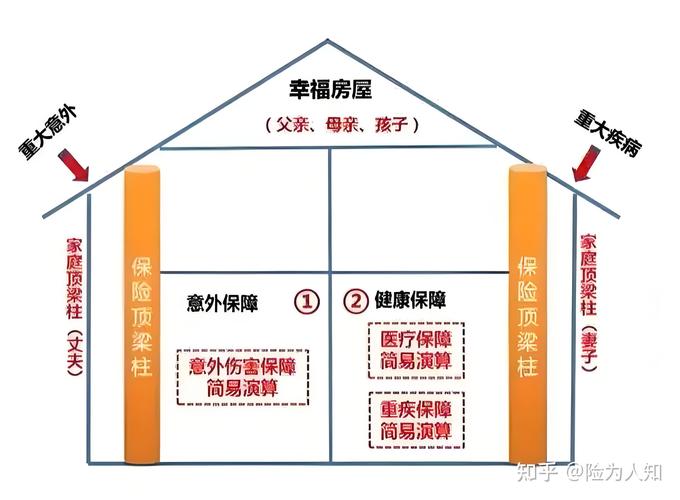 家庭经济支柱人寿保险保额测算示例图
这几个保额误区,踩一个都闹心
 这几个保额误区,踩一个都闹心
第一个误区,给未成年人买超高保额。很多家长疼孩子,觉得给娃买越多越好,其实监管早就对未成年人的身故保额做了限制——10岁以下最多赔20万,10岁到18岁最多赔50万。你填两百万保额,最后最多也只赔五十万,多交的那么多年保费,全是冤枉钱。
第二个误区,保额买得比负债还低。比如说房贷欠了三百万,图便宜买了一百万保额,真出事了,剩下两百万不还是老婆老人接着还?买寿险的意义就没了啊。
第三个误区,觉得保额必须一步到位。其实现在不少产品都支持加保减保,以后收入涨了,想加保额就加,要是手头紧了,也能减点保额省保费。不用刚买的时候就抠破脑袋想“会不会买低了”。
不过话说回来,加保大多有时间或者额度限制,真要定,一开始往贴近需求的方向靠,总没错。
很多人就喜欢凑吉利数,什么88万8,66万6,其实真没必要。数字吉利不顶用,能覆盖需求才是真的。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
给娃买寿险,选30万还是100万?搞懂保险金额才不瞎掏钱
文章链接:https://www.xinminbao.com/r/736.html