前阵子刷到个年轻人的提问,毕业两年,攒不下多少钱,想买寿险扛家庭责任,预算只够买定期,又怕二三十年后年纪大了,想买终身寿险买不起还买不了,怎么办?
刚好不少人问过这个险种,今天就掰扯清楚。
说白了,可转换定期寿险就是买了个「后路」
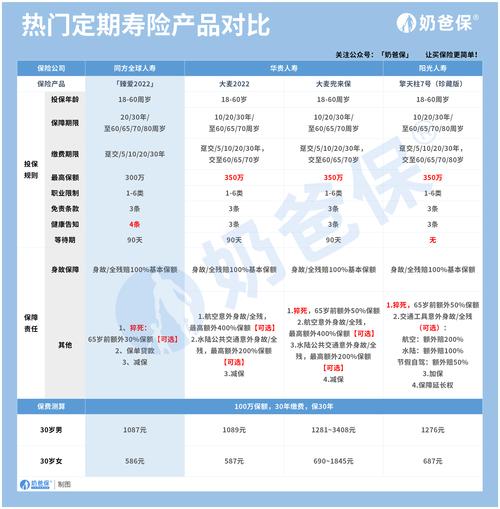
普通定期寿险,保到60岁或者70岁,到期保障就结束了。想要再买新的寿险,那时候你年纪大了,保费翻好几倍不说,身体多半也攒了点小毛病,很可能直接被拒保。
可转换的意思就是,你在合同约定的时间内,不用重新做健康告知,就能把手里的定期寿险,转换成保险公司的终身寿险,或者其他类型的寿险。
核心好处就一个,不用重新核保。相当于你年轻身体好的时候买了定寿,把承保资格提前占住了。
这两类人,选可转换定期寿险真的不亏
第一类,就是刚入社会预算有限的年轻人。
二十三四岁,结婚生子还在三五年计划里,房贷也才刚开始还,每个月到手大几千扣完房租社保生活费,剩不下多少。让你一年掏几千块买终身寿险,确实肉疼。
先买个可转换定期寿险,每年几百块,就能拿到几十万的保障,把当下的缺口填上。等以后收入涨了,家庭责任重了,再转成终身,进退都有余地。
第二类,就是现在身体已经有小异常的朋友。
比如年轻,但体检出来甲状腺结节、血脂轻度偏高,现在还能正常买定寿,等过个十年八年,身体状况再往下走点,想买终身寿险说不定就买不了了。现在买可转换的,以后转不用再核保,相当于把资格锁死了。
说实话,不少人就是冲着这点买单的。
转换不是想转就转,这些细节别踩坑
首先,转换权是有期限的。
绝大多数产品,不会让你放个二三十年再转,大多要求在保单生效前10年转,或者要求55岁之前转,过了这个时间,这个权利直接作废。别买了之后忘在一边,真想起转的时候,已经没资格了,拍大腿都没用。
其次,新保单的保费按转换时的年龄算。
这点很多人搞错,以为还是按当年买定寿的年龄算保费,哪有这好事。你30岁买的定寿,40岁转,那就是按40岁的年龄算终身寿险的保费,年龄越大费率越高,这点提前要有心理准备。
还有,可转换定期寿险本身,保费就比同保额的普通不可转换定寿,贵个几十到上百块一年。说白了,你多花的这点钱,就是买这个转换的选择权。
不过话说回来,不是所有人都需要这个选择权。如果你已经算清楚,退休的时候房贷清了,孩子也已经独立,这辈子只需要定期寿险就够,那完全没必要多花这个钱,买普通定寿就好。
如果你对未来的需求不确定,现在预算又拉满不了终身,那多花一点点钱留个后路,也没什么不好。选择权在你自己手上。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小准