逛保险论坛被种草万能型寿险?先看完这几点再掏钱
2026-09-24 16:59:44
刷小红书看保险攻略,逛理财论坛攒钱,十有八九会刷到万能型寿险四个大字。有的人说它灵活能打,进可攻退可守,有的人说它坑多陷阱密,碰都碰不得。
别被“万能”两个字唬住了
第一次听到这个名字,谁都会多想。万能?那是不是什么都保?既保病又保身故还能赚钱?
哪有这种好事。
这里的“万能”,说的是它的灵活度,不是功能全覆盖。它允许你调整保额,允许你缓交保费,甚至只要账户里的钱够扣成本,停几年不交也不会失效。这在传统寿险里是做不到的,所以才叫“万能”。
说白了,它就是一份带投资账户的人寿保险,身故给一笔钱,剩下的钱放在账户里复利增值,就这么简单。
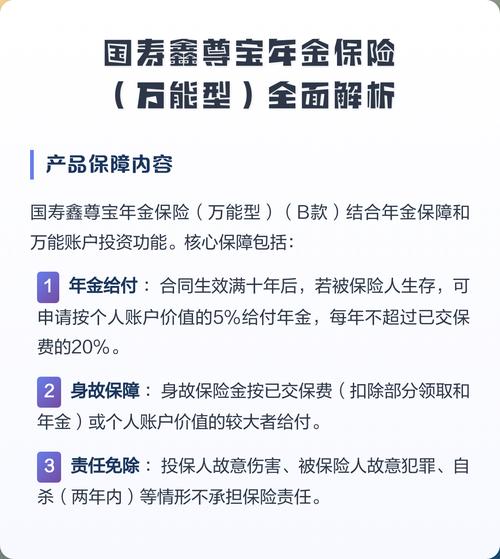 万能型寿险账户结构示意图
很多人搞反了主副,踩了大坑
说实话,我见过太多人买它,纯冲着眼熟的“高收益”去的,从头到尾没搞懂,自己买的到底是个啥。
万能型寿险,本质是寿险。主合同的责任,是身故或者全残给钱。那个用来增值的万能账户,是依附主合同存在的,而且每年都要扣保障成本——也就是你买身故保障的保费。
这个钱怎么扣?按你的年龄、当时的保额算,年龄越大,扣的越多。比如你30岁的时候,保额100万,一年可能扣两三百,等你70岁,一年可能扣好几万。要是哪天账户里的余额不够扣了,合同直接失效。
除了保障成本,前期缴费还要扣初始费用,也就是保险公司收的管理费,一般前五年扣,比例从5%到1%逐年降,不少人买的时候根本没人说这个。
之前碰过一个朋友,50岁买了万能型寿险,想存钱养老,每年交5万,交了三年,想取出来的时候发现,账户里的钱比交进去的少了快两万,就是扣了初始费用和逐年上涨的保障成本,傻了眼。
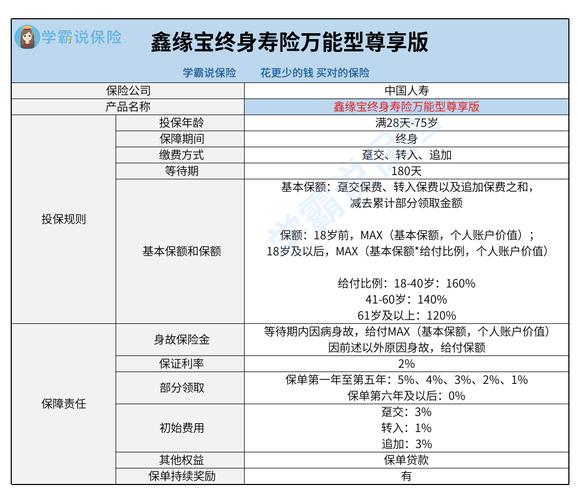 万能型寿险保单利益演示表示例
买之前,先问自己三个问题
 买之前,先问自己三个问题
不是说万能型寿险不能买,它有它适合的人群,只是你得先想清楚。
第一个问题:我到底要保障还是要存钱?要是你就想要一份高保额的身故保障,给家人留钱,那定期寿险便宜多了,花十分之一的钱就能买到同样的保额,犯不着买万能型寿险。要是你纯想存钱,也得想清楚,要不要绑这么一份寿险扣成本。
第二个问题:我这笔钱能放多少年?万能型寿险前五年取钱都要收手续费,第一年扣的多,有的能到5%,逐年递减,五年后才免。要是你三五年内就要用这笔钱,别碰,大概率亏本金。
第三个问题:你盯着的是演示利率还是保证利率?很多销售给你看的收益,都是高档演示,那是演示,不算数。只有写进合同的保证利率,才是保险公司必须给你的。别被画出来的大饼勾走了。
不过话说回来,它的灵活确实是真的。手里有余钱的时候多存点,急用钱的时候只要留够扣成本的钱,取一部分出来也不影响合同,对于不知道什么时候要用钱的长期储备来说,确实方便。
只是别听别人说“万能”就以为捡着宝了,搞清楚规则再掏钱,总没错。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
逛保险论坛被种草万能型寿险?先看完这几点再掏钱
文章链接:https://www.xinminbao.com/r/733.html