房贷没还完?来认识适合你的递减定期寿险
2026-09-24 17:50:58
前阵子帮一个刚买房的小兄弟整理保单,他掏出银行推的房贷保险,问我这玩意儿有没有用。我一看,就是典型的递减定期寿险。他问我,这和我自己看的普通定期寿险有啥不一样?要不要退了自己买?这问题其实很多背房贷的朋友都问过,今天掰碎了说。
什么是递减定期寿险?说直白点就是保额越变越小
我们平常说的定期寿险,大多是定额定期寿险,买100万保额,保30年,这30年里任何时候出事,都赔100万,每年交的保费也不变。递减定期寿险不一样。从保单生效第一天开始,保额就按照约定的速度逐年往下降,对应的,总保费也比同保额的定额定期便宜一大截。
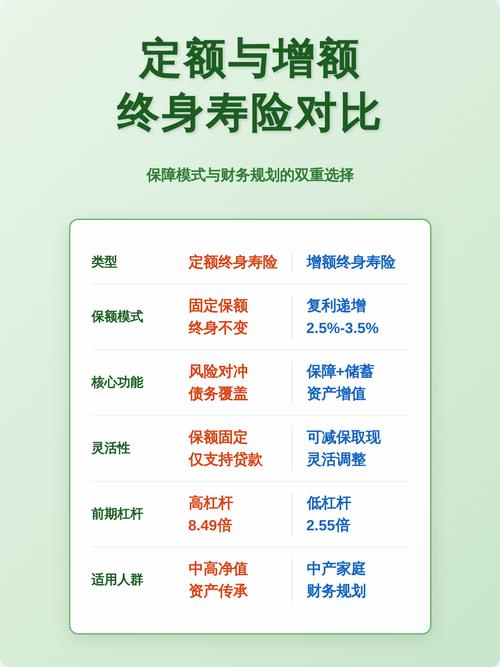 递减定期寿险与定额定期寿险保额变化对比图
最常见的设计就是匹配房贷。比如你贷了30年100万的房贷,买一份30年期的递减定期寿险,第一年保额100万,之后每年减少大概3万多,刚好跟上你房贷剩余本金的下降速度。万一你出事,赔的钱刚好够把剩下的房贷还清,不浪费,也不多花钱。真的挺巧妙的。对吧?
谁该买递减定期寿险?别乱凑热闹
 谁该买递减定期寿险?别乱凑热闹
不是所有人都适合碰这个险种。我梳理下来,也就两类人用得上。
第一类就是背着中长期房贷的刚需。说白了,你买它就是用来兜房贷的底。你想,刚买房的时候,你欠银行100万,二十年之后,你就只剩不到40万没还了,再过十年,房贷都清了。如果你买一份100万的定额定期寿险,相当于后面十几年你都在为多余的保额交保费,何苦呢?递减定期寿险就是帮你省这笔钱的。每年保费便宜个三五百,几十年下来也是一笔不小的数目。
第二类就是有明确递减债务的创业者或者生意人。比如你找朋友合伙投项目,借了500万,约定五年内逐年还清,那你买一份五年期的递减定期寿险,万一出事,用赔款抵债,也不用拖累家人,挺合适。
不过话说回来,如果你没什么大额的递减负债,就是想给家人留一笔固定的生活费、教育金,那真的别选这个。保额越降越低,真的不符合你的需求。别听人说便宜就瞎买,适合自己才对。
挑递减定期寿险,要盯紧哪几件事?
真要下手买,有三个关键点别漏看了。
第一个就是保额递减规则是不是贴合你的需求。如果你是用来覆盖房贷,优先选每年固定额度递减的,别选按比例递减的。大部分房贷的剩余本金是匀速下降的,固定额递减更贴合,不会出现保额不够或者多余太多的情况。
第二个就是一定要选保证费率的产品。别买那种保险公司后期可以随便调整保费的,不然几十年后说涨你保费,你退也不是,续也不是,太被动了。
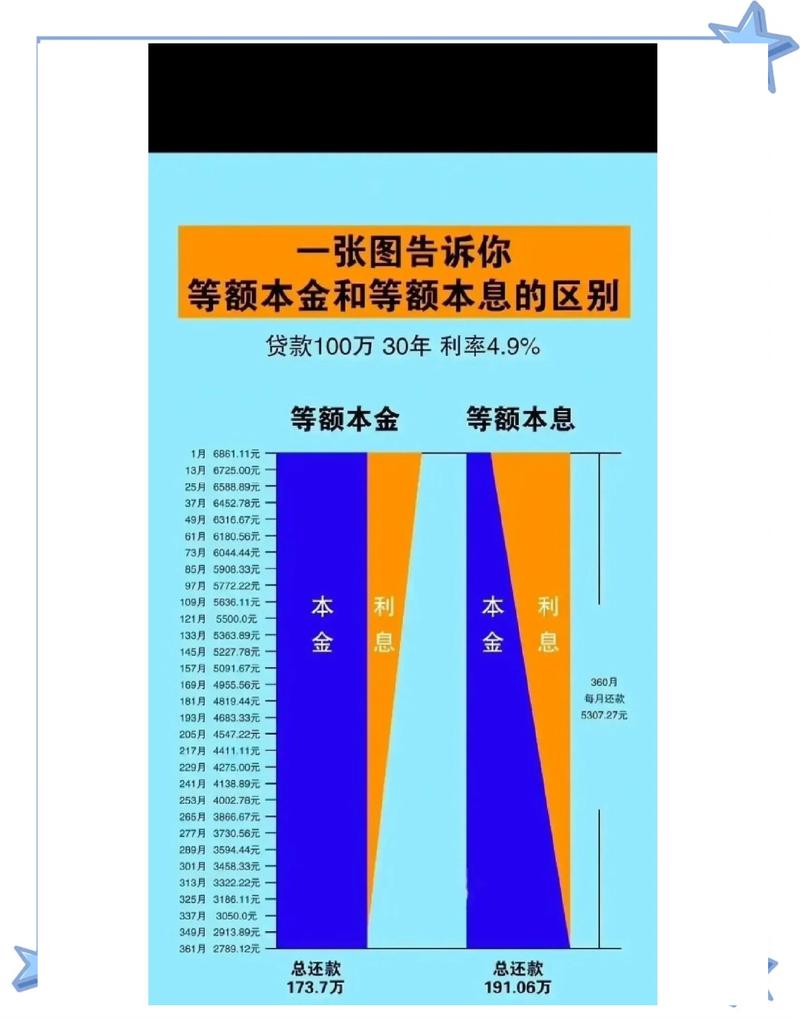 等额本息房贷剩余本金变化曲线图
第三个,别迷信“递减一定比定额好”。这句话本身就是坑。没有好不好,只有合适不合适。举个例子,三十岁男性,买30年期100万保额,定额定期寿险一年大概三千左右,递减的第一年100万,三十年后降到0,一年大概一千多,差了快一半,价格优势确实明显,但如果你不是为了覆盖房贷,这个价格优势对你毫无意义。
我之前见过一个姑娘,本身没房贷,就是想给自己五岁的孩子留一笔成年后的启动资金,听人说递减便宜就买了,等到孩子十五岁的时候,才发现保额已经降了快一半,当时就傻了。这不就是买错了嘛。
还有人问,递减定期寿险到期没出事,钱能退吗?看产品类型,消费型的就是不退,储蓄型的会退现金价值,但现金价值也会随着保额下降慢慢降低,到期基本也就没多少了。你要是想买到期返本的产品,那这个险种真不适合你,别强求。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
房贷没还完?来认识适合你的递减定期寿险
文章链接:https://www.xinminbao.com/r/735.html