30岁攒钱养娃才懂:两全保险到底是什么?
2026-09-24 15:45:59
前阵子跟发小在巷口咖啡店喝冰美式,她翻出手机里的保单照片推到我面前,皱着眉问。
“你看这个,卖保险的说这是两全保险,活着能拿钱,死了能赔钱,是不是稳赚不亏?”
我吸了一口冰美式,差点呛着。
谁说两全就是”什么都管”?
很多人听到”两全”两个字,第一反应就是”完美,什么都全了”。
真不是。
两全保险的”两”,指的是两种责任:身故给付保险金+满期生存给付保险金。
说白了就是,你买的时候约定一个期限,比如保20年,保到60岁。要是在期限内不幸走了,保险公司给受益人赔一笔钱。要是你平平安安活到期限满了,保险公司就给你(或者投保人)一笔满期金。
就这俩核心责任,没别的。
别听人瞎忽悠说”大病意外医疗都管”,那些都是附加险,要额外加钱的,不算在”两全”本身里头。
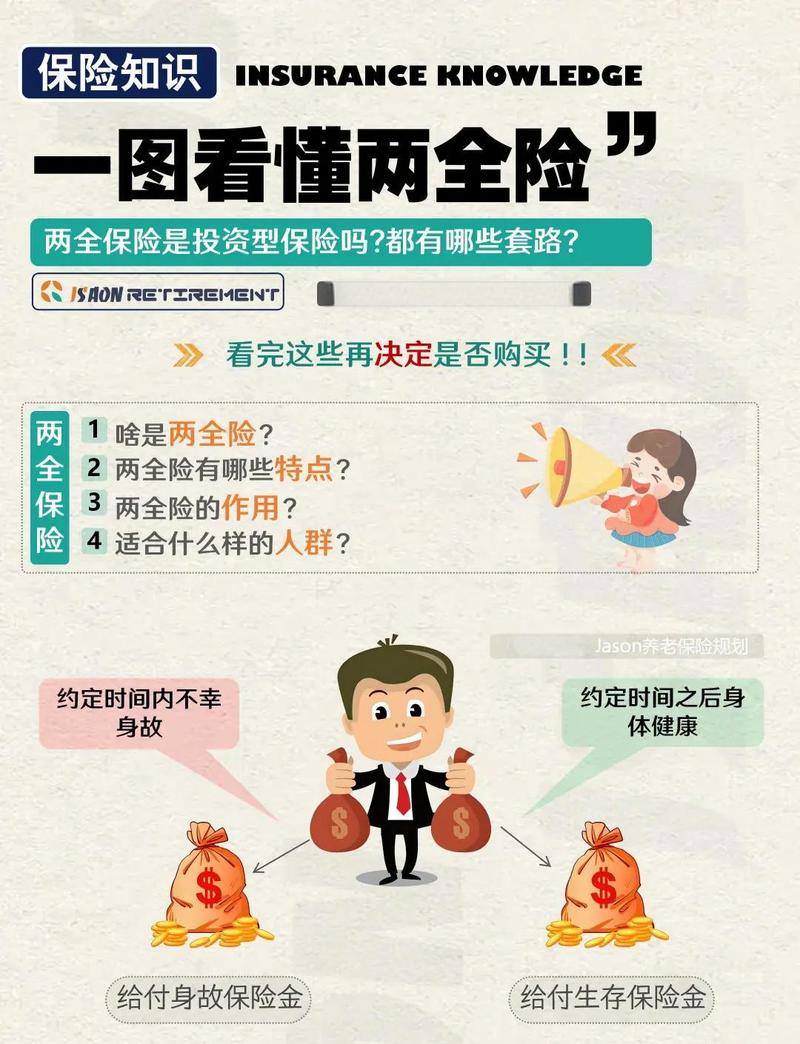 人寿两全保险核心责任构成说明图
愿意买两全的人,都藏着什么需求?
说实话,我接触过的买两全的人,很少是冲着高收益来的。
大多都是求一个”确定”。
比如刚当爸妈的年轻人,每个月固定挤一点钱出来,买一份保到孩子18岁的两全,想着十几年后,不管自己怎么样,孩子上大学肯定有一笔钱拿。
比如快要四十岁的朋友,攒不住钱,每个月强制存一笔,保到自己退休,满期拿出来刚好当旅游基金或者养老补充,活不到退休也给家人留一笔。
就是不想要那么多花花绕绕,就想知道,几十年后一定有这么一笔钱,不管市场涨跌,都跑不了。
这种需求太实在了,没毛病。
 父母给孩子投保两全保险责任演示图
这几个坑,踩了多半要后悔
 这几个坑,踩了多半要后悔
我见过太多买错两全的,不是产品不好,是一开始就没弄明白自己要啥。
第一个坑:保障没做足,先买两全攒钱。
很多人刚接触保险,听业务员说”既能保障又能攒钱”,一拍脑袋就买了,一年交大几万,身故额度才几十万,连重疾保障都没配上。真要是出事,这点钱根本不够,提前拿出来还亏本金,太尴尬了。
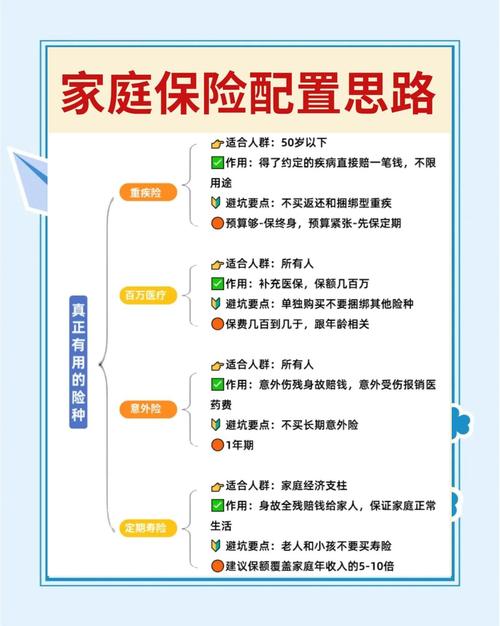
正确的顺序永远是:先把纯保障类的重疾、医疗、定寿配足,剩下的闲钱,再考虑这类带储蓄性质的产品。
第二个坑:信口头数字,不信合同。
不管业务员跟你说满期能拿多少钱,都别着急签字,自己翻合同里的现金价值表,那上面写的数字,才是你到期能拿到的确定的钱。口头承诺的都不算数。
第三个坑:拿要用的钱买。
两全保险是长期储蓄,前十年退保,现金价值都比你交的保费低,提前拿一定亏。要是你这笔钱三五年就要用来买房买车,那千万别碰,放进去就动不了,动了就亏钱。
不过话说回来,也没必要把两全保险骂得一无是处。
它就是一个工具而已。你需求对上了,它就是趁手的东西。需求不对,再好的产品也别扭。
比如你保障全了,手上有一笔十年八年用不着的闲钱,就想强制攒下来,求个确定,那它就是合适的。反过来,你连基本保障都没有,就想靠着它发财,那肯定要失望。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
30岁攒钱养娃才懂:两全保险到底是什么?
文章链接:https://www.xinminbao.com/r/730.html