去年整理家里衣柜,翻出来一张泛黄的保单。是九十年代我舅舅给外婆买的。那时候我才第一次认真琢磨,终身寿险到底是什么。
不是网上说的富人专属工具,不是只有留几个亿才用得上。普通人过日子,也有能用得上它的地方。
很多人对终身寿险的第一个误会:只有有钱人才需要
说实话,我刚接触保险那会,也被这个说法洗脑了。说终身寿险就是给富人做资产传承用的,普通人凑什么热闹。
说白了,终身寿险的核心一点就透:只要合同生效,被保险人这辈子任何时间身故,保险公司都会给受益人赔一笔钱。
定期寿险只保一段期限,比如保到60岁,60岁之后走了,一分钱都没有。终身寿险不一样,活多久保多久。
你想想,现在很多四五十岁的人,给刚结婚的孩子还房贷,或者帮着带孙子,万一哪天走了,剩下的房贷谁还?老伴的养老钱够不够?哪怕活到八十岁,走的时候,给孩子留一笔钱,办后事也好,帮衬一下小家庭也好,都是一份兜底的暖意。
这哪是富人专属?普通人也需要这份确定的安排啊。
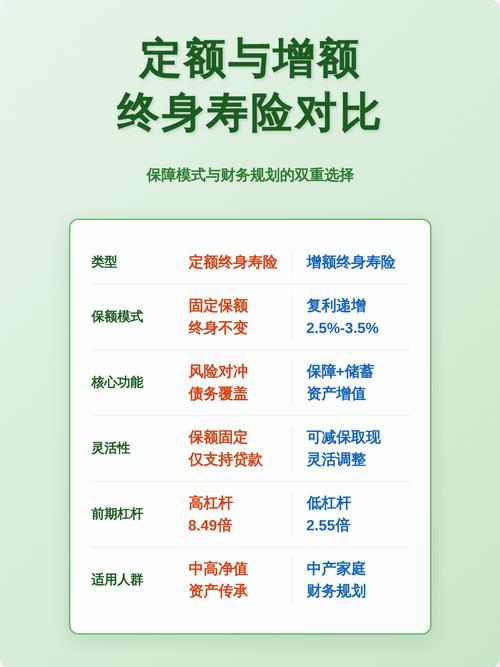
增额终身寿和定额终身寿,到底差在哪
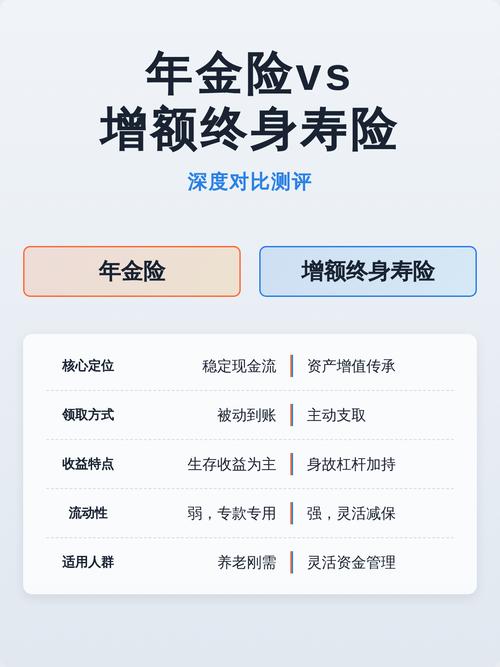
现在市面上说的终身寿险,大多分两类,很多人绕进去出不来。
定额终身寿,就是从你买的那天起,保额就是定好的。你买100万保额,最后身故就赔100万。保费相对便宜,侧重就是身故保障。
增额终身寿,保额会逐年增长,对应的现金价值也会慢慢涨。你要是中途急用钱,可以通过减保或者保单贷款把钱取出来用,剩下的钱还会继续涨。
说白了,前者更像纯保障,后者带了很强的储蓄属性。现在很多人买增额,就是冲着它能存能取,灵活度高去的。
没有好坏,只是解决的问题不一样。你预算不多,就是想给家人留一笔确定的身故保障,选定额的就行。你想既留一份保障,又给自己存一笔养老钱,老了慢慢取出来花,那可以考虑增额的。
买之前想清楚这两件事,不会走歪
第一件:你到底用它解决什么问题?
终身寿险不是必买品。如果你才二三十岁,上有老下有小,预算有限,先买足定期寿险,配齐医疗险和重疾险,再来考虑它。毕竟终身寿险的保费比定期贵不少,没必要打肿脸充胖子。
如果你已经配齐了基础保障,手里有闲钱,想留一笔确定的钱给家人,或者想做长期的储蓄规划,再考虑入手。
第二件:受益人一定要填清楚。
见过太多人买的时候图省事,不填受益人。最后理赔的时候,这笔钱变成遗产,要所有第一顺位继承人一起办手续,万一家里有矛盾,扯半年都扯不清。
直接填好你想给的人,写清楚分配比例,十几秒的事,省了后面无数麻烦。
不过话说回来,保险从来都是配自己的需求。你觉得不需要,完全可以不买。没人会追着你说你不买就是不对。
只是多知道一个工具,真需要的时候,你知道有这么个东西能帮你就够了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|阿辰