上次和一个35岁的朋友在巷口喝咖啡,他搅着杯里的冰美式,皱着眉说,手里攒了三十万闲钱,放银行一年定存利率不到两个点,买基金浮亏快十万,想攒点养老金又怕再过十年钱贬得不像样,刷手机刷到增额终身寿险,一会说它是理财神器,一会说它全是坑,看得人脑子疼。
别被名字唬住,它本质就是个“强制储蓄账户”
很多人一看到“寿险”两个字,第一反应就是,这是死了才能赔钱的东西,我买它干嘛?
不对。
增额终身寿险,核心不在“寿险”这两个字,在“增额”和“终身”。保额会随着时间不断增长,对应的合同里的现金价值,也会跟着逐年涨。说实话,百分之八十买它的人,都不是奔着身故责任去的,就是奔着这个逐年增长的现金价值去的。
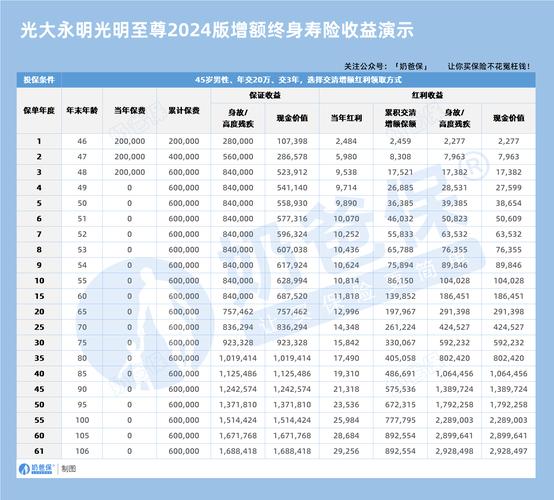
你和保险公司约定好,每年存多少钱,一共存几年——大多是3年、5年,也有一次存清的。存完之后放着不动,现金价值就按照合同写好的速度往上涨。
什么时候要用钱了,你就取一部分出来,剩下的现金价值接着涨。要是一直不用,就放一辈子,最后还能给继承人留一笔,不用交遗产继承相关的乱七八糟的手续费,当然那是后话。
哪些人适合碰,哪些人别瞎碰
我整理过身边朋友问得最多的情况,捋下来其实很清楚。
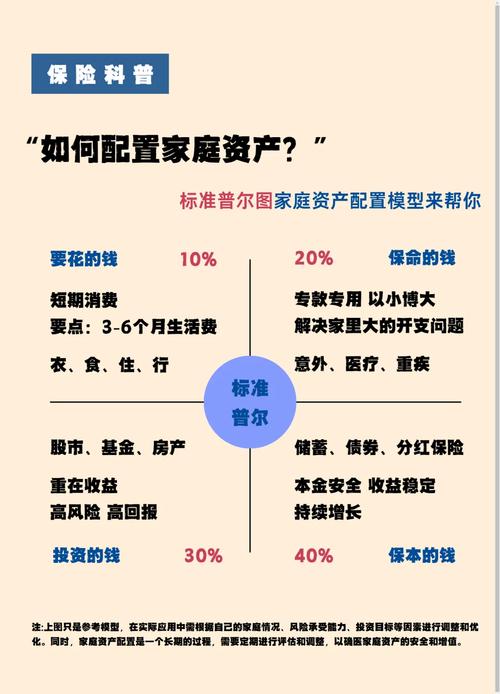
适合买的,第一种,已经把该配的保障都配齐了——医疗险、意外险、重疾险都买够了,手里还有一笔三五年用不上的闲钱,不想承受大起大落,就想找个稳定的地方放着增值。
第二种,早就确定要留一笔钱给特定的人,比如孩子未来的留学金、婚嫁金,你自己攥着控制权,每年存进去,到时间了取出来用,不怕中间被挪作他用。
第三种,提前攒养老金的,现在距离退休还有十几二十年,每年存一点,退休之后每年取一部分当零花钱,剩下的接着涨,能领很久。
那哪些人别碰呢?
你手里连十万块应急备用金都没攒够的,别来。
指望买它一年赚十几个点发大财的,别来。
买完之后三五年之内就要用钱的,也别来。前几年的现金价值还没涨起来,急着取大概率会亏本金,这不叫坑,是你一开始就没搞懂规则。
网上传的那些“坑”,真的坑吗
刷帖子总能看到说增额终身寿全是坑,我翻了翻,大多是这几个说法,掰开来看看。
第一个说法,流动性差。
这话得看时间,你存完之后放满五到十年,流动性真不差。你想取多少取多少,剩下的接着涨,不像定期存款,提前取全部按活期算利息,也不像国债提前取要扣手续费。只要你不是刚存进去就取,没那么差。
第二个说法,收益太低不如买基金。
这话没错啊,本来就不是一个赛道的东西。你能承受浮亏,能拿得住长期,买基金当然有可能赚更多,可要是你天天盯盘睡不着,跌两个点就心慌卖飞,那找个确定增长的地方放着,有什么错?工具本来就是用来解决不同需求的,不能拿A的长处打B的短处对吧?
第三个说法,都是保险公司的套路。
其实所有写进合同的内容,都是受监管的,现金价值多少,哪一年能取多少,合同里印得明明白白。别信业务员口头给你承诺的超出合同的收益,签之前把合同看明白,就不会踩这种坑。很多人踩坑,本质是卖的人没讲清楚,买的人也没搞懂自己要啥,不是产品本身的问题。
说白了,增额终身寿险就是一个给你放闲钱的容器,它不能让你暴富,但是能给你一个确定的长期增长,刚好匹配那些不想冒风险又想慢慢攒钱的需求。
你得先搞清楚自己要啥,再看这个工具能不能满足你,别跟风买,也别跟风骂。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北