上周陪发小去办房贷面签。
他签名字的时候手都抖。三十多万的首付,掏空了两个家庭六个钱包,剩下两百万,要还三十年。
出了银行门他点了根烟,呛得直咳嗽,半天憋出一句:我要是没了,我老婆孩子怎么办?
我没接话。其实这个问题,一张定期寿险就能解决,没那么复杂。
你买的“寿险”,真不一定是定期寿险
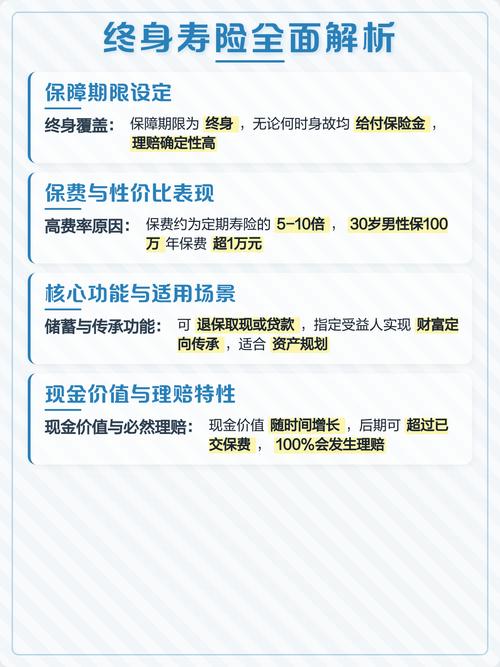
很多人分不清寿险的分类,点开保险平台一搜,出来一堆终身寿险、增额终身寿、定期寿险,眼睛都看花了,稀里糊涂就买错了。
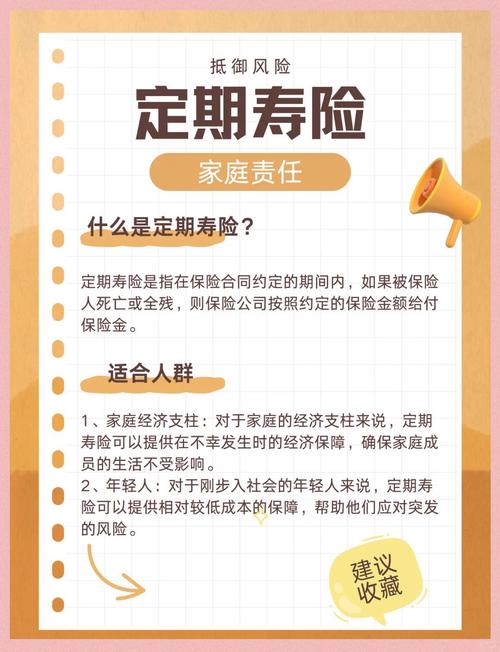
说白了,定期寿险的逻辑很简单:你掏一笔很少的保费,买一段固定时间的保障——比如保20年、30年,或是保到60岁、70岁。这段时间里,如果发生身故或是全残,保险公司直接赔一笔钱给你的家人。要是平安无事过完这段时间,合同就结束,不会给你返钱,少数带返还的产品除外,价格贵很多。
和终身寿险比,它就是纯保障,没有储蓄功能,所以同样的保额,价格要便宜一大半,适合大部分普通家庭。
哪些人真的需要买定期寿险?
很多卖保险的会追着你卖,好像所有人都得买一份。哪有这么夸张。
说实话,没有负债,没有要养的老人孩子,真没必要凑这个热闹。
哪类人最需要?
第一个,就是背着大额房贷车贷的家庭经济支柱,就像我那个35岁的发小。你是家里赚钱最多的那个,房子贷了几十年,你走了,贷款不能停啊,总不能让老婆孩子搬去大街住吧?这笔赔偿,就能把剩下的贷款全填上,房子能保住,日子就能继续过。
第二个,就是上有老下有小的中年人。老人的养老钱,孩子上学的学费生活费,全靠你每个月的工资。万一出事,这笔钱能替你继续撑着这个家,不用让家人被迫降低生活质量。
当然,要是你已经退休,孩子都已经工作成家,家里也没负债,或是本来就有足够的家产应对风险,完全不需要这个。定期寿险本来就是给普通人托底的。
买定期寿险,最容易踩的三个小坑
第一个坑,保额买不对。要么买太低,欠了两百万房贷只买了一百万,出事了还是不够填坑。要么脑子一热买个一千万,本来年薪才十万,每年交几千上万的保费,压力太大,断缴了更亏。怎么算?大概就是把你剩下的负债加起来,再加上未来五到十年的家庭生活费,差不多就是你需要的保额。
第二个坑,保障时间瞎选。有人图便宜,只买十年,想着十年后再买。可十年后你四十多了,身体说不定出了毛病,再想买要么保费翻一倍,要么根本买不了。最好的选择就是,保到房贷还清的时间,或是保到孩子大学毕业,或是直接保到七十岁,差不多也就够了,不用花冤枉钱买终身。
第三个坑,纠结健康告知,拖着不买。很多人说我有结节,我有高血压,是不是买不了?其实现在大部分定期寿险的健康告知都挺宽松,很多常见小毛病都能正常投保,别因为一点点小问题就拖着,拖到身体出了大问题,真的就买不了了。
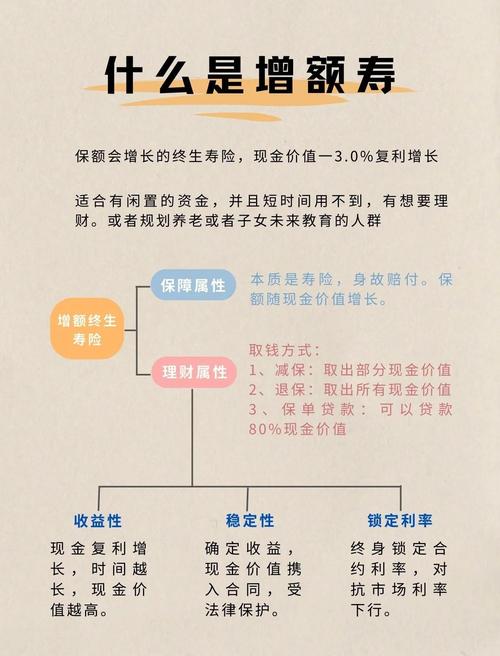
不过话说回来,定期寿险真的是最简单的保险,没有那么多弯弯绕绕。不用追求什么花里胡哨的附加责任,什么分红啊返还啊,都是加钱的噱头,纯保障的定期寿险,性价比才最高,适合绝大多数普通人。
我见过太多人,买保险的时候先想着买重疾买医疗,把最重要的顶梁柱的保障给忘了。其实你想想,对于一个背着房贷的中年人来说,最大的风险不就是自己出事,整个家垮了吗?
当然,还是那句话,买不买全看你自己的情况,不用被人推着走,也不用硬扛着不买,自己的日子自己算清楚就行。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐