去年帮楼下房东张哥处理理赔,给我气笑了。他花120块买了一年家财险,说好了阳台坠物伤人赔,结果真出事了——他摆在外墙花架的多肉盆掉下来,砸了楼下邻居的奔驰前挡,找保险公司理赔,人家拒了。张哥拍桌子说坑,翻出免责条款一看,清清楚楚写着:被保险人未对搁置物品尽到合理维护义务导致坠落,不赔。张哥自己说,花架螺丝松了大半年,想着凑合用,没想到真掉下来。说白了,刚好踩坑。
不是保险公司故意挖坑,免责本来就是财险的底层逻辑
很多人拿到财险合同,直接跳过最后那几页字最小的免责,默认这就是保险公司用来耍无赖的工具。
说实话,真不是。
财险保的是不确定的、意外发生的风险,免责条款本质就是把不属于这类的情况提前划出去。你故意纵火烧房子骗保,肯定不赔;你的车开了十年发动机磨坏了,本来就是必然会发生的事,肯定也不赔;地震海啸这种巨灾,一次可能赔穿整个保险公司的额度,大部分基础险不赔,也合理。
换个角度想,如果什么都赔,保费得翻好几倍,你也不会买啊。对吧?
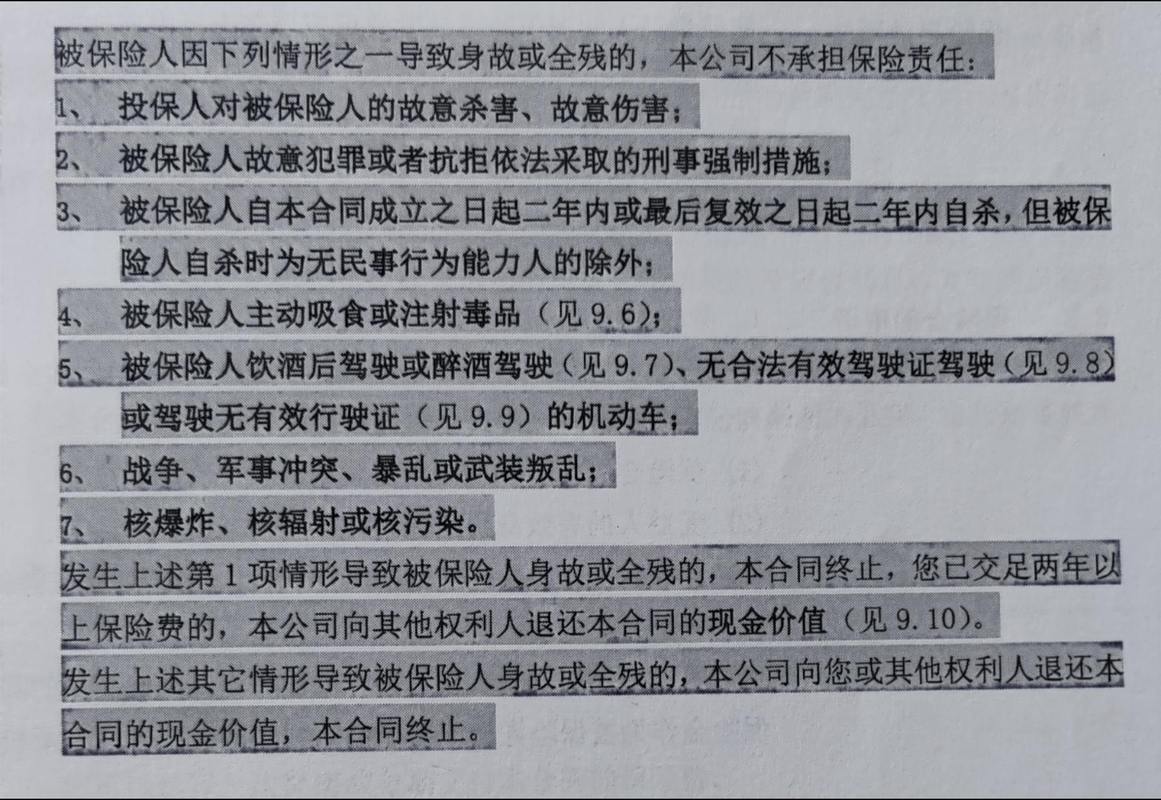
普通人踩得最多的几个误区,避坑比什么都重要
我接触过好多理赔纠纷,一半以上都是客户对免责有误解。说几个最常见的。
第一个,觉得“只要没写进免责,就必须赔”。不对。财险大部分是列明责任式,先讲清楚保哪几种情况,剩下的本来就不在保障范围里,根本轮不到动用免责条款。比如你买了只保火灾爆炸的家财险,水管爆了淹了地板,哪怕免责里没提水管漏水,也不可能赔。
第二个,觉得“小字免责都不算数,法院一定会判我赢”。真不是。现在监管要求非常严,保险公司必须对免责条款做加粗加黑的提示,只要人家做到了,你自己没看,打官司也赢不了。别抱着“我没看所以不算”的侥幸,没用。
第三个,觉得“所有同类型财险的免责都一样”。哪能啊,不同公司的条款差不少。比如同样是家财险,有的产品把台风洪水列进基础责任,有的就把这俩放免责里,要附加才能买,你住沿海城市,这差别可太大了。
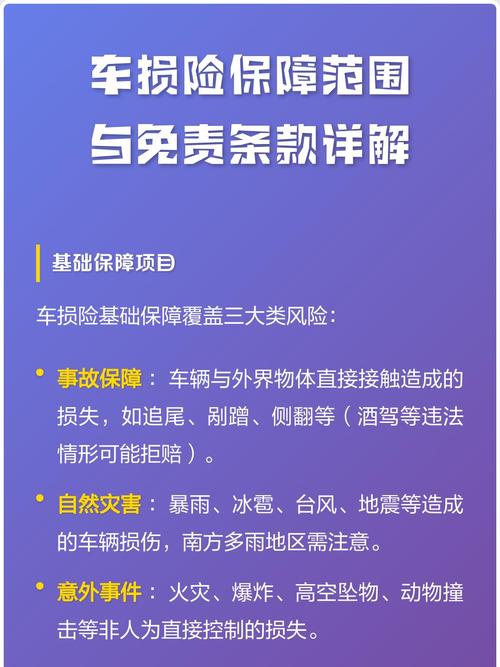
花五分钟就能看完重点,不用啃完整本条款
我知道大家都嫌看条款麻烦,没人想对着几十页字抠。教你个偷懒的办法,只看三个核心部分就行。
第一个,看和你自身义务有关的免责。比如有没有要求你定期维护房屋、车辆,如果你明知有问题不处理,出了事不赔,这是最常见的坑,刚才张哥踩的就是这个。
第二个,看你所在区域常见风险的免责。你住地震带,就看有没有把地震列进免责;你住南方沿海,就看台风洪水赔不赔;你常年把车停在江边低洼地,就看水淹免责怎么写。针对性看就行,别的地方不用管。
第三个,看你自己特殊需求的免责。比如你给家里的古董字画买家财险,就看贵重物品有没有被免责;你开网约车,买私家车车险,就看营运行为有没有免责,别等出了事才发现不对。
不过话说回来,买任何财产险,不管是几百块的家财险,还是几千块的车险,花五分钟扫一眼这三个点,花不了你多少时间,总比出了事被拒赔再拍大腿强。
只要你买财险,都得看。车主、房东、开小店的老板,没人例外。毕竟保险本质是一纸合同,你得知道自己签的是什么。
真要是碰到拒赔,先别急着骂,翻出条款对一对,确实符合免责,那没话说;要是保险公司乱拒赔,直接找银保监会投诉,规矩都给你摆着呢。
一句话总结:买财险,别光盯着保什么,看清不赔什么,才是真的踏实。
作者|dananjin
排版|dananjin
审核|知知