保额挑得够吉利,就是不够用
很多人选保额的时候,偏爱18万、38万、88万这种带吉利彩头的,要么觉得“买个几十万意思意思就行”,反正就是不按实际需求算。
说实话,寿险买了是给谁用的?不是给你自己,是给你走了之后留在世上的家人用的。要还的房贷车贷,要养的孩子,要赡养的双方老人,哪一样不需要钱?
你房贷剩150万,孩子从小学到大学还要花小一百万,买个20万保额,够干嘛?也就够办个体面点的葬礼,解决不了任何实际问题。
算保额其实没那么复杂,把你欠的钱,加上家人未来10到20年的生活费,加起来就是你需要的保额。不用纠结整不整,凑不凑吉利数,够用来才是第一位。
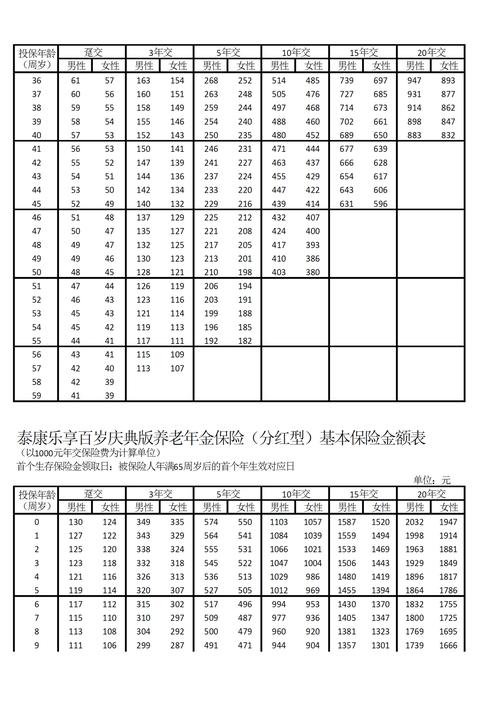
只认终身寿险,觉得定期寿险就是“白交钱”
这个误区真的是被销售带出来的最多。好多人听完推销就认准了:终身寿险保一辈子,迟早能拿到钱,买定期寿险,保到60岁,平平安安活到七八十,交的钱不就打水漂了?
换个角度想,你这辈子哪段时间最需要寿险?是你五六十岁退休,孩子已经长大,房贷也还清了的时候?还是二三十岁到五十多岁,上有老下有小,一身负债的时候?
同样是30岁男性买100万保额,定期寿险保到60岁,一年也就一千多块。换终身寿险,一年要交大几千甚至上万,差了快十倍。
对大多数普通工薪家庭来说,本来预算就有限,先把最高危的几十年给保障够了,才是最划算的选择。等以后手里余钱多了,再买终身寿险做财富规划也不迟啊。
更别说那种捆绑了分红、理财的终身寿险,你交的钱一半分去了理财,保障端的保额直接砍半,两边都没做好,亏不亏?
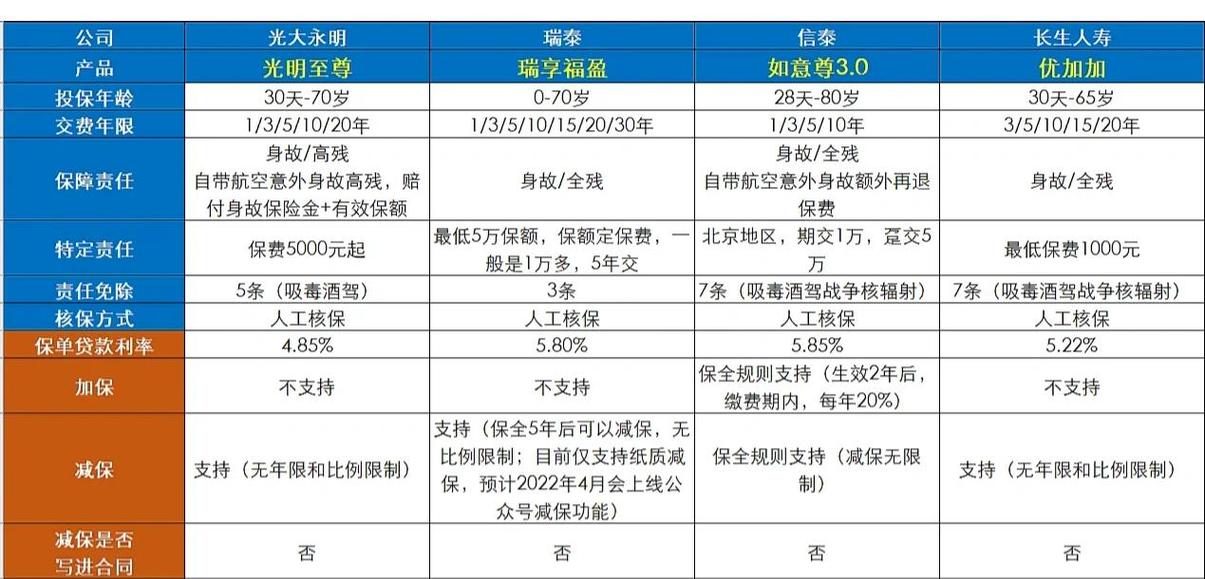
健康告知随便填,反正保险公司查不到
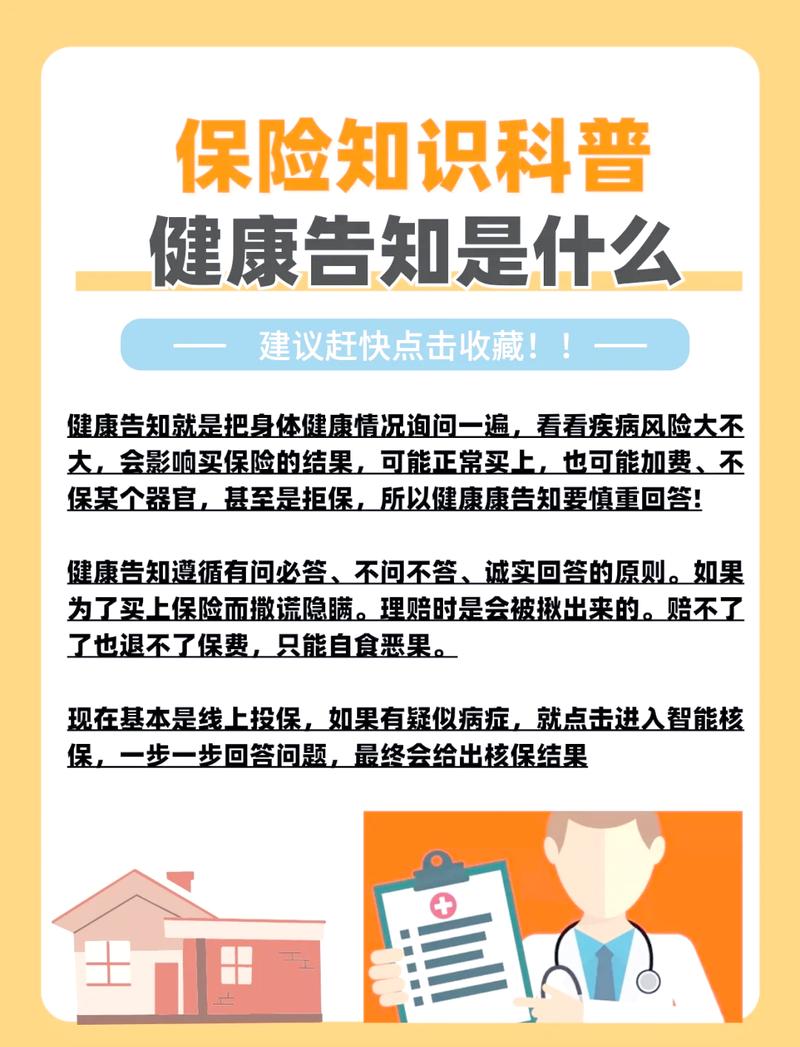
我见过太多人干这事了。线上买寿险,健康告知那一栏,问有没有结节、有没有病史,想都不想就选“全部正常”。反正体检查出的小结节又不疼不痒,不说谁知道?
真别抱这种侥幸。现在医院病历、体检报告、医保报销记录都是联网的,真到理赔的时候,保险公司一搜一个准。瞒报既往症,最后被拒赔的例子一抓一大把,最后吃亏的还是你自己,钱交了十几年,家人一分钱拿不到,找谁说理去?
其实绝大多数小毛病,比如甲状腺结节一级二级,轻度脂肪肝,都不影响正常承保,如实说就行,没必要瞒。
还有个常见的小误区,不少人说我有公司团险,已经有寿险了,不用再买了。团险是跟着工作走的,你换工作离职,保障就没了,而且大多团险的寿险保额也就几十万,真出事根本不够用。有余力的话,自己补一份寿险还是很有必要的。
买寿险本质就是买个安心,别整那些花里胡哨的,先把核心的保障做足,再考虑别的,就已经能避开百分之八十的坑了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微