一家三口算保费时懵了:买寿险先给谁买?
2026-09-21 19:42:53
前阵子陪朋友算保费,小两口加一个三岁娃,攥着两千块预算抠搜半天,打算先给娃买齐,再给双方老人买,最后剩的零头给夫妻两个分。我听完一口水差点喷出来。
错得离谱。
绝大多数人,第一反应就错了
说实话,聊了快十年保险,十个人里有八个,第一次买寿险,顺序都是错的。要么先紧着孩子,觉得娃金贵,得先保障;要么先紧着老人,年纪大容易出事,早买早放心。
唯独留着家里赚钱最多的那个人,裸奔。
寿险到底是保什么的?本质是你走了之后,代替你继续给家人赚钱,帮着扛房贷、养孩子、养老人的工具。如果这个人走了,家里不会断了收入来源,那优先级自然往后排。
娃才几岁,一分钱不赚,真出事,大人痛归痛,不会指着娃的工资还月供对不对?花大几千给娃买寿险,纯纯把钱扔在没用的地方。
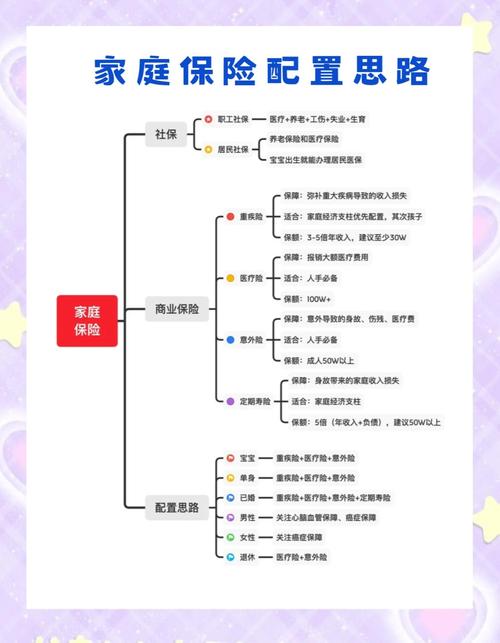 家庭收入支柱寿险配置顺序对比表
核心判断标准只有一个
 核心判断标准只有一个
别扯什么辈分流、年龄流,绕来绕去都是虚的。谁走了之后,对家庭总收入影响最大,就先给谁买。就这么简单。
举个例子,夫妻两个,老公年入40万,老婆年入10万,欠着300万房贷,那铁定先给老公买足保额。要是反过来,老婆是大厂高管,年入百万,老公在家做自由职业接活,收入不稳定,那肯定先给老婆配。
那全职在家没收入的,要不要买?当然要,但优先级还是排在赚钱多的那位后面。毕竟全职太太/先生走了,家里要请保姆、要找人打理家务,都是实打实的开销,但整体影响还是比没了主要收入支柱小,预算有限就往后排。
别抬杠说什么「每个人都重要」,买保险本来就是预算有限情况下的优先级排序,鱼和熊掌都要,最后只能是每个人都没买够保额,真出事根本不够用。
几个常见误区掰扯清楚
 几个常见误区掰扯清楚
第一个误区:老人年纪大,得先买。
很多人孝顺,想着爸妈年纪大了,风险高,先给老人买寿险。说实话,如果老人已经退休,没有需要你家承担的大额债务,也不靠老人的退休金养家,那真的轮不上。何况六十岁以上买寿险,保费贵得离谱,一百万保额可能交二十年总保费都超过保额了,杠杆几乎没有,真没必要占优先名额。
第二个误区:我有单位医保/社保,不用急着买。
社保是保生病报销的,寿险是留钱给家人的,两码事。社保那点丧葬费,够你家还几年房贷?够养孩子读到大学?差得不是一点半点。
第三个误区:我年轻身体好,晚点买也一样。
年轻买寿险,杠杆真的高得离谱。三十岁男性,一年两三百块,就能买一百万保额,保几十年。真等你四十岁熬出高血压糖尿病,要么加费,要么直接买不了,到时候后悔都没用。
不过话说回来,预算不够怎么办?那就集中火力先保最核心的那个人,宁愿给主支柱买够保额,也不要拆成好几份给所有人都买一点点。比如一年只有一千块预算,那给主支柱买三百万,剩下的钱给第二支柱买个几十万,总比每个人都买几十万,出事不够用强。
说白了,买寿险就是买对顺序,把钱花在刀刃上。别拿着辛苦赚的钱,瞎买一气,最后该保的没保住,白费功夫。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
一家三口算保费时懵了:买寿险先给谁买?
文章链接:https://www.xinminbao.com/r/561.html