最容易懵的基础保障类术语
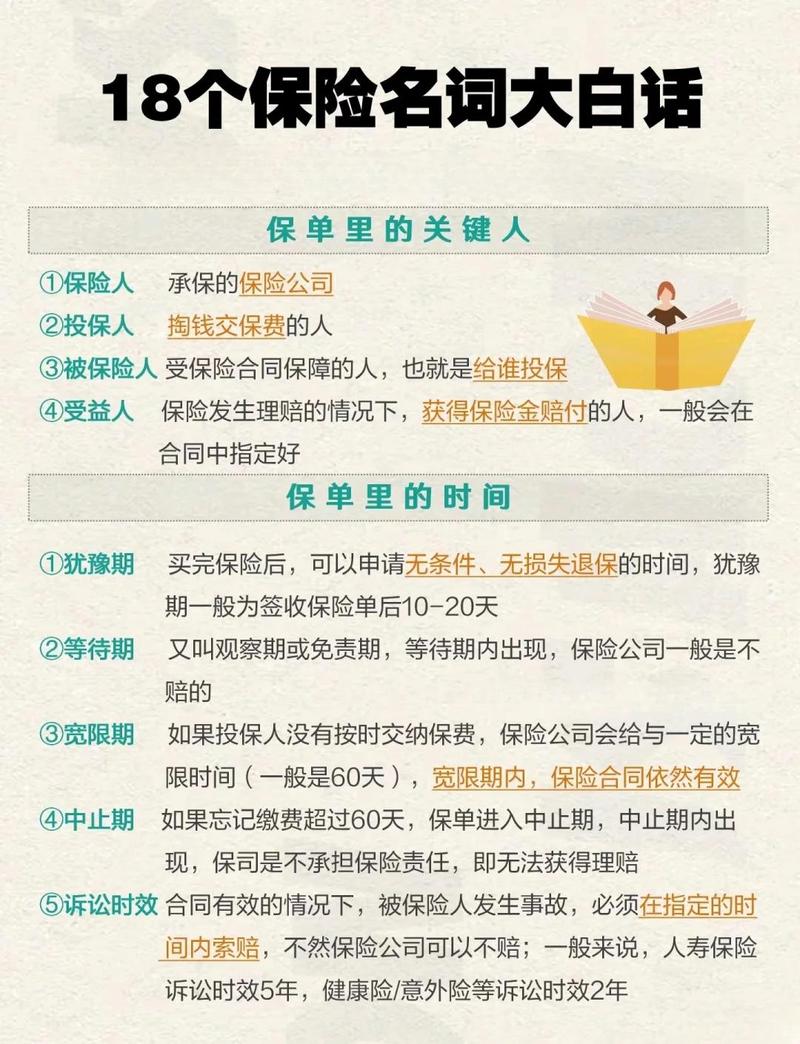
- 等待期(观察期)
结论:保单生效后,保险公司不承担赔付责任的一段时间。
为什么会有?本质是防止带病投保——刚买完就出险,保险公司大概率要亏,所以设个观察期筛风险。
注意:不同险种等待期不一样,短的90天,长的180天甚至一年。具体时长,以你的保险合同写的为准。 - 健康告知
结论:买保险前,保险公司对你健康状况的询问。
说白了就是:问什么答什么,没问的不用主动说。
很多人搞错,自己跑去体检一堆小问题,全往上填,白白被加费甚至拒保。真没必要。
注意:所有询问内容以问卷和合同要求为准,不要隐瞒,也不用多嘴。
理赔时最容易闹误会的术语
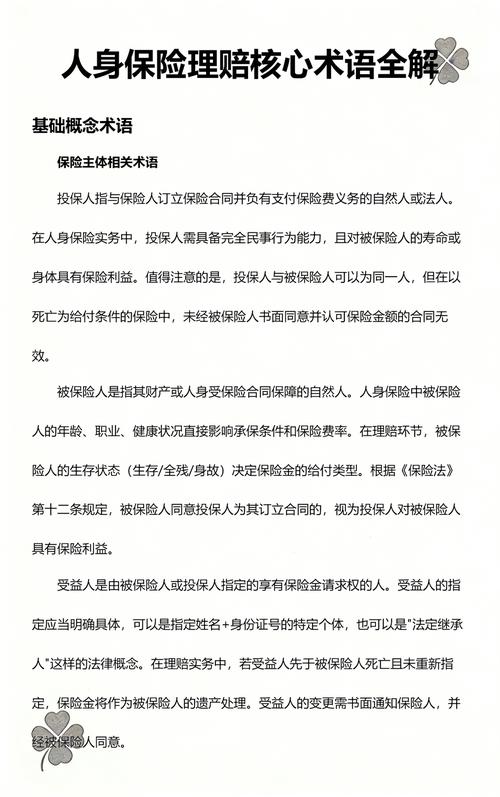
- 免赔额
结论:需要你自己承担,保险公司不赔的部分。
举个例子:百万医疗险一般有1万免赔额,你住院花了3万,社保报了1万,剩下2万,要先扣掉1万免赔额,保险公司赔剩下1万。
很多人一听到免赔额就骂坑,说实话,没有免赔额,保费得涨好几倍,换你你买吗?对吧。
注意:不同产品免赔额规则不一样,一定要看合同怎么写。 - 免责条款
结论:白纸黑字写清楚,保险公司明确不承担责任的情况。
很多人买保险从来不看这部分,出险了才拍大腿,说怎么不赔啊?其实人家早写在合同里了。比如醉驾、故意犯罪、非治疗必需的美容整形这些,大多在免责范围内,提前看了就不会有误会。
续保相关最容易搞混的术语
很多人买长期医疗险,最容易在这里翻船,两个长得像的词,意思差出十万八千里:
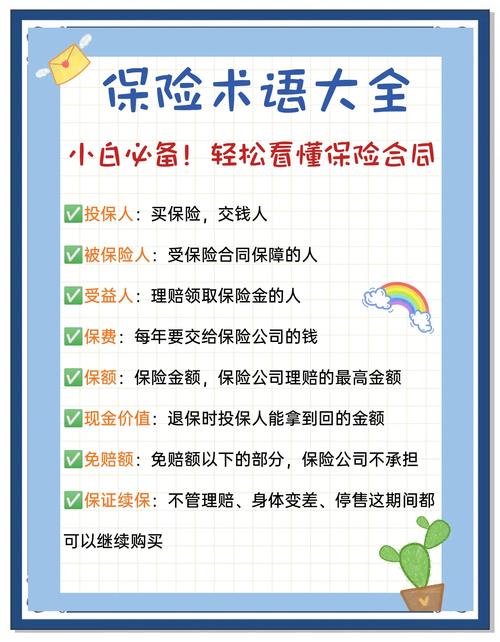
- 可连续续保:一般指每年保单到期,你可以申请续保,但保险公司有权每年审核,如果你这一年赔了很多,或者身体出了大问题,保险公司可以拒保,甚至停掉整个产品。
- 保证续保:指在合同约定的保障期间内,不管你赔过多少次,身体变差了,都可以续保,保险公司不能拒保,也不能单独给你涨保费。
实话讲,不管哪一种,所有规则都白纸黑字写在合同里,别只听业务员口头说,一定要看原文。
常见误区提醒
很多人说,保险术语全是文字游戏,就是用来坑人的。其实不全是。大部分术语都是行业通用的规范表述,只是隔行如隔山,普通人没接触过,自然看不懂。
最怕的就是半懂不懂的从业者,自己都没搞明白,瞎给客户解释,最后闹出一堆纠纷。买保险前花半小时把关键术语过一遍,比听半天天花乱坠的介绍有用多了。
合规提醒
本内容仅做保险知识科普,不推荐任何保险产品,不构成投保建议,所有具体的规则、约定,均以保险合同原文以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|白杨