逛保险直播间被绕晕?一文讲清寿险与重疾险区别
2026-09-21 18:55:57
前几天陪我姐看保险,直播间主播一口一个“重疾带寿险责任,一步到位”,给她绕得头都大,翻了十几篇内容还是没弄明白俩险到底差在哪。
真的很多人买保险第一步就栽在这。
其实一点都不复杂。
俩险保的根本不是同一件事
很多人觉得,都是人身险,不就是出事赔钱,能差到哪去?
说实话,差得远了。
寿险保的核心是“你无法再承担家庭责任的时候”,触发条件是身故或者全残——说白了就是你再也没法出去赚钱了,这笔赔钱就是替你继续给家人兜底,还没还完的房贷,要上学的孩子,要赡养的老人,都能靠这笔钱撑过去。
重疾险保的核心是“你得病之后无法工作的收入损失”,你人还在,但是得了合同约定的大病,三五年没法上班赚不到钱,还要花大笔钱治病休养,这笔赔钱就是让你不用动买房钱、孩子教育金,安安稳稳治病养病,不用为钱发愁。
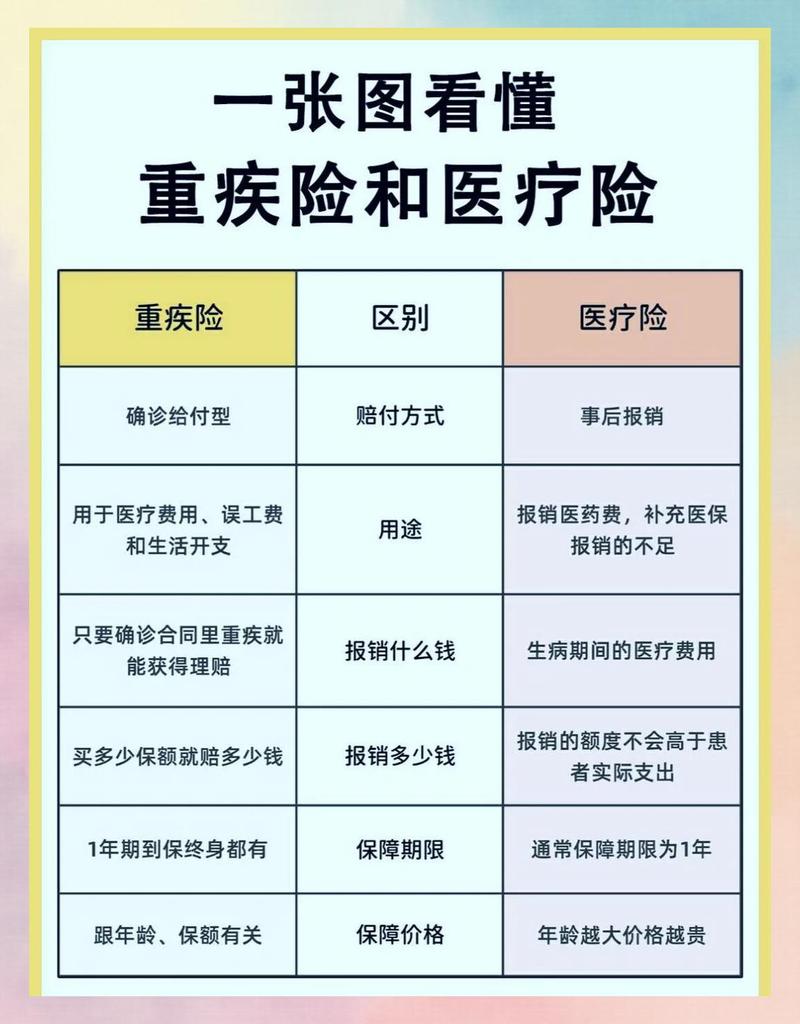 寿险重疾险保障责任对比图
哦对了,现在很多产品都做重疾带身故责任,不少人就说那我买一份不就够了?
哪有这么好的事。带身故责任的重疾,本质就是在重疾之外加了一个和重疾同额度的身故责任,要是你身上背着两百万房贷,重疾只买了五十万,真出了极端情况,留给家人的钱连房贷都不够还,对吧?
赔钱的逻辑天差地别
很多人弄不清到底什么时候能拿到钱,我给你掰碎了说。
寿险理赔,只认两个条件:身故,或者全残。不管你是生病还是出意外,只要符合条件,直接赔你买保险时约定的额度,一次性打给你填的受益人,谁拿这笔钱你说了算。
重疾险理赔,认的是你得的病符合合同约定,或者达到了合同要求的状态,或者做了合同约定的手术。符合条件就赔,也是一次性给你(也有部分产品是分期给,这里不多说),拿到钱你想怎么用就怎么用,没人管你是付治疗费还是还房贷还是给孩子交学费。
举个很小的例子。30岁的张先生,背了200万房贷,买了200万定期寿险,50万重疾险。前年查出来肺癌,符合重疾理赔条件,保险公司直接赔了50万,张先生拿着钱付了治疗费,剩下的留着当这几年的生活费,不用硬撑着上班也没经济压力。
要是不幸没能熬过去,那200万寿险就赔给他的家人,刚好把房贷还清,家人不用背着债务过日子。
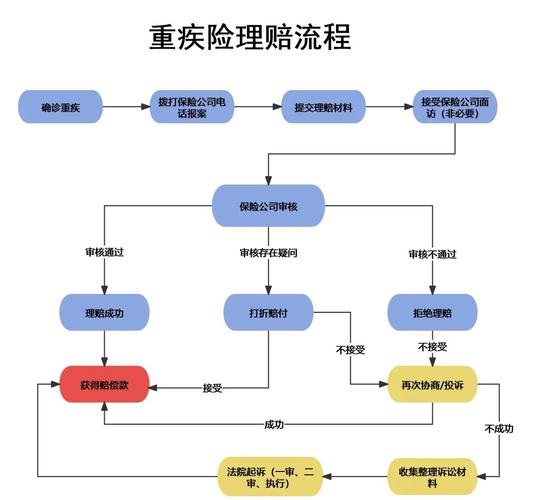 寿险重疾险理赔触发条件示意图
你看,俩险管的是完全不同阶段的风险,根本没法互相替代。
不过话说回来,也不是说带身故的重疾就不好,只是你得明白它到底给了你什么,别稀里糊涂以为买一份就够了。
别乱买,先想清楚你当下扛着什么责任
 别乱买,先想清楚你当下扛着什么责任
没有什么绝对的谁先谁后,全看你现在的生活状态。
刚毕业没成家,没房贷,一人吃饱全家不饿,那先把重疾险额度配够就好,毕竟现在年轻人得大病的概率不算低,真出事了总不能伸手啃老对吧?
要是已经结婚生子,背上了几十年的房贷,两边还有老人要养,那一定得把寿险的额度先配够。你是家里的顶梁柱,万一出点事,寿险就是给家人留的退路,重疾是给自己留的养病的尊严,俩都得有,额度看你的债务和家庭支出算就好。
澄清个常见误区:很多人说我买了带身故的重疾,就不用再单独买寿险了?
不见得。带身故责任的重疾,价格比纯重疾贵不少,要是你需要的寿险额度比较高,分开买纯重疾加定期寿险,往往性价比更高,能拿到的额度也更足,能覆盖你的家庭责任。
反过来,有人说我只买寿险就行了,反正最后都要赔,不对。你得了大病躺在床上三五年,没收入还要天天花钱,寿险得等身故才赔,那你这几年的日子怎么过?总不能卖房治病对吧?
说白了,俩险是互补,不是谁替代谁。根据自己的口袋和责任选就好,别被主播绕晕了瞎买。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
逛保险直播间被绕晕?一文讲清寿险与重疾险区别
文章链接:https://www.xinminbao.com/r/559.html