刷短视频刷到过吧?有人拍着胸脯说,买保险的时候隐瞒病史没关系,熬够两年,保险公司必须赔。这话不知道坑了多少人。今天就把这事说透。
先给结论:什么是不可抗辩条款
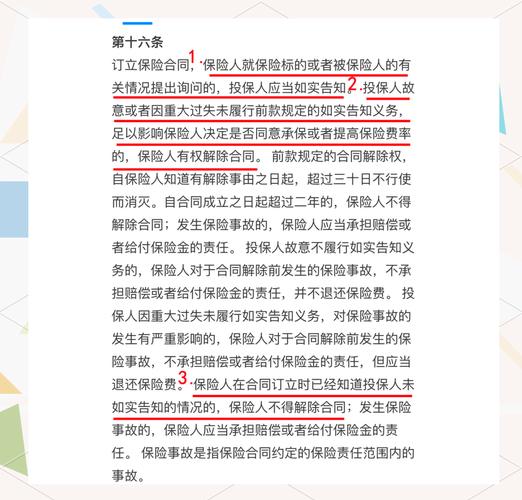
我国《保险法》明确写了:订立保险合同,保险人就保险标的或者被保险人的有关情况提出询问的,投保人应当如实告知。投保人故意或者因重大过失未履行前款规定的如实告知义务,足以影响保险人决定是否同意承保或者提高保险费率的,保险人有权解除合同。
而不可抗辩条款,就是对保险公司解除合同的权利做了限制:自合同成立之日起超过二年的,保险人不得解除合同;发生保险事故的,保险人应当承担赔偿或者给付保险金的责任。
说白了,这条规则的初衷,是防止保险公司明明知道投保人没如实告知,好几年都不说,等到出事了才以这个为理由拒赔,保护的是长期保单的稳定性。
三个最常见的误解,今天一次性掰碎了说
网上90%的错误解读,都出自下面这三点,你对照看看有没有中招。
1. 误解一:隐瞒病史熬两年就肯定能赔
实话告诉你,真不是。不可抗辩条款不保护故意骗保的行为。如果你投保的时候,明明知道自己有结节、有糖尿病,故意隐瞒不报,哪怕熬过了两年,保险公司查出来是投保前就有的既往症,还是可以拒赔甚至解除合同,闹到法院也不一定能赢。
还有一种情况:你两年内就查出了符合理赔条件的病,故意拖到两年之后再报案,想蹭不可抗辩。这种操作保险公司见得多了,只要能证明确实是两年内出险,一样可以拒。
2. 误解二:过了两年,什么都得赔
不可抗辩条款管的只是「保险公司能不能因为未如实告知解除合同」,它不管「这个病到底在不在保障范围内」。
举个例子:你买的是重疾险,保的是癌症这类大病,结果你得了感冒住院,要找保险公司赔重疾险,哪怕合同成立十年了,保险公司也不会赔啊,对吧?这本来就不在保障责任里,和不可抗辩没关系。
3. 误解三:两年期限从出险那天算
不对,两年的起算时间,是从保险合同成立生效那天开始算的,不是你查出病那天,更不是你报案那天。别搞混了时间点。
最后提醒你,一定要记住这几件事
说实话,我见过太多人抱着侥幸心理,听信了网上“隐瞒熬两年”的鬼话,最后理赔被拒,钱交了好几年,一分钱都拿不回来,得不偿失。
给你几个实打实的建议:
第一,健康告知问到的问题,如实回答就好。没问到的,不用自己主动往上凑。别故意隐瞒,别赌不可抗辩。
第二,如果真的有健康异常,走正规的核保流程,除外承保、加费承保都比隐瞒投保强,起码买得安心。
第三,不可抗辩是你的保障,但不是你用来钻空子的工具。这个逻辑一定要搞清楚。
合规提醒
本文仅做保险知识科普,不销售、不推荐任何保险产品,不构成任何投保建议、理赔承诺。所有关于保单条款、健康告知、理赔规则的内容,都以你所持保险合同的约定,以及对应保险公司的官方说明为准。如果你对自己保单里的不可抗辩条款有疑问,可以直接联系保险公司官方客服咨询。
作者|dananjin
排版|dananjin
审核|小北