上周陪表姐逛本地的保险公益展,翻宣传册的时候她突然叫住我:“我买的这个长期意外险,业务员说能保身故,那不就是寿险吗?为什么比我朋友买的寿险贵一倍?”
其实不止她,好多买保险的朋友,都会把这俩搞混。反正都是保身外的风险,名字也都带个“险”,能差到哪去?
差得真不少。今天就掰碎了说。
先从保什么说起,核心差别一开始就不一样
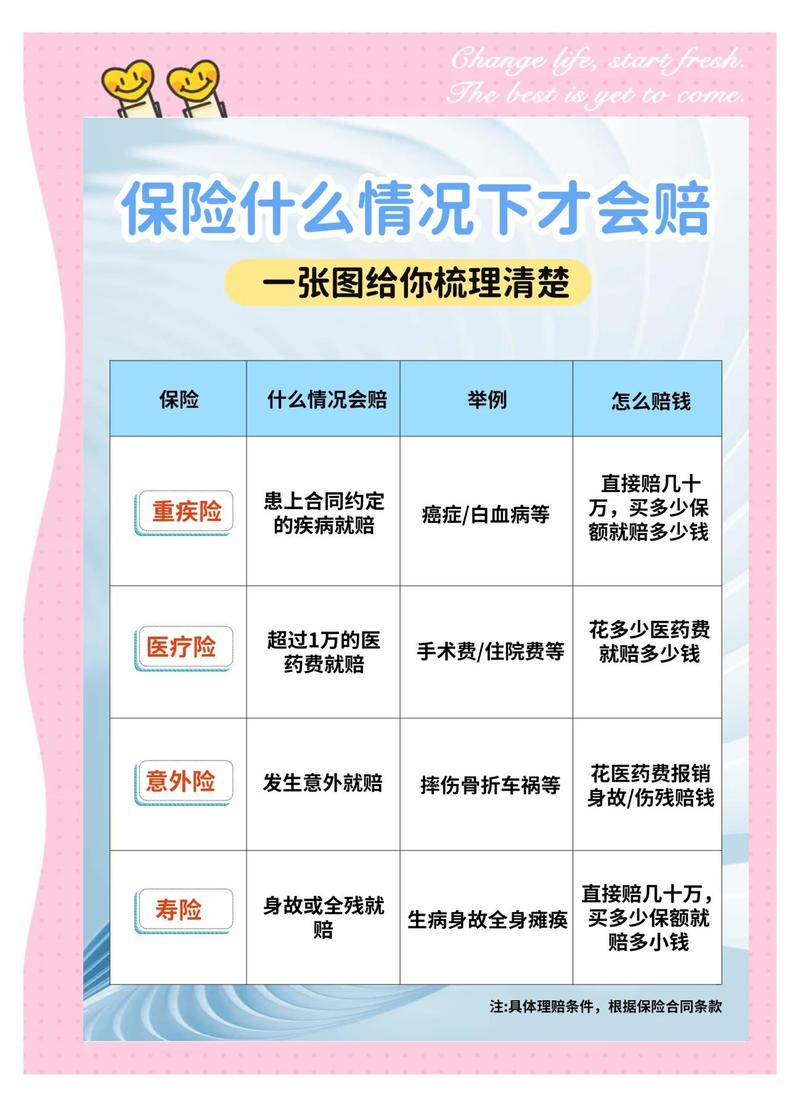
一句话说透:寿险保身故/全残,不管死因。
意外摔了走了,赔。癌症治不好走了,赔。年纪大了自然老死,符合条款也赔。只要是身故或者全残,触发条款就给钱。
意外险不一样:意外险只保「外来的、突发的、非本意的、非疾病的」意外导致的身故、伤残、医疗伤害。
说白了,疾病导致的身故全残,意外险一分钱都不会赔。
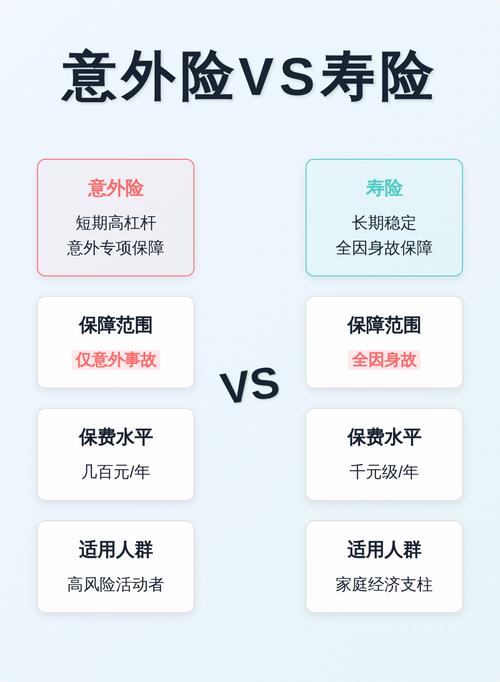
举个最简单的例子,三十五岁的人突发脑溢血去世,寿险直接赔保额,意外险不赔,因为死因是疾病。要是出门被车撞了去世,俩都赔。
赔法不一样,用途也完全不同
寿险的赔付规则很简单,你买了多少保额,出事就给你多少钱。没有分级,没有按比例,只要符合条款,直接给到受益人手里。
绝大多数人买寿险,就是给家里顶梁柱留个兜底。万一自己不在了,房贷能还,孩子学费能交,老人养老钱够花,这就是寿险的作用。
意外险的赔法就复杂多了。身故责任是买多少赔多少,但占比更高的是伤残责任,按伤残等级比例赔付——一级伤残赔100%保额,十级伤残只赔10%。而且大部分意外险都带意外医疗,摔了蹭了看门诊,骨折住院做手术,都能报销,这点寿险根本不会管。
意外险就是管日常的大小意外,开车撞了,崴脚了,甚至猫抓狗咬打疫苗,都能走意外医疗报销,几百块就能买一百万保额的意外身故伤残,性价比很高。
别踩这几个常见的坑
第一个坑:有意外险就不用买寿险了。
说实话,现在四十岁以下突发疾病身故的案例真不少,意外险顶不住这个风险,真出事了一分钱拿不到,家里的债谁还?
第二个坑:寿险都很贵,不如买意外险划算。
二三十岁的年轻人,买一百万保额的定期寿险,保到六十岁,一年也就两千多,平均下来一天才几块钱,真没你想的那么贵。别为了省这点钱,把风险留给家里人。
第三个坑:反正都保身故,买哪个都一样。
之前听朋友说过一件事,有人给家里老人买了长期意外险,业务员说“全身上下都保,身故就赔钱”,结果老人肺癌去世,去理赔被拒,才想起看条款,只有意外身故才赔,这就是没搞懂区别吃的亏。
不过话说回来,两个险种根本不冲突,也没必要二选一。你是家里的主要收入来源,就先配够寿险,再买一份意外险管日常风险,这不就妥了。
买保险最怕稀里糊涂交钱,出事了才发现不对,那才真的晚了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐