前阵子听做理赔的朋友唠了个案子。三十出头的小伙子,互联网公司做运营,每天加班到十点,那天骑电动车回家,雨天路滑摔了一跤,正好磕到颈椎。救过来了,脖子以下全不能动,高位截瘫。
家里本来就靠他赚钱还房贷养两岁的娃,这下天直接塌了一半。翻保单的时候才发现,当初买重疾险,业务员提了一句带全残责任,他根本没当回事。最后这笔全残保险金下来,正好补上了未来十年的护工费缺口。
说实话,绝大多数人买人寿、买重疾,眼睛都盯着身故、盯着重疾赔不赔,全残保险金这五个字,十有八九是直接跳过的。
别把全残,和你认知里的残疾混了
很多人说,我意外险都买了,已经保残疾了,还要什么全残?不对。
意外险的残疾是按等级赔,断一根手指是十级,赔个10%保额,全残是另外一回事。银保监会对全残的统一参考定义,核心是「永久完全丧失劳动能力+无法自主完成基本生活」,不是缺个器官少个肢体就叫全残。
举个最简单的例子,少了一根大拇指,影响干活,但达不到全残标准;双目永久完全失明,或者整个上肢没了,没法自己吃饭穿衣洗澡,才符合约定。
也有人说,那重疾里不是已经包含这些情况了吗?也要分情况。有的重疾产品把全残列在重疾责任里,赔了重疾就不赔全残;有的产品是身故、全残二选一,赔了一个另一个就没了;还有不少定期寿险,干脆只保身故,全残根本不在责任里。
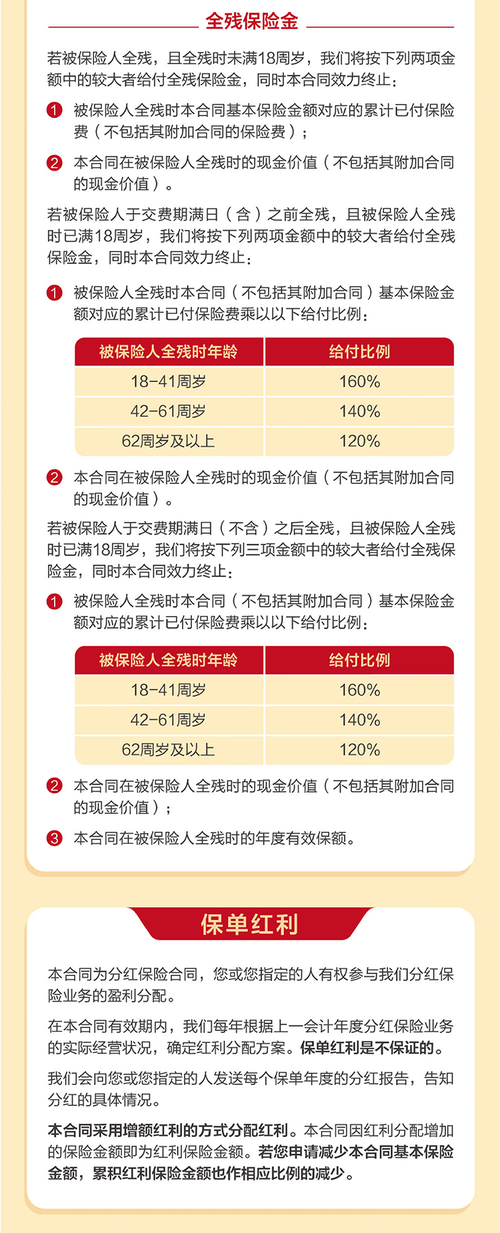
全残保险金,真正帮你扛的是这笔账
很多人出事第一反应是治病报销,那是医疗险干的活。全残保险金赔的钱,从来不是给你治病的。
是给你活下去,给一家人继续过日子的。
你想想,一个三十岁的顶梁柱,全残了,不能上班了,收入直接归零。房贷还有20年要还,孩子刚上幼儿园,父母年纪大了要养,你自己躺床上,每天护工费至少三百块,一个月小一万,这钱找谁要?
社保不报护工费,重疾赔的钱可能都扔去做手术了,意外险的一级残疾赔的钱其实和全残不冲突,但很多人意外险买的保额不高。这个时候,一笔一次性给的全残保险金,就是直接把你未来的收入损失补上了。
不用你月月省,不用你低头跟亲戚借钱,想买好一点的护工,想给孩子攒学费,自己说了算。
选的时候,别漏了这几个细节
第一个,先看定义。
绝大多数产品的全残定义都符合行业规范,但有个小细节要注意:不少合同要求「确诊后经过180天的治疗,仍然达到全残状态」才赔,这个是行业常规,不用太纠结,只要不是有特别苛刻的要求就没问题,重点是确认合同里确实有全残责任这一项。
第二个,别为了全残,砍了主险保额。
很多长期寿险、重疾险本身就自带全残责任,不用你额外加钱买。只有少数产品需要附加,如果你预算有限,优先把身故、重疾的保额做足,再看全残,别反过来为了多一个责任,把该够的保额砍了,得不偿失。
第三个,优先给家庭收入主力配。
退休的老人,还没工作的孩子,本身没有家庭收入责任,全残的影响远不如顶梁柱出事大。预算有限的话,先给赚钱最多的人配全,再考虑其他家庭成员。
不过话说回来,全残本身的发生概率不算高,但真摊上了,对一个家庭的打击不比身故小。身故是一下把人带走,全残是把日子拉长了熬,每一分每一秒都要花钱。
买保险本来就是买个万一,哪天真出事了,多一笔钱,就多一份选择权对吧。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知