你签单的时候,多半没人跟你说清楚这玩意儿
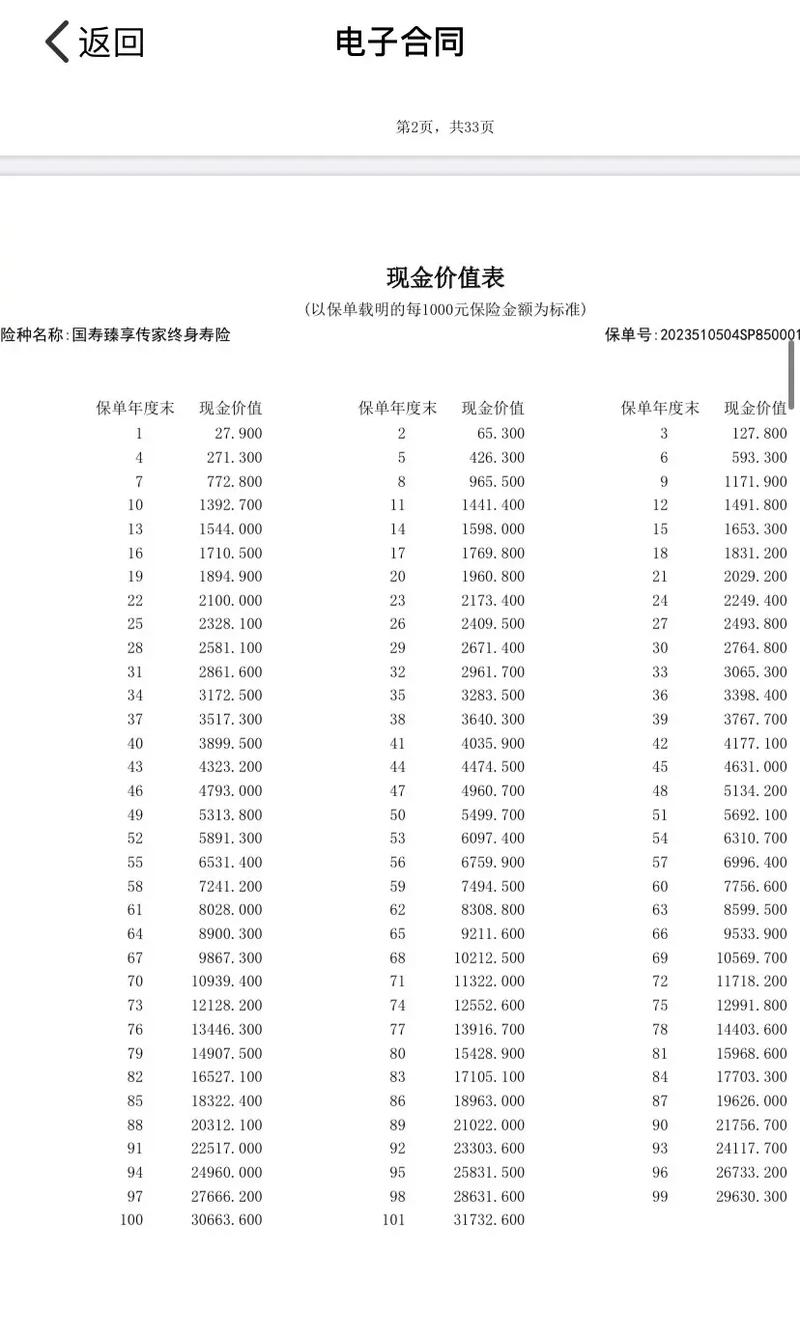
问过好几个买了储蓄型寿险的朋友,十个有八个签单的时候没认真看过现金价值表。只知道每年交多少钱,交多少年,最后能拿多少钱。真要动这笔钱了,才慌:怎么我交了十万,现在退只能拿七万?这个数字到底怎么来的?
说白了,现金价值就是你现在跟保险公司解约退保,能拿到手的钱。刚交完前几年,保险公司要付代理人佣金,要扣除保单的运营成本,剩下的钱才会变成你的现金价值,所以前期肯定比你交的总保费低。举个例子,30岁买增额终身寿,每年交10万,交5年,第一年交完10万,现金价值可能才五六万,很常见,不是坑,规则就是这样。
除了退保,现金价值还能帮你干这些
别以为只有退保才用得到它,现在市面上大多储蓄型人寿险,都能用到现金价值。比如你不用全退保,只想取一部分出来用,剩下的继续放着增值,这个操作叫减保,取出来的额度就是从现金价值里扣的。
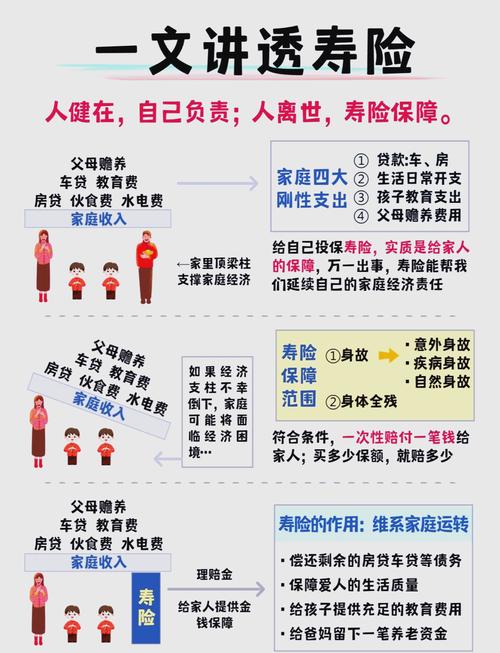
你要是不想动保单,只是临时缺钱,还能做保单贷款,可贷额度一般是当前现金价值的70%-80%,额度高低也是跟着现金价值走。哪怕你后续交不起保费了,不想退保,还能用已经积累的现金价值一次性买成对应保额的保障,继续持有保单,这个叫减额交清,核心还是现金价值。
说实话,不少人买了十几年的老保单,才发现自己的保单有现金价值能贷款,错过了好多周转的机会。
别踩这几个常见的认知坑
第一个坑,有人觉得现金价值就等于我交的保费,必须等于甚至高于我交的钱才不亏。不对。长期保单前期现金价值低于已交保费,是行业通用规则,本来就是给长期持有的用户设计的,你拿五年内的现金价值去说亏,本来就搞错了产品的用途。
第二个坑,有人说现金价值就是我的收益,不对。现金价值是保单退保或者取钱能拿到的钱,它的增长是写进合同的,但它不是投资收益,你持有保单期间,它只是保单积累的净值,怎么用全看你自己的安排。
第三个坑,现金价值越高的产品一定越好。也不对。不同产品的现金价值增长节奏不一样,有的前期涨得快,后期增速慢,有的前期低,后期涨得高。你要是买了就是给孩子存十年后的教育金,那选前期涨得快的没问题,你要是给自己存三十年以后的养老金,完全可以接受前期低一点,后期足够高就够了。对吧?
不过话说回来,买任何带现金价值的人寿保单,都一定要自己翻一遍合同里的现金价值表。别光听人说数字,你自己要清楚,每一年你能拿多少钱,什么时候能超过已交保费,什么时候涨到你需要的额度。心里有数,才不会用到的时候慌。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐