一家三口围在沙发算保费,终于搞懂买寿险先给谁买
2026-09-17 11:19:39
前几天帮朋友梳理保单,一进门就听见夫妻俩在吵。
男的说:先给娃买,留个保障踏实。
女的说:你一年赚那么多,你不买先给娃买,你疯了?
桌上摊着好几份宣传单,杯里的茶都凉透了。其实不止他们,问我的人里十个有八个开口第一句都是这个问题。
先别扯排序,先想清楚寿险到底保什么
很多人买东西,上来就比价格比公司,忘了买它到底是干嘛的。
寿险的作用说穿了很简单:就是万一你走了,或者彻底干不了活了,给家里赔一笔钱。
这笔钱是用来填你走之后的窟窿的——房贷没还完?孩子学费还没攒够?老人养老钱还没留出来?这些窟窿,就是你身上的家庭经济责任。
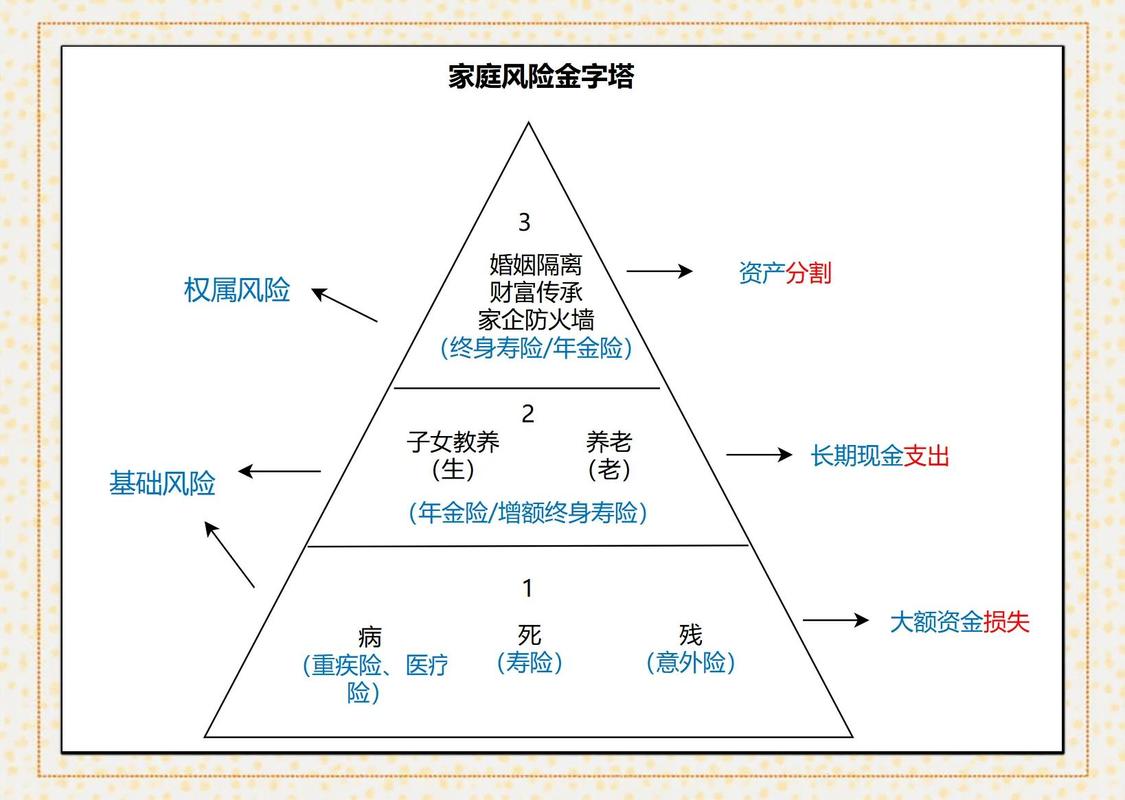 家庭寿险经济责任分配示意图
没有经济责任的人,其实不需要急着买寿险。
什么叫没有经济责任?就是他走了,不会给家里留下需要钱填的窟窿,也不会断掉家里的收入来源。
比如说孩子,孩子只花钱不赚钱,也没债,哪怕出事,家里不会因为没了孩子就还不上房贷过不下去吧?
再比如说已经退休的老人,大多已经还清房贷,孩子也都成年了,就算走了,也不会拖垮整个家庭的经济。
说实话,真不是说孩子老人不重要,只是寿险的作用本来就不是给他们当优先级第一位的配置。钱要花在刀刃上啊。
优先级怎么排?就看两个简单维度
其实不用搞什么复杂的公式,就抓两点就够。
第一点,家庭经济贡献越高,优先级越靠前。
很直白对不对?一家之主,赚的钱占了家庭收入七成以上,身上扛着几百万房贷,俩娃还要养十几年,他要是出事,整个家的收入直接砍半甚至归零,那当然第一个给他买。
要是夫妻两个人收入差不多,责任差不多,那就一起买,不用分先后挤位置。
我见过一对夫妻,两人都是互联网公司上班,每年收入加起来七十万,房贷每个月八千,老大读小学老二刚幼儿园,直接两个人各配了一百万定期寿险,钱没花多少,保障就够了。
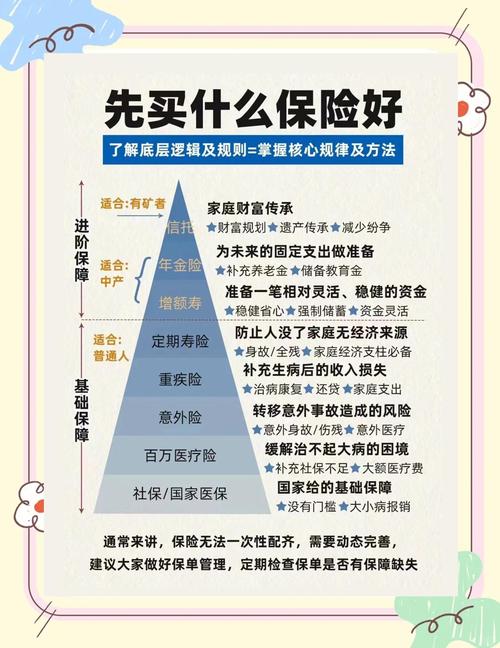 不同家庭寿险购买优先级对比表
第二点,剩余家庭责任越长,优先级越靠前。
同样是收入差不多的两个人,一个30岁要养娃十八年,一个50岁孩子已经工作了,那肯定是30岁的先配够。
道理也简单,剩下的责任时间长,风险敞口更大,自然要先覆盖。
不过话说回来,也不是说责任少的就不用买,只是预算有限的时候,先紧着责任大的来。预算够的话,全家都配也没问题。
这些排序误区,别踩
 这些排序误区,别踩
第一个误区:先保孩子老人,再保经济支柱。
这是我见过最多的错,十个家庭有六个这么干。爸妈疼孩子,总想着什么好的都先给孩子,忘了自己才是孩子的保护伞。你自己都没保障,真出事了,给孩子买再多寿险,有什么用呢?
第二个误区:只保挣钱的老公,不保全职在家的老婆。
很多人说,老婆不上班哪里来的经济责任?
话可不是这么说。全职太太一天带娃做家务,你请个住家保姆一个月不得大几千?真要是出事了,你不得找人带娃做家务?这就是隐性的经济责任啊。别不当回事。
第三个误区:先买了就行,保额不用够。
很多人预算有限,先给经济支柱买了个十万八万的保额,觉得反正先占坑了。这点真要掰扯清楚,寿险保额得覆盖房贷、负债、孩子教育、老人赡养这些钱才行,太少了起不到作用,不如多花几百块买足保额,晚点再给孩子配,也比半吊子保障强。
其实捋来捋去,核心逻辑没变。谁不在了,这个家的天会塌,就先给谁买。
没必要搞什么花里胡哨的排序,按着自己家的情况来就行,别跟着别人瞎跑。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
一家三口围在沙发算保费,终于搞懂买寿险先给谁买
文章链接:https://www.xinminbao.com/r/345.html