其实我听过太多类似的话。好像只要身体有一点异常,就等于和保险绝缘,要么硬着头皮隐瞒带病投保,赌保险公司查不到,要么直接放弃,全靠运气。
带病投保≠骗保,也不是有病就不能买
很多人的误区,只要身体有病还买保险,就是骗保,就是想坑保险公司的钱。
真不是这么回事。
我们说的如实告知,只要求你告诉保险公司 已经确诊、有记录的身体异常,不是让你把自己几十年的小毛病都抖出来。像几十年前得过肺炎早就治好,没有后遗症,也没留下新记录,根本不用提。
现在市面上的人寿保险,对很多常见的身体异常,都留了空间。比如一级高血压、小于1cm的甲状腺结节、治愈超过五年的良性肿瘤,大多都能除外承保甚至标准体承保。
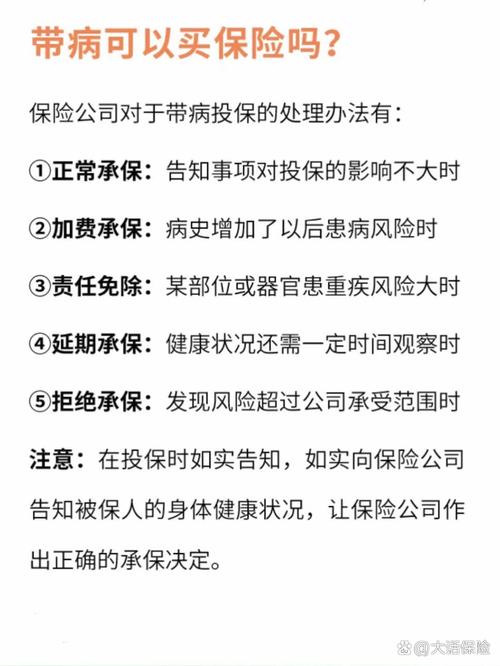
说白了,带病投保本身是个中性词,不是洪水猛兽,也不是什么投机取巧的捷径,就是身体有异常的人,正常配置保险的一个流程而已。
两个最常见的坑,九成的人踩过
第一个坑:抱着侥幸心理隐瞒异常。
我见过最可惜的例子,一个四十岁的大哥,知道自己有肺结节,投保的时候没说,两年后查出来肺癌申请理赔,保险公司调了他前年的体检报告,直接拒赔,只退了几千块保费,十几万的治疗费一分没出。
他说,我以为没人会查。
现在不一样了,医院、体检中心、社保的记录都是联网可查的,真要理赔,保险公司会把你近十年的记录都调出来,一点小异常都藏不住。隐瞒不如实告,最终坑的只能是自己。
第二个坑:干脆直接放弃,觉得有病肯定买不了。
我那个朋友当初就是这个想法,说我都有结节了,还投什么保,上去就是被拒,何必呢。
其实多试几家就知道了,每家保险公司的核保标准不一样,这家拒了,那家可能直接给你标准体,尤其是现在智能核保很方便,十几分钟就能出结果,拒保也不会留记录,对你下一次投保没影响,怕什么?
真有身体异常,该怎么做才对
第一步,先整理好所有异常记录。近两年的体检报告,住过院的病历,看过门诊的诊断记录,全部整理出来,哪年查的,指标异常到什么程度,有没有做过治疗,最近一次复查结果怎么样,清清楚楚列出来,别稀里糊涂就去投保,问你什么都答不上来。
第二步,先走智能核保试水。智能核保不用填真实身份信息,就算被拒,也不会留下任何记录,不会影响你以后买其他保险。多试几款产品,看看不同公司的核保结论是什么,挑最合适的那个。
第三步,如果智能核保过不了,试试人工预核保。把你整理好的资料提前发给核保人员,给你一个初步结论,再决定要不要正式投保,省得正式投保被拒留下记录。
说实话,别听一些人瞎忽悠,说什么“有问题也别说,熬过两年就一定赔”,那都是瞎扯,两年不可抗辩条款不是给隐瞒告知开绿灯的,真要是故意隐瞒,熬多少年也没用。
不过话说回来,也不用太焦虑,大部分常见的小异常,都能找到合适的投保方式,不用一上来就给自己判死刑。
你要做的,就是别隐瞒,别放弃,按步骤来就好。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然