先给孩子买寿险,大人反而不配置
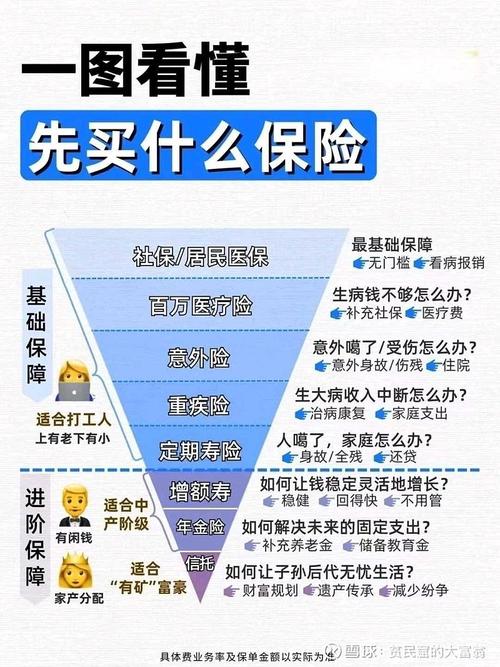
这真的是我见过最多的坑。太多家长疼孩子,出生就想着给娃配齐所有保险,寿险也安排上,自己作为家庭经济支柱,却什么都没买。说实话,寿险保的是什么?是万一走了,留下的钱能帮家人还掉房贷,养好孩子,赡养老人,撑起这个家不塌。孩子没有家庭责任,也不创造收入,根本不需要急着买寿险。真要排顺序,先给家里挣钱最多的那个人买,再轮到其他大人,最后才考虑孩子。
保额越高越好,勒紧裤腰带也要买高保额
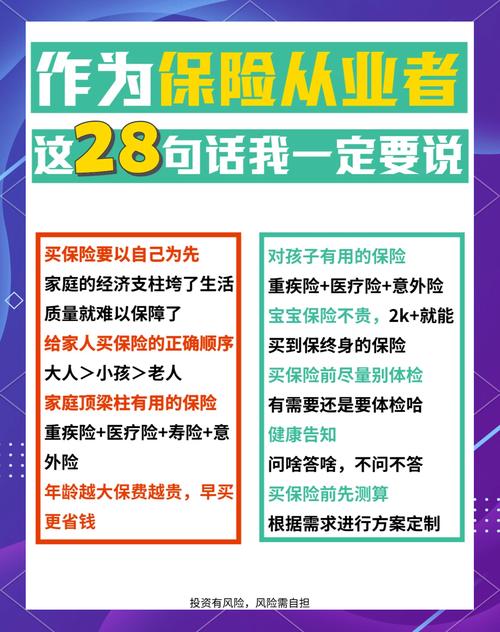
不少人觉得,买寿险就是买保额,越高越安心,哪怕每年交保费占了工资十分之一,也硬扛着买。不过话说回来,哪有什么标准答案。保额得跟你的实际负债走啊。你房贷剩八十万,孩子未来十年要花四十万,父母养老要留三十万,加起来一百五十万,那买一两百万就够了。
你非要硬买五百万,每年多交大几千,交个二三十年,本来生活就不宽松,万一哪天断缴,保费损失不说,保障也没了,得不偿失对吧?真的没必要打肿脸充胖子。
有单位社保,就不用再买寿险了
很多体制内的朋友会说,我们单位社保福利好,身故有抚恤金,不用自己再买寿险。我只能说,抚恤金那点钱,大多也就几万十几万,你问问自己,这点钱够还你剩下的房贷吗?够你孩子读到大学吗?够你爱人撑过最难的几年吗?
社保是基础,保的是基本生活,寿险是补你身上的家庭责任缺口,两者根本不是一回事。
返还型寿险肯定比消费型划算,不出事能拿回钱
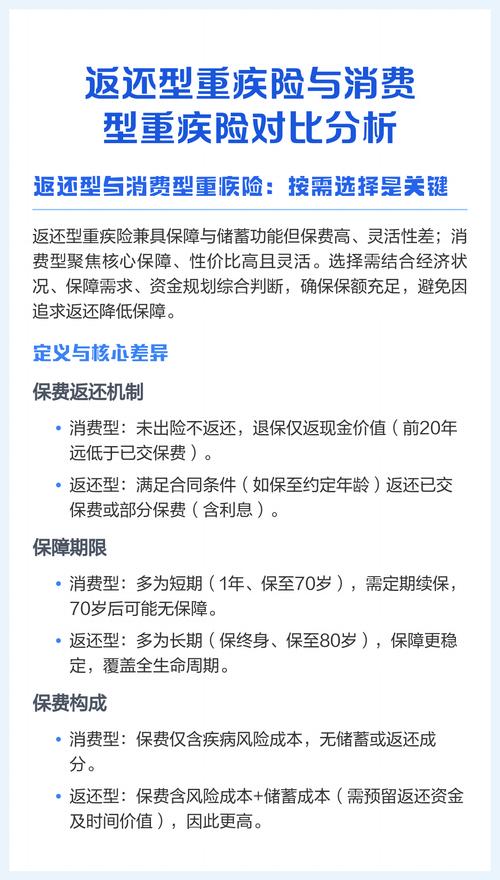
这大概是最戳普通人误区的一点了。谁不喜欢”没出事返本,出事赔钱”呢?感觉白蹭保障,不亏。但是你算过账吗?同样一百万保额,保到六十岁,返还型寿险一年可能要交五六千,消费型可能只要一千多。
差价四千,交二十年就是八万,这八万你拿去做什么不好?哪怕存银行,二十年利息都有好几万了。最后返还给你的,其实就是你自己多交的那些钱的本金,利息早就被保险公司拿走了。说白了,你是为了”不亏钱”的心理,多花了好几倍的价钱。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小准