前阵子跟发小蹲在医院走廊的台阶上抽烟,她刚给她爸交完十万住院押金,红着眼睛骂自己蠢。之前买错了保险,买了寿险以为能赔重疾,拿到诊断书才知道,根本不是一回事,一分钱都赔不出来。
说白了,很多人买保险好几年,都没搞懂这俩的差别,白花钱不说,真出事了根本顶不上用。
触发赔付的条件完全不同
重疾险,是你得了合同约定的大病,满足条款里约定的条件,就给你赔钱。不管你治不治,钱拿到手怎么花没人管。
说白了,就是你病倒了不能赚钱,它来给你当临时工资。够你撑到养好病重新上班。
寿险呢?要等到身故,或者达到合同约定的全残状态,才会赔钱。
大多数时候,这笔钱是留给家人的。
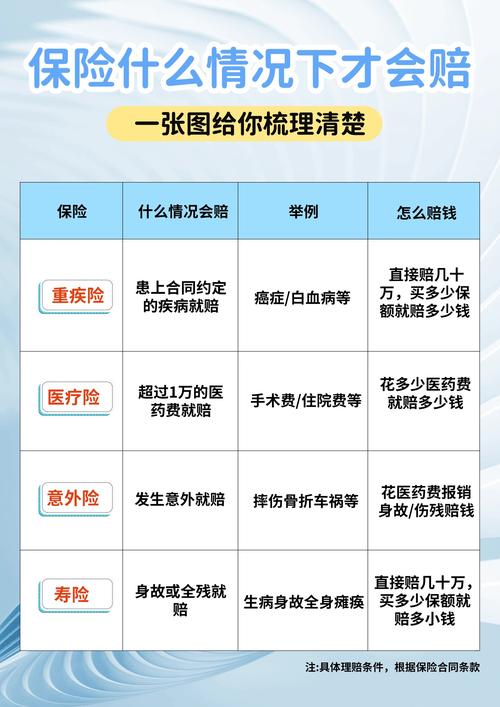
这笔钱的用法,差了十万八千里
重疾险是救你自己的,寿险是救你全家的。
得了重疾,你要付治疗费,要请护工,要在家静养三五年不能上班,房贷每个月要扣,孩子学费每年要交,家里日常开销一分不少,这些钱哪来?
卖房子?卖了房子一家人住哪?找亲戚借?借了什么时候能还?欠了人情一辈子抬不起头。
重疾险赔的钱,就是帮你填这个坑的。你不用欠人情,不用变卖家产,安安心心养病就行。
那寿险呢?要是人真没了,你欠的债,家人要还啊。孩子要长大,老人要养老,日常开销还得继续,这些钱哪来?
寿险赔的钱,就是给他们留的生活费,让他们还能维持原来的生活水平,不用因为你走了,一下子跌进谷底。
对吧?一个保你活的时候的生活,一个保你走了之后家人的生活。完全不是一回事。
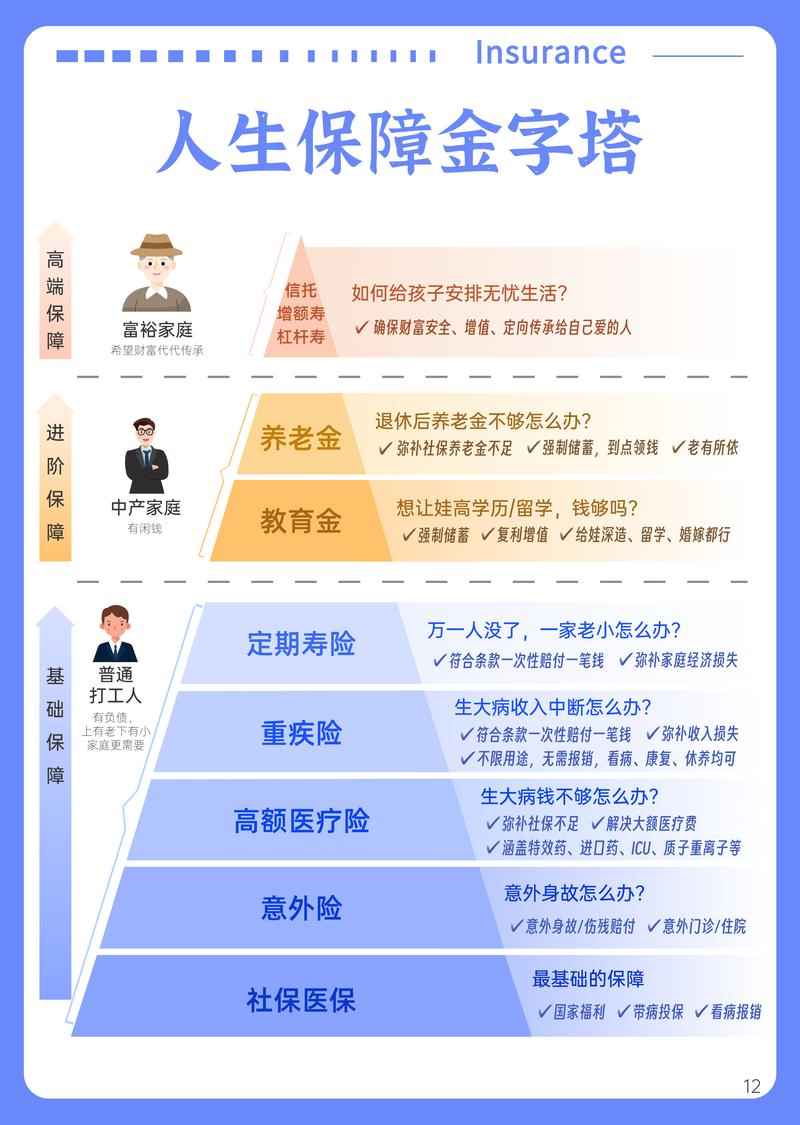
预算有限,先买哪一个
刚入社会的小年轻,没负债没孩子,自己身体底子又不好,天天熬夜赶项目,那优先配重疾险。毕竟年轻,万一真遇上事,一点点积蓄都没有,很容易把爸妈一辈子的积蓄掏空。
上有老下有小的中年顶梁柱呢?身上背着几百万房贷,孩子还在上学,老人没多少养老积蓄,那优先配定期寿险。
说实话,定期寿险真的不贵,三十岁的人,一两千块就能买到一百万保额,保几十年,杠杆很高,不会占太多生活预算。
不过话说回来,条件允许的话,两个都得有,缺一个都不算完整的保障。
我见过太多人踩坑,要么就是把俩搞混了,买了好几份寿险,一分重疾都没配,真得了大病,一分钱拿不出来,照样卖房筹钱。要么就是攒着钱买终身寿险,占了所有预算,重疾保额才买了十万八万,真出事了连半个疗程的药费都不够,更别说养家了。
买保险不是买给别人看的,也不是越多越好,核心是买对种类,配够保额,真出事了能顶得上。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|白杨