买错白扔钱!一文讲清寿险与意外险区别
2026-09-17 10:04:44
前阵子帮楼下邻居整理家里的保单箱子,翻出来三张印着金字的保单,两张意外险一张寿险。她挠头说,当年去银行存钱被拦着买的,说都是保人身的,出事就给钱,这快十年了,自己也没搞懂俩到底有啥不一样。
核心保障根本不是一回事
说白了。寿险保的是「身故/全残」。不管你是意外出事,还是得了重病走了,甚至活到百岁自然终老,只要符合合同约定的身故责任,直接赔保额。
意外险呢?只认外来的、突发的、非本意、非疾病的意外。少沾一样都不赔。
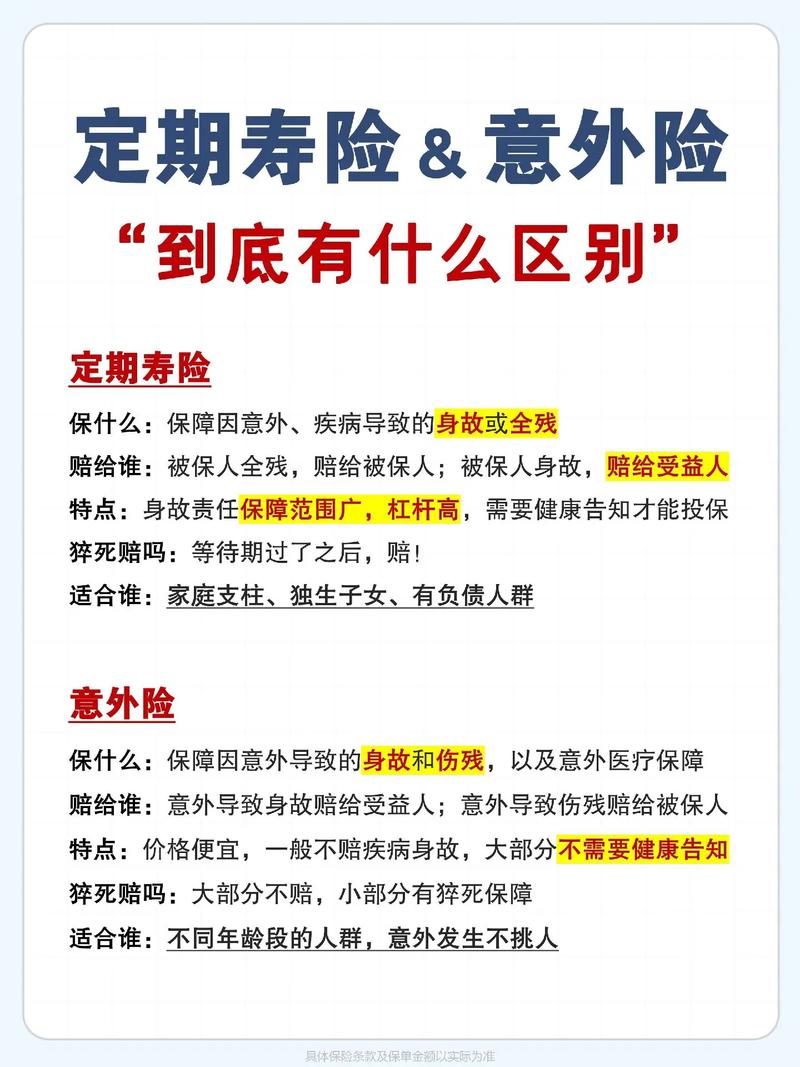 寿险与意外险核心保障区别对照表
举个最常见的例子。平时加班熬出了心梗,走了。意外险一分钱都不会赔,符合寿险条款的话,直接赔保额。
换个场景,出门遛弯被电动车撞了,断了一条腿,定了9级伤残。意外险按比例赔伤残,寿险呢?没到全残,一分不赔。
就是这么直白。
赔法价格,差得不是一点半点
赔付逻辑完全不一样。
寿险大多是定额给付,只要触发合同约定的身故/全残,买了50万保额就给50万,买了100万就给100万,没什么可掰扯的。
意外险不一样,它是分三块的:意外身故/全残,赔保额;意外伤残,按国家定的伤残等级,从10级到1级,按10%到100%比例赔;最常用的还有意外医疗,摔了碰了去医院看的医药费,给你报销。说白了,平时小磕小碰的,全靠意外医疗,寿险根本管不着。
再说说价格。这个差得真的多。三十岁身体健康的成年人,买100万保额的意外险,一年两三百块就能搞定。同样是100万保额的定期寿险,保三十年,一年差不多要一千多,岁数大一点更贵。
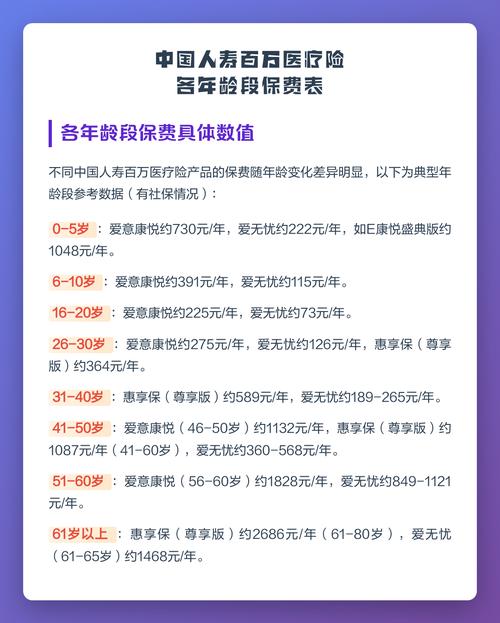 三十岁男性100万保额寿险意外险保费对比
为啥差这么多?因为风险概率不一样啊。意外险的身故其实概率没那么高,定价就低,寿险是不管啥原因身故都赔,定价自然高一点。
普通人最容易踩的两个坑
 普通人最容易踩的两个坑
第一个坑:把意外险当寿险买。很多人买了那种返还型长期意外险,一年交大几千,交二十年,保额才几十万,还只保意外。真要是疾病身故,一分不赔,相当于花了好几倍的钱,只买了一点点保障,太亏。
第二个坑:只买意外险不买寿险。尤其是上有老下有小,背着几百万房贷的顶梁柱。现在很多年轻人作息不规律,心脑血管疾病越来越年轻化,真要是出事,大部分都不是意外,意外险不赔,家里的债谁还?老人孩子谁养?
说实话,我听过好几个这种事儿,真的挺难受的。
不过话说回来,俩不是谁替代谁的关系,是互补。
预算有限的话,顶梁柱先把寿险保额买够,再加意外险,毕竟意外险便宜,几百块就能买一百万,顺手就配了。要是给年纪大的父母买,七十岁以上买寿险,保费可能都快赶上保额了,就没必要硬买,把意外险配好,尤其是带意外医疗的,够用来。
对吧?买保险本来就是缺啥补啥,搞懂区别,别买错,就够了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买错白扔钱!一文讲清寿险与意外险区别
文章链接:https://www.xinminbao.com/r/342.html