前两个月去社区医院做理疗,碰到三楼的老陈,五十出头,之前自驾游翻了车,脖子以下都不能动,老婆辞了工作专门照顾他,原来存的学区房首付,不到一年花光了。他当年买过一份寿险,翻合同的时候才发现,只赔身故,不赔全残。这事儿我记到现在。
别把全残和伤残混为一谈,差一个字差几十万
很多人分不清这俩词。说白了,伤残是“部分丧失能力”,断一根肋骨,缺一根手指,都能按伤残等级赔钱。全残是什么?全残是基本彻底丧失了劳动能力,连自己吃饭穿衣翻身都做不到,完全需要别人伺候。那全残保险金的赔付逻辑是什么?一般是一次性赔给你合同约定的保额,跟身故赔的钱一样多。
我见过有人拿伤残的标准套全残,说我摔断了腿怎么不赔全残——真不是,门槛高,是因为这笔钱本身就是给那种最坏的情况准备的。实话实说,真到那个地步,一笔几十万的保额,够你付好几年的护理费,够给老婆孩子留着生活费,不至于把整个家拖垮。
全残的认定,到底谁说了算?
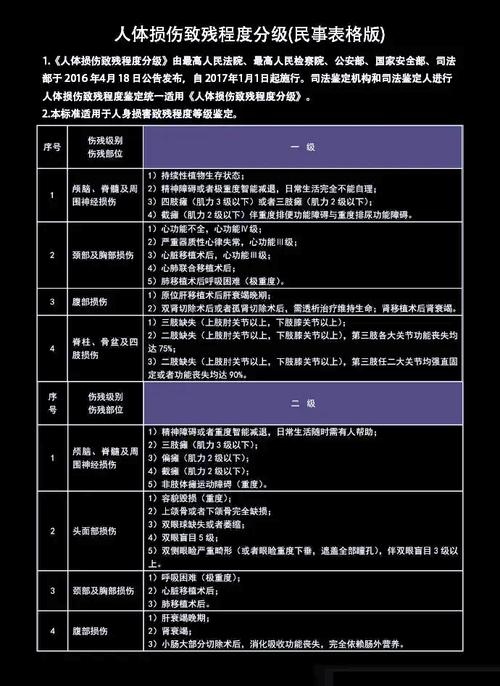
很多人怕,会不会保险公司故意不赔?首先,所有的认定标准都写在合同里,不会乱耍赖。给你说几个最常见的符合全残的情形,大概就能懂了:
比如双目永久完全失明,就算你能摸路,也符合;
比如两个肢体缺失或者完全丧失机能,没了两条腿,肯定算;
还有就是永久完全不能自理,吃饭、穿衣、翻身、洗澡、如厕,哪一样都离不开人,持续几个月都恢复不了,一般也就符合了。
之前听同行说过一个案子,小伙子三十多岁,突发脑梗救回来之后成了植物人,符合合同里的全残定义,不到两个月就赔了约定保额,他老婆带着孩子过日子,至少不用出去打零工风吹日晒了。
说穿了,只要你符合合同写的标准,该赔都会赔,不用瞎猜。不过话说回来,真没必要为了拿这笔钱去凑条件,我们买它,就是买个兜底。
买保险的时候,全残保险金该怎么选?
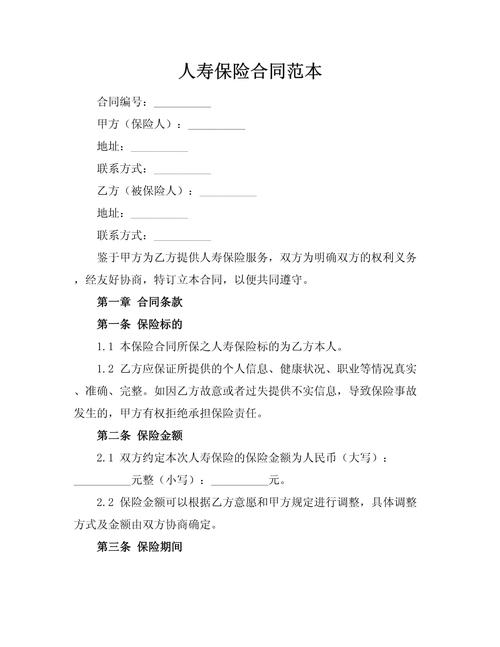
现在市面上多数长期寿险,都已经把全残保险金做成了自带的基础责任,不用你额外加钱买。少数一年期寿险或者一些特殊设计的产品,才会把它做成可选责任。
如果你已经买了寿险,抽十分钟翻一下合同就行了,找不到的话打保险公司客服问一句,几分钟的事儿。如果你还没买,选自带全残责任的就行,一般也不会多收你保费,没必要特意去掉。
有人问,我重疾险已经保了高度残疾了,还要寿险的全残吗?哦,这俩不冲突啊。重疾险的高度残疾,本质是附加在重疾里的一项责任。寿险的全残是独立的,只要符合定义就赔,不管你有没有得重疾。真出事了,两份都能赔,多一笔钱总没错,对吧?
其实很多人买寿险,上来就问“百年之后能给孩子留多少”,都忘了问“要是我瘫了,能给我留多少”。说实话,全残发生的概率确实不高,可它对家庭的消耗,比身故大太多了。身故是一下子的事儿,全残是几十年的流水,每天都要花钱。
真到那个地步,这笔钱就是你的尊严,就是你家人的底气啊。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北