下雨天整理保单时,我搞懂了身故保险金到底是什么
2026-09-17 09:11:48
上周六下了整一天的暴雨,我窝在沙发上整理堆在储物箱里的旧保单,翻出前年买的定期寿险,一行黑字印在第二页:身故保险金。我妈端着切好的西瓜凑过来,撇了一眼就皱眉头:这词儿看着就晦气,买这玩意儿干啥?
我笑了笑,给她掰碎了说。其实大多数人对这玩意儿的第一反应,都是晦气。连我第一次接触的时候,都觉得不舒服,没事提什么死啊。
它不是留给死人的钱,是给活着的人的
说白了,身故保险金就是被保人去世后,保险公司赔给受益人的一笔钱。
一分钱都不会花在死人身上。全都是给活人留的。
身边有个朋友的长辈,四十多岁走的,留下一套还有一百多万贷款的房子,配偶没稳定工作,孩子刚上高中。还好早年买了两百万保额的寿险,这笔身故保险金下来,直接还清了房贷,剩下的存起来够孩子读完大学,配偶也不用天天打两三份工熬身子。
你说这钱晦气吗?我觉得这是一个人能给家人留的,最后一份温柔。
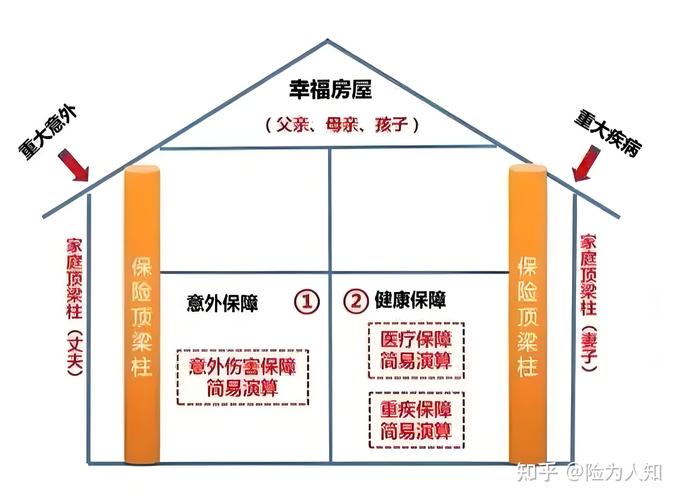 家庭顶梁柱身故保险金用途示意图
领钱的坑,大多出在受益人这一步
很多人买保险的时候,流程走得急,到填受益人那栏,要么懒得填,直接选了法定,要么随便填一个,之后人生变了也不改,最后出了事,一家人闹得不愉快的,真不少见。
这里要拎清楚两个核心概念:指定受益人和法定受益人。
指定受益人,就是你买保险的时候,明确写了,这笔钱给谁,给百分之多少。比如你指定给配偶100%,那赔下来钱直接打给对方,不用走任何继承程序,也不需要其他亲属签字同意,简单利落。
法定受益人呢,就是没指定,按照民法典的继承顺序来分,第一顺序是配偶、子女、父母,大家平分。听起来也公平对吧?可实际操作起来,麻烦事一堆。
首先,要提供一堆关系证明,你得证明你是继承人,你得证明其他继承人都同意领这笔钱,少一个签字都不行。要是家里本身就有矛盾,比如长辈和晚辈不对付,那这笔钱拖个一年半载领不出来,太正常了。
还有个最常见的坑:结婚的时候填了原配偶是受益人,离婚了没改,最后人走了,这笔钱还是得给原配偶。现任哪怕闹到法院,很多时候也赢不了。这种案例真的太多了,别觉得这种事不会落在自己头上,买完保险忘了改受益人,九成的人都干过。
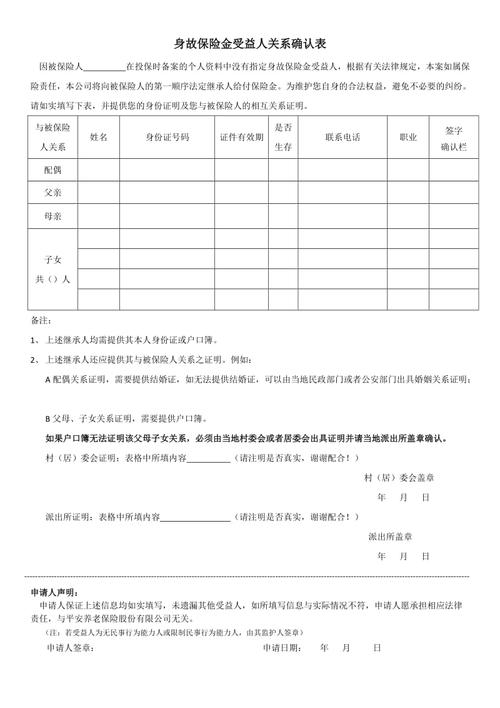 寿险身故保险金受益人填写示例表
不同保单里的身故保险金,差别不小
 不同保单里的身故保险金,差别不小
很多人买了重疾险,就说我已经有身故保障了,不用再买寿险了。对吗?不一定,得看你那份重疾险的身故责任到底是怎么赔的。
有的重疾险,身故直接赔保额,和寿险差别不大。有的只退现金价值或者已交保费,那差别就大了,比如你交了十年,交了十万块,现金价值可能才十二万,可你的重疾保额是五十万,那身故只退十二万,根本不够用。
意外险的身故呢?更不一样,只有「意外」导致的身故才赔,病死、猝死大多都不赔,别搞混了。
只有定期寿险或者终身寿险,才是实打实的,只要不是免责条款里列的情况,不管是意外还是疾病,身故就赔约定的保额。
说实话,也不是所有人都需要高额度的身故保险金。如果你已经退休,孩子都自立了,房贷车贷都还清了,其实不需要买大几十万上百万的,够办后事,给老伴留一点零花就够了。但如果你是家里的顶梁柱,上有老下有小,背着大几十万几百万房贷,那真的要好好算算自己需要多少额度。
还有人问,身故保险金要不要交税?目前咱们国家还没有开征遗产税,指定受益人的身故保险金,不需要交遗产税,也不用交个人所得税,这点不用太担心。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
下雨天整理保单时,我搞懂了身故保险金到底是什么
文章链接:https://www.xinminbao.com/r/340.html