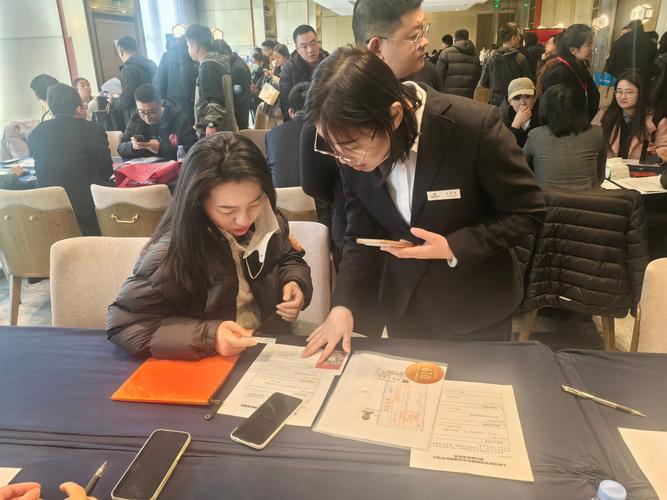
背房贷的人,为什么会想到寿险?
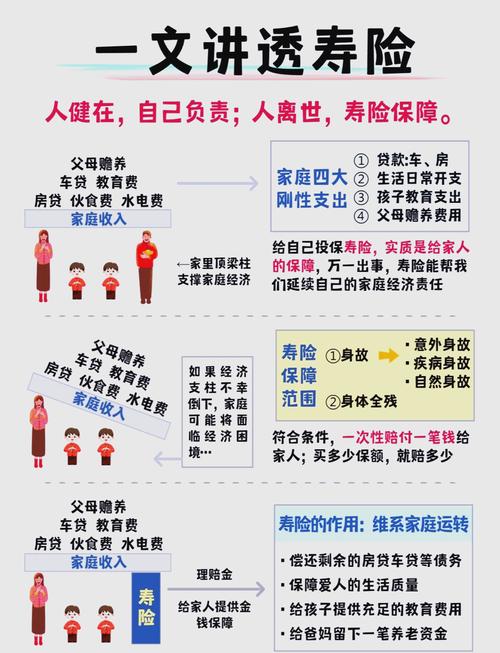
其实逻辑很简单。你欠银行大几百万,要还好几十年。
谁也没法保证这几十年里,一点事儿都不出。
万一走得早,剩下的房贷谁还?
老婆孩子要是拿不出钱,房子会不会被收走?一家人连住的地方都没有?
寿险的作用,就是万一出事,赔一笔钱,够把剩下的房贷填上,家人不用替你背债,还能保住房子。
这就是房贷跟寿险绑在一起的核心原因。不是银行赚黑心钱非要卖你,是需求确实在这儿。
别被绕晕,两个常见误区理清楚
第一个误区:办房贷的时候买的寿险,是强制必须买的?
真不是。
早就没有规定说办房贷必须买寿险,顶多是银行给你推荐,你不想买完全可以拒绝,自己去外面选合适的。别被大堂经理几句话说懵了,签完才后悔。
第二个误区:房贷寿险一定比定期寿险坑?
网上好多人骂房贷寿险,说它保额随着房贷本金减少,但是保费每年不变,相当于越往后越不划算。
这话有道理,但也不全对。
说实话,它就是冲着房贷设计的,本金越还越少,你需要的保额本来就越来越低,它的总保费本来就比同保额的定额定期寿险便宜。
不能拿它的缺点去比别人的优点,对吧?
普通人选的时候,抓这三个关键点就行
第一,保额先把剩余房贷盖住再说
别瞎买,买个几十万,够不上剩下的房贷,真出事了还是不够用。你剩下还有200万房贷,保额就至少做200万,多留个几十万当家用更好,不够的话,先盖住房贷本金是底线。
第二,保期跟着房贷走就行
你还有25年才还完房贷,那就保25年或者30年,没必要非要买保终身的。保终身贵好多,对于大部分背房贷压力大的年轻人来说,没必要花这个闲钱。等房贷还完了,手里有钱了,再考虑加终身的也不迟。
第三,选定额还是递减,看预算
手头紧,就选递减型的,就是保额跟着房贷越走越低那种,保费更便宜,压力小,刚好匹配你的房贷需求。
预算够,想多给家人留一点,就选定额的。哪怕哪天真提前还完房贷了,保额还在,真出事了这笔钱还是给家人的,相当于多一层保障,也不亏。
不过话说回来,没有完美的选择。
你已经买了银行推的房贷寿险,也不用急着马上退,先算算现在退能拿多少现金价值,再对比换一个能省多少钱,差得不多就没必要折腾,折腾来折腾去反而损失了手续费。
要是差得多,再换也不迟。
没人逼你必须买哪一款,适合自己当下的情况就好。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北