别搞错:寿险保的不是忌讳,是你扛在身上的责任
很多人一听寿险,第一反应就是皱眉头。好好的说这个干嘛?太不吉利了对吧?
说实话,我接触过不少普通家庭,十个里有八个,规划保障的顺序都是:先给孩子买重疾,再给老婆买理财,最后自己啥都不留。
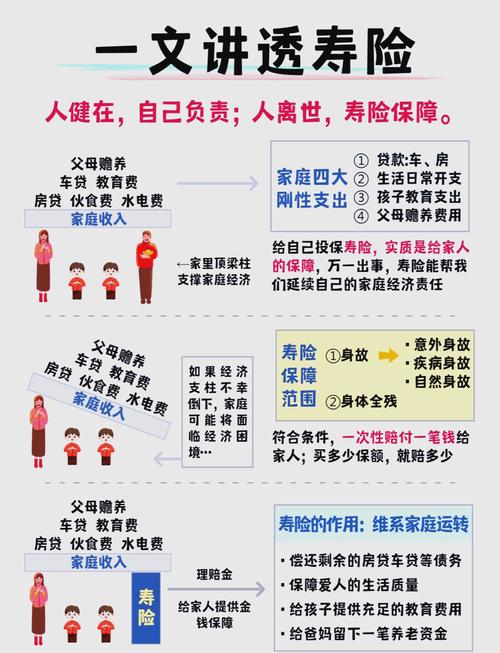
可你转头想想,你是家里赚钱最多的那个人——房贷每个月八千,要还二十年;孩子补习班兴趣班一年小五万,要供十二年;双方爸妈年纪大了,万一有个大病小痛,是不是也要留应急的钱?
要是哪天,你没办法再出门赚钱了,这些钱谁来付?
寿险就是帮你把这笔钱提前留出来。别扯什么吉利不吉利,三十多岁上有老下有小,裸奔着扛全家压力,才是真的悬。
买对寿险,其实就盯两个数
不少人上来就问,我买定期还是终身?要不要买带分红的?其实不用先纠结产品,先把两个数算清楚,比啥都有用。
第一个数,总负债+未来十年刚性支出总和。房贷剩多少?有没有其他欠款?孩子上学、老人赡养要留多少钱?加起来就是你要的最低保额。别随便买个几十万意思一下,不够的话,真出事了还是解决不了问题。
第二个数,你每年能拿出来的闲钱。大部分普通家庭,经济支柱三十多岁,一家吃喝、房贷、学费已经占了收入大半,不用硬挤钱包买贵的。
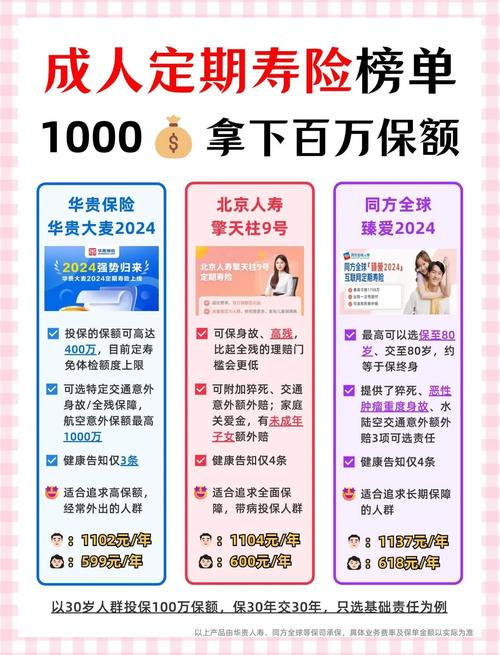
定期寿险就够了,保到你还清房贷、孩子成年工作,一千多块就能买到几百万保额,一年也就出去吃两顿饭的钱,门槛真的很低。当然要是你已经配齐了所有基础保障,手里还有多余的资产要规划,那终身寿险也可以考虑,只是别一开始就买错顺序。
这几个常见误区,别踩
第一个误区,先给孩子买寿险,自己不买。完全搞反了。孩子就算有什么事,家里最大的伤痛是情感,不会断了经济来源。可经济支柱倒了,整个家的现金流就断了,房贷要还,日子要过,哪里来的钱?
第二个误区,买一堆附加责任,什么分红、重疾、养老都捆在一起。看起来啥都保,价格翻了好几倍,最后保额还买不高。寿险的核心就是做高保额,把你该扛的责任覆盖住,花里胡哨的附加责任,都是要加钱的。
第三个误区,觉得寿险只有年纪大了才需要买。越年轻买越便宜,身体健康的时候才能买到好价格,真等你查出了高血压结节,想买都不一定能买了。
不过话说回来,寿险也不是什么万能神药,它就是一个兜底的工具。你赚的钱能养一家人,它就帮你把这份责任续上,哪怕你不在了,家人还能按照原来的样子过日子,不用卖房子,不用举债,不用委屈孩子。
老陈最后算下来,加起来要差不多260万的保额,最后配了300万的定期寿险,保到60岁,一年才一千三百多。他说原来这么便宜啊,早知道就早安排了。
我说是啊,很多人对寿险的误解太深,总觉得是谈死色变的东西,其实它才是最负责任的爱。你站着的时候是印钞机,倒下了,也能变成一笔钱,给家人遮风挡雨。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微