房贷没还完人没了?聊透债务与寿险那点事
2026-10-11 11:24:03
前阵子听老家亲戚唠起一件事,三十多岁的男人突发心梗走了,留下八十万房贷,还有刚上小学的孩子。嫂子原来全职在家带娃,现在只能把孩子送回老家,自己去深圳进工厂打两份工,每个月咬着牙还月供。
这种事,听一次堵一次。
欠着债走了,债务真的会一笔勾销吗?
很多人下意识就觉得,人死债消啊,哪有父债子偿这回事。
那是你想错了。
现行法律说的很清楚,去世的人留下的债务,继承人要在继承遗产的范围内承担还款责任。换句话说,你贷款买的那套房子,是遗产,也是债务绑定的资产。你孩子老婆要继承这套房子,就得接着还房贷,不还钱?银行直接走法拍,把房子收走。
最后一家人落得人财两空的地步,太常见了。
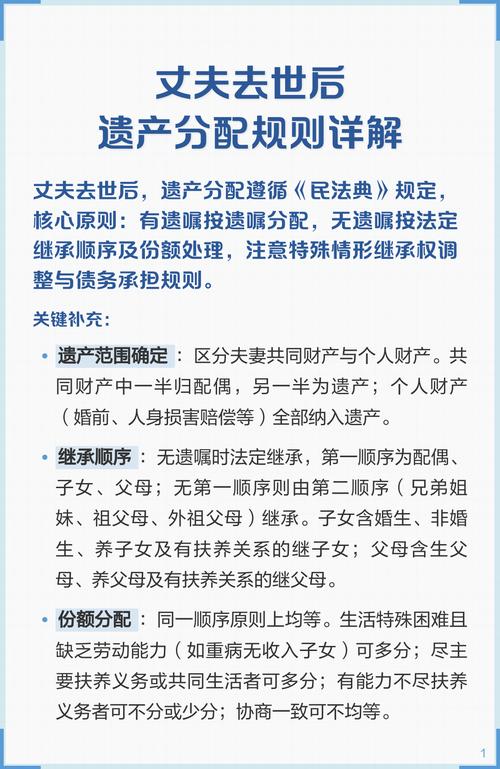 债务人去世后债务继承流程说明图
寿险到底怎么接住你的债务担子?
说白了,寿险就是你走了或者全残了,保险公司给一笔钱,直接打给受益人。
这笔钱怎么用,受益人说了算——刚好用来清掉你留下的债务啊。
你欠八十万房贷,买一百万保额的寿险,真出事了,赔一百万出来,拿八十万把房贷一次性结清,剩下二十万还能给老婆孩子当几年生活费,房子也保住了,家人不用颠沛流离。
就这么简单,没什么花里胡哨的。
说实话,现在大部分普通家庭的长期债务,不就是房贷吗?刚好对付这种长期大额债务,定期寿险太合适了,三十岁的人,买一百万保额,保到六十岁,一年保费才两三百,也就相当于你一个月喝两杯奶茶的钱,门槛真的不高。
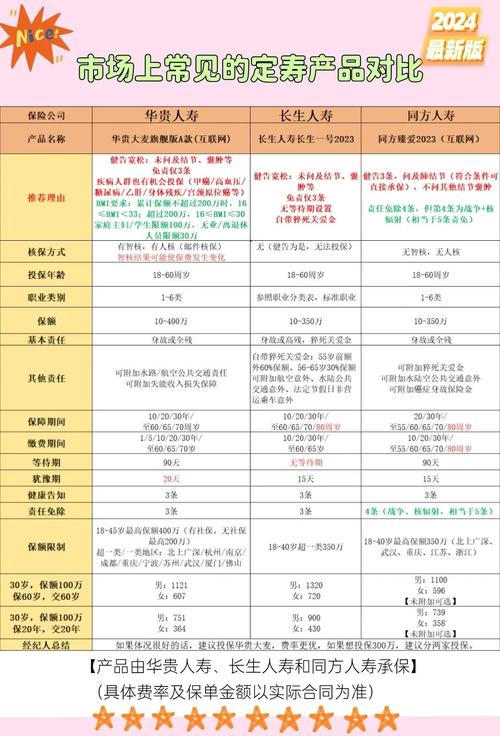 家庭房贷对应定期寿险保额计算示例表
这两个误区,别踩错了
 这两个误区,别踩错了
第一个误区:很多人以为买了寿险,债务就直接转移给保险公司了,跟家人没关系。不对。
寿险不会直接帮你还债,赔偿金是直接给受益人的,要不要拿这笔钱还债,本质是受益人的选择。只不过对于大部分家庭来说,拿赔偿金清债保住房子,本来就是最优选择而已。
第二个误区:保额刚好等于欠的债务,不多不少最合适。
真没必要卡这么死啊。你走了之后,家人除了还债,还要过日子啊,收入本来就少了一份,多留个几十万当生活费,不好吗?
还有人说,我买终身寿险不行吗?当然可以,只是终身寿险贵很多,对于二三十岁刚背房贷的年轻人来说,大部分人预算有限,买定期寿险覆盖到房贷还清的年限就够了,没必要多花好几倍的钱。
不过话说回来,也不是所有背债务的人都需要买寿险。
如果你是单身,没孩子没牵挂,欠的也只是几万块小额消费贷,那真没必要凑这个热闹。
但如果你是家庭的主要收入来源,上有老下有小,还背了几十年的房贷车贷——你自己摸摸胸口想想,万一你不在了,那堆债压在家人身上,他们扛得动吗?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
房贷没还完人没了?聊透债务与寿险那点事
文章链接:https://www.xinminbao.com/r/1622.html